Körperschaftsteuererklärung der UG selbst machen
Körperschaftsteuererklärung der UG selbst machen: vom Gewinn zum zu versteuernden Einkommen, Frist, Übermittlung und was die Erklärung kostet.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Jede UG gibt für jedes Jahr eine Körperschaftsteuererklärung ab, elektronisch und zusammen mit der E-Bilanz. Die Steuer beträgt 15 % des zu versteuernden Einkommens; dazu kommt der Solidaritätszuschlag von 5,5 % der Steuer.
Ausgangspunkt ist der Gewinn aus dem Jahresabschluss. Er wird um Ausgaben berichtigt, die die Steuer nicht mindern dürfen, und um einen Verlustvortrag aus früheren Jahren gekürzt.
Die Formulare: der Hauptvordruck und die Anlagen
Eine UG ist eine Kapitalgesellschaft. Sie zahlt auf ihren Gewinn keine Einkommensteuer, sondern Körperschaftsteuer. Die Erklärung gibt die Geschäftsführung ab – auch in einem Verlustjahr. Für eine kleine UG ohne Auslandsbezug und ohne Beteiligungen besteht sie aus wenigen Teilen:
- dem Hauptvordruck mit den Angaben zur Gesellschaft,
- einer Anlage, die vom Gewinn zu den Einkünften führt,
- einer Anlage für das zu versteuernde Einkommen,
- einer Anlage mit weiteren Angaben, etwa zu den Gesellschaftern,
- einer Anlage für den Verlustabzug,
- und der Erklärung zum steuerlichen Einlagekonto.
Der letzte Punkt wird oft übersehen. Das Einlagekonto hält fest, was Gesellschafter über das Stammkapital hinaus eingezahlt haben; fehlt die Erklärung dazu, wird die ganze Erklärung bei der Übermittlung zurückgewiesen. Mehr unter Das steuerliche Einlagekonto.
Körperschaftsteuererklärung und E-Bilanz: zwei verschiedene Dinge
Die E-Bilanz ist Ihre Bilanz in der Form, die das Finanzamt elektronisch annimmt – mehr unter E-Bilanz. Die Erklärung rechnet daraus die Steuer. Beide gehen zusammen hinaus, der Gewinn muss in beiden derselbe sein.
Für Geschäftsjahre ab 2025 gehört dazu auch ein Kontennachweis zur E-Bilanz – die Liste der einzelnen Konten hinter jeder Bilanzposition.
Vom Gewinn zum zu versteuernden Einkommen
Die Steuer wird nicht einfach auf den Gewinn aus der Bilanz berechnet. Dazwischen liegen ein paar Schritte in fester Reihenfolge.
- Jahresüberschuss.Das ist der Gewinn aus der Gewinn- und Verlustrechnung, nach Abzug der Steuern.
- Plus die Steuern selbst.Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer stehen im Abschluss als Aufwand. Für die Steuerberechnung zählen sie nicht als Ausgabe und werden wieder hinzugerechnet.
- Plus andere Ausgaben, die nicht abziehbar sind.Von den Kosten einer geschäftlichen Bewirtung zählen nur 70 %, der Rest kommt wieder dazu. Geldbußen zählen gar nicht.
- Minus Verlustvortrag.Ein Verlust aus früheren Jahren wird mit dem Gewinn verrechnet. Wie hoch er ist, steht im letzten Bescheid des Finanzamts darüber, nicht in der Buchhaltung.
- Ergibt das zu versteuernde Einkommen.Darauf wird die Steuer berechnet und zu Ihren Gunsten auf volle Euro abgerundet.
Gibt es einen Freibetrag?
Nein. Anders als ein Verein hat eine UG bei der Körperschaftsteuer keinen Freibetrag; besteuert wird ab dem ersten Euro. Den Freibetrag von 24.500 € bei der Gewerbesteuer bekommen nur Einzelunternehmen und Personengesellschaften.
Die gesetzliche Rücklage und die Steuer
Die Rücklage der UG wird aus dem Jahresüberschuss nach Steuern gebildet. Sie ist eine Verwendung des Gewinns, kein Aufwand, und ändert an der Steuer nichts – mehr im Ratgeber die gesetzliche Rücklage der UG.
Rechenbeispiel
Ein Rechenbeispiel
Ein erfundenes Beispiel für das Jahr 2026: Eine UG hat vor Steuern 20.000 € Gewinn gemacht. Darin stecken 2.000 € Bewirtungskosten. Aus dem ersten Jahr gibt es einen Verlustvortrag von 4.000 €.
Vor Steuern heißt: Die Steuern des Jahres sind noch nicht als Aufwand abgezogen, sie müssen hier also nicht wieder hinzugerechnet werden.
Dazu kommt die Gewerbesteuer. Sie hängt vom Hebesatz der Gemeinde ab; bei einem angenommenen Hebesatz von 400 Prozent und einem gleich hohen Verlustvortrag für die Gewerbesteuer wären es hier 2.324,00 €. Sie wird in einer eigenen Erklärung berechnet. Mit Ihrem Hebesatz rechnet der Gewerbesteuer-Rechner.
Der Steuersatz beträgt für die Jahre 2026 und 2027 je 15 %. Ab 2028 sinkt er in Schritten; für 2028 sind es 14 %. Maßgeblich ist das Jahr, für das die Steuer festgesetzt wird. Auf die Körperschaftsteuer kommt der Solidaritätszuschlag von 5,5 %.
Körperschaftsteuer und Gewerbesteuer: was wohin gehört
Körperschaftsteuer und Solidaritätszuschlag gehen an das Finanzamt, die Gewerbesteuer an die Gemeinde – mit eigener Erklärung und eigenem Bescheid. Wie sie entsteht, steht im Ratgeber Gewerbesteuererklärung. Beide Steuern gehören am Jahresende als Rückstellung für die Steuern in den Abschluss.
Fristen, Übermittlung und was bei Verspätung gilt
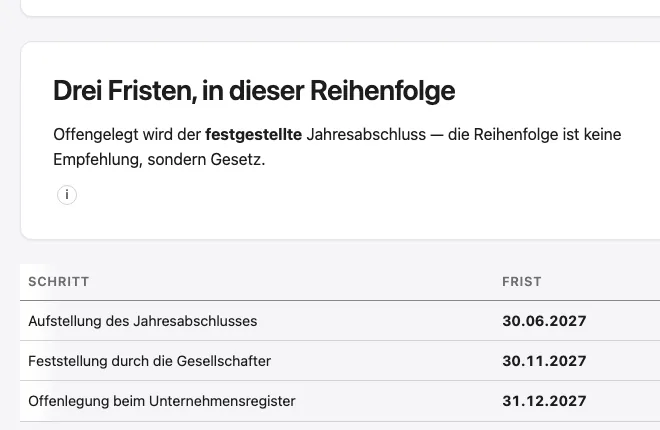
Ohne Kanzlei endet die Frist sieben Monate nach dem Ende des Kalenderjahres.
Für das Jahr 2026 ist das der 02.08.2027. Erstellt eine Steuerkanzlei die Erklärung, läuft die Frist länger, für 2026 bis zum 29.02.2028. Die Erklärung wird elektronisch übermittelt, zusammen mit der E-Bilanz, der Gewerbesteuererklärung und der Umsatzsteuer-Jahreserklärung.
Fristverlängerung: was gilt
Mehr Zeit gibt es nur auf Antrag beim Finanzamt und mit Begründung; einen Anspruch darauf gibt es nicht. Die Termine für Ihr eigenes Geschäftsjahr rechnet der Fristenrechner.
Wer zu spät abgibt, muss mit einem Verspätungszuschlag rechnen. Und wer nachzahlen muss, zahlt Zinsen, wenn der Bescheid lange auf sich warten lässt: 0,15 % der Nachzahlung für jeden vollen Monat.
Der Zinslauf beginnt fünfzehn Monate nach dem Ende des Steuerjahres. Eine frühe Erklärung spart also Geld, wenn eine Nachzahlung zu erwarten ist.
Nach der Abgabe kommt der Bescheid. Vergleichen Sie ihn mit Ihrer Erklärung: Stimmen Einkommen, Steuer und der neue Verlustvortrag? Weicht das Finanzamt ab, steht der Grund in den Erläuterungen am Ende.
Sind Sie mit dem Bescheid nicht einverstanden, können Sie Einspruch einlegen. Die Frist dafür beträgt einen Monat, gerechnet ab der Bekanntgabe des Bescheids. Den Einspruch legt die Gesellschaft selbst ein oder eine Kanzlei für sie.
Die UG ohne Umsatz oder mit Verlust
Auch eine UG ohne Umsatz gibt die Erklärung ab. In einem Verlustjahr fällt keine Körperschaftsteuer an, der Verlust geht aber nicht verloren: Das Finanzamt stellt ihn fest, und er wird mit späteren Gewinnen verrechnet.
Er kann stattdessen auch mit Gewinnen der Vorjahre verrechnet werden; diese Wahl trifft die Gesellschaft in der Erklärung.
Was eine Gesellschaft ohne Geschäft sonst beachten muss, steht unter Jahresabschluss einer ruhenden Gesellschaft.
Woran die Erklärung in der Praxis hängt
Hängen bleibt die Erklärung an Angaben, die in keiner Buchung stehen.
- Die Gesellschaftermit Anschrift, Anteil und dem Tag, seit dem sie beteiligt sind.
- Der Verlustvortragaus dem letzten Bescheid – für die Gewerbesteuer gibt es einen eigenen.
- Die schon gezahlten Steuern.Vorauszahlungen müssen als Steuer gebucht sein.
- Verträge mit den Gesellschafternschriftlich vereinbart und so gelebt. Was bei einer Auszahlung an sie gilt, steht unter wenn die UG Gewinn ausschüttet.
Was eine gute Lösung können muss
- Sie übernimmt den Gewinn aus dem Abschluss, statt ihn ein zweites Mal eintippen zu lassen.
- Sie erkennt gebuchte Steuern und nicht abziehbare Ausgaben an ihren Konten und zeigt, was sie hinzugerechnet hat.
- Sie fragt nach dem Verlustvortrag, statt null anzunehmen.
- Sie rechnet Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer in einem Zug.
- Sie liefert die Erklärung zum Einlagekonto mit.
- Sie zeigt jede Zeile mit Betrag und Herkunft.
Was die Erklärung kostet
Selbst gemacht. Das Finanzamt verlangt keine Gebühr. Es kostet Ihre Zeit und setzt einen fertigen Jahresabschluss voraus.
Bei der Kanzlei. Steuerkanzleien rechnen nach einer staatlichen Gebührenordnung. Für die Körperschaftsteuererklärung nennt sie einen Rahmen, der vom Einkommen abhängt; angesetzt werden mindestens 16.000 €.
Für die UG aus dem Beispiel reicht der Rahmen von 161,00 € bis 644,00 € netto. Das betrifft allein diese Erklärung: Jahresabschluss, Gewerbesteuer- und Umsatzsteuererklärung werden eigens berechnet.
Die ganze Rechnung steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
Mit einem Programm. Programme für den Jahresabschluss rechnen die Erklärung meist im selben Paket mit – fragen Sie, ob alle drei Steuererklärungen und die E-Bilanz enthalten sind. Wie der ganze Abschluss abläuft, steht unter Jahresabschluss einer UG; die Preise unter Erklärung im Abschlusspreis.
Fragen, die Sie stellen sollten
- Ist die Körperschaftsteuererklärung im Preis für den Abschluss enthalten oder kommt sie dazu?
- Woher nehmen Sie den Verlustvortrag – aus meinem letzten Bescheid?
- Geben Sie die Erklärung zum Einlagekonto mit ab?
- Welche Ausgaben haben Sie als nicht abziehbar behandelt, und wo sehe ich das?
- Wer übermittelt die Erklärung, und woran erkenne ich, dass sie angekommen ist?
Häufige Fragen
Kann ich die Körperschaftsteuererklärung der UG selbst über ELSTER abgeben?
Ja. Die Geschäftsführung gibt die Erklärung ab; eine Kanzlei ist keine Pflicht. Sie wird elektronisch übermittelt, zusammen mit der E-Bilanz. Voraussetzung ist ein fertiger Jahresabschluss.
Bis wann muss die Körperschaftsteuererklärung abgegeben werden?
Ohne Kanzlei sieben Monate nach dem Ende des Kalenderjahres – für das Jahr 2026 also bis zum 02.08.2027. Erstellt eine Steuerkanzlei die Erklärung, gilt eine längere Frist, für 2026 bis zum 29.02.2028.
Gibt es bei der Körperschaftsteuer der UG einen Freibetrag?
Nein. Eine UG hat bei der Körperschaftsteuer keinen Freibetrag, die Steuer beträgt 15 % ab dem ersten Euro. Den Freibetrag von 24.500 € bei der Gewerbesteuer bekommen nur Einzelunternehmen und Personengesellschaften.
Muss eine UG ohne Umsatz eine Körperschaftsteuererklärung abgeben?
Ja. Die Pflicht hängt nicht am Umsatz. Auch in einem Jahr ohne Geschäft oder mit Verlust gibt die UG die Erklärung ab; ein Verlust wird festgestellt und später verrechnet.
Ist die Körperschaftsteuererklärung dasselbe wie die E-Bilanz?
Nein. Die E-Bilanz ist die Bilanz in elektronischer Form, die Erklärung rechnet daraus die Steuer. Beide gehen zusammen ans Finanzamt, und der Gewinn muss in beiden derselbe sein.
Ändert die gesetzliche Rücklage die Körperschaftsteuer?
Nein. Die Rücklage wird aus dem Gewinn nach Steuern gebildet. Sie ist Verwendung des Gewinns, keine Ausgabe, und mindert die Steuer nicht.
Und Bilanzboss?
In Bilanzboss entstehen Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer aus Ihrem Abschluss; vorher fragt das Programm ab, was in keiner Buchung steht: Hebesatz, nicht abziehbare Ausgaben, Verlustvortrag.
Die Erklärung steht danach Zeile für Zeile zum Nachlesen da, zusammen mit E-Bilanz und Gewerbesteuererklärung, im Preis des Abschlusses.
Die Übermittlung an das Finanzamt ist in der Testphase noch nicht frei: Bisher ist sie nur als Testfall gelaufen, eine echte Erklärung ist noch nicht hinausgegangen. Rückfragen des Finanzamts und Anträge auf mehr Zeit gehen immer von Ihnen aus.
So läuft der AbschlussDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Gründung und Rechtsform
Gesetzliche Rücklage der UG
UG gesetzliche Rücklage: wie viel die UG jedes Jahr zurücklegt, wie der Verlustvortrag zählt, bis wann die Pflicht gilt und wie Sie sie buchen.
Steuern
Gewerbesteuererklärung der GmbH und UG
Gewerbesteuererklärung für GmbH und UG Schritt für Schritt: vom Gewinn über Messbetrag und Hebesatz zur Steuer, Frist, Vorauszahlungen und Abgabe.
Jahresabschluss
E-Bilanz-Kontennachweis
E-Bilanz-Kontennachweis: seit wann der unverdichtete Kontennachweis Pflicht ist, welche Konten hineingehören und wie er aus Ihrer Buchhaltung entsteht.
Alle weiteren Beiträge (39)
- Was kostet der Jahresabschluss?
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH