AfA-Tabelle für die GmbH: Wie lange was abgeschrieben wird
AfA-Tabelle für die GmbH einfach erklärt: wie lange Laptop, Auto und Büromöbel abgeschrieben werden, was ein GWG ist und wie die Buchung aussieht.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Die AfA-Tabelle sagt, über wie viele Jahre ein Anlagegut abgeschrieben wird: ein Pkw zum Beispiel über 6 Jahre, Büromöbel über 13. Die GmbH verteilt den Kaufpreis über diese Nutzungsdauer und bucht jedes Jahr einen Teil als Aufwand. Güter bis 800 € netto darf sie sofort abziehen.
Die AfA-Tabelle: was sie ist
AfA steht für Absetzung für Abnutzung, gemeint ist die Abschreibung. Die Tabelle dazu gibt das Bundesministerium der Finanzen heraus. Sie nennt für rund zweihundert Güter, wie viele Jahre sie üblicherweise genutzt werden.
Die Tabelle bindet das Finanzamt, nicht die GmbH: Wer eine kürzere Dauer ansetzt, muss sie begründen können. Bei fast allen Gütern einer kleinen GmbH nimmt man deshalb einfach den Wert der Tabelle.
Häufige Güter und ihre Nutzungsdauer
Die Nutzungsdauern einiger Güter, die fast jede kleine GmbH hat – aus der amtlichen Tabelle für allgemein verwendbare Anlagegüter:
Computer und Software: die Sonderregel
Für Computer, Zubehör und Software gibt es eine Sonderregel: Statt der 3 Jahre aus der Tabelle darf eine Nutzungsdauer von 1 Jahr angesetzt werden. Der Laptop ist dann im Jahr der Anschaffung ganz abgeschrieben, ohne Aufteilung nach Monaten.
Das ist ein Wahlrecht, keine Pflicht. Ins Anlageverzeichnis gehört der Laptop trotzdem. Smartphones fallen nicht darunter.
Geringwertige Wirtschaftsgüter und Sammelposten
Kleine Anschaffungen müssen nicht über Jahre verteilt werden. Bis 800 € netto darf die GmbH sie sofort abziehen; ab 250 € netto gehören sie dann in ein Verzeichnis.
Statt des Sofortabzugs gibt es für Güter von 250 € bis 1.000 € den Sammelposten, der über 5 Jahre aufgelöst wird. Die Wahl gilt für alle Güter eines Jahres gleich. Einzelheiten zu Verzeichnis und Sammelposten stehen unter Inventur und Anlagenverzeichnis.
Linear oder degressiv
Linear heißt: jedes Jahr derselbe Betrag. Degressiv heißt: ein fester Prozentsatz vom Restwert, am Anfang also mehr, später weniger. Die degressive AfA gibt es nur in bestimmten Zeitfenstern.
Für bewegliche Güter, die vom 01.07.2025 bis zum 31.12.2027 angeschafft werden, ist sie erlaubt: höchstens das 3-Fache des linearen Satzes und nicht mehr als 30 %. Sobald die lineare AfA auf den Restwert höher ist, darf gewechselt werden.
Rechenbeispiel
Rechenbeispiel: ein Lieferwagen
Ein erfundener Kauf: Die GmbH kauft am 01.07.2026 einen Lieferwagen für 36.000 € netto. Nutzungsdauer laut Tabelle: 9 Jahre. Im ersten Jahr zählt die AfA nur für die Monate ab dem Kauf, der Kaufmonat voll.
Degressiv sind es 30 % vom Restwert. Nach vier Jahren steht der Wagen linear noch mit 22.000,00 € in den Büchern, degressiv mit 10.495,80 €. Gebucht wird im SKR04 auf 6222 Abschreibungen auf Fahrzeuge gegen 0540 Lkw, im SKR03 auf 4832 gegen 0350.
Monatsgenau im ersten Jahr
Noch ein erfundenes Beispiel: ein Laptop für 1.500 € netto, gekauft am 10.09.2026. Mit 3 Jahren Nutzungsdauer sind es im ersten Jahr 166,67 €, weil nur vier Monate zählen. Mit der Sonderregel für Computer wären es im ersten Jahr die vollen 1.500,00 €.
Gebucht wird auf das Abschreibungskonto 6220 (SKR04) gegen das Anlagekonto 0650 Büroeinrichtung.
Gebrauchte Güter
Kauft die GmbH etwas gebraucht, gilt nicht die volle Dauer aus der Tabelle, sondern die Zeit, die das Gut voraussichtlich noch genutzt wird. Ein drei Jahre alter Lieferwagen wird also über die verbleibenden Jahre abgeschrieben.
Die Schätzung sollte nachvollziehbar sein, etwa nach Alter, Laufleistung und Zustand; ein kurzer Vermerk im Anlagenverzeichnis genügt.
Handelsbilanz und Steuer
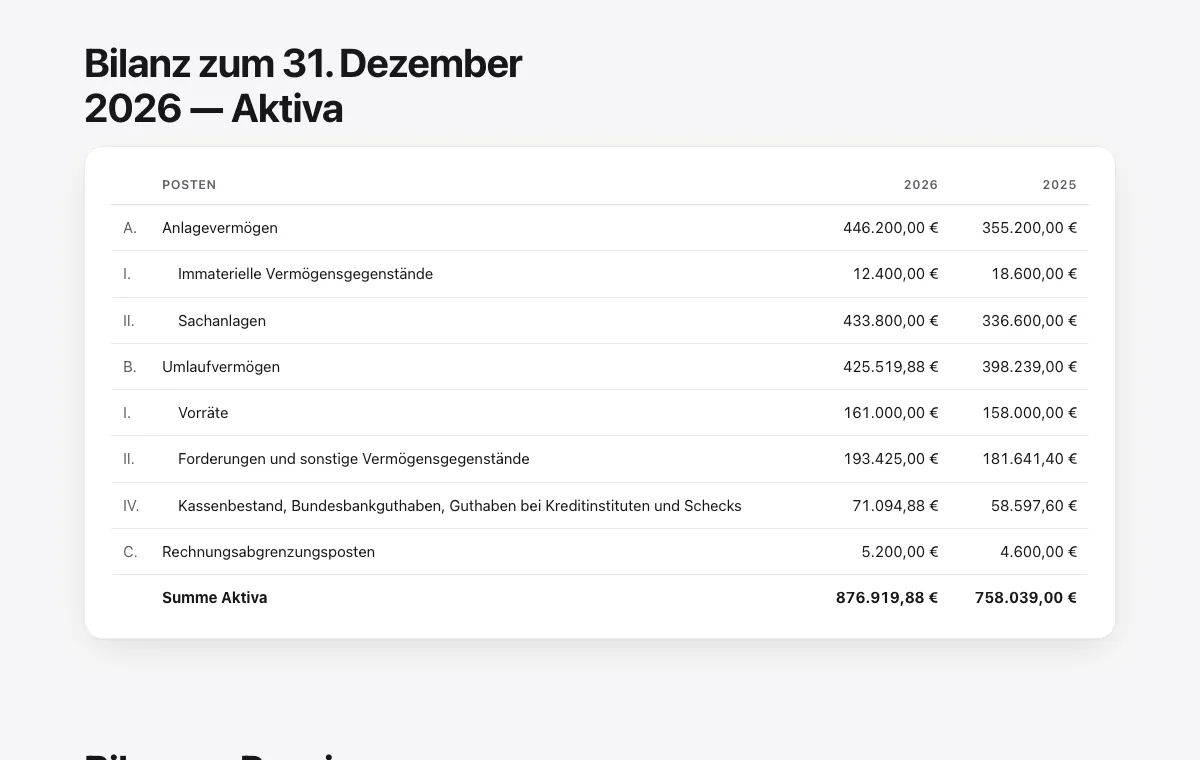
In der kleinen GmbH sind Handelsbilanz und Steuerbilanz bei der Abschreibung meist gleich: Die Nutzungsdauer aus der Tabelle gilt für beide. Unterschiede entstehen vor allem bei Sonderregeln, etwa wenn ein Computer steuerlich über ein Jahr abgeschrieben wird.
Wie der Firmenwagen abgeschrieben und privat versteuert wird, steht unter Firmenwagen in der GmbH; was sonst zum Jahresende gebucht wird, unter Rückstellungen im Jahresabschluss.
Häufige Fehler bei der Abschreibung
- Die volle Jahres-AfA im Kaufjahr.Im ersten Jahr zählen nur die Monate ab dem Kauf.
- Brutto statt netto.Abgeschrieben wird der Preis ohne Vorsteuer, wenn die GmbH die Vorsteuer abziehen darf – also ohne die Umsatzsteuer, die sie beim Einkauf bezahlt hat und vom Finanzamt zurückbekommt.
- Nebenkosten vergessen.Lieferung, Aufbau und Zulassung gehören zu den Anschaffungskosten und werden mit abgeschrieben.
- Die Wahl bei kleinen Gütern gemischt.Sofortabzug oder Sammelposten gilt für alle Güter eines Jahres gleich.
- Kein Anlagenverzeichnis.Ohne Verzeichnis fehlen im Folgejahr Restwerte und Abschreibungen.
Was ein Abschlussprogramm dafür können muss
- Die amtliche Tabelle kennenund ein Gut an einem Wort finden.
- Monatsgenau rechnenim ersten Jahr.
- Die Zeitfenster der degressiven AfAbeachten.
- Das Anlagenverzeichnis führenund jedes Jahr fortschreiben.
Was sonst in den Abschluss gehört, steht in der Checkliste Jahresabschluss.
Was eine vergessene Abschreibung kostet
Die Abschreibung selbst kostet nichts, sie verteilt nur den Aufwand. Was zählt, ist der Zeitpunkt: Im Beispiel mindert der Lieferwagen den Gewinn im ersten Jahr um 2.000,00 €, verteilt auf 9 Jahre um insgesamt 36.000 €.
Wer eine Anschaffung vergisst, zahlt in diesen Jahren zu viel Steuer. Ob in einem Kontenexport Abschreibungen fehlen, zeigt die kostenlose Prüfung Ihrer Saldenliste; wie ein fertiger Abschluss mit Anlagevermögen aussieht, zeigt die Muster-Bilanz.
Fragen, die Sie stellen sollten
- Findet das Programm die Nutzungsdauer in der amtlichen Tabelle selbst?
- Rechnet es die AfA im ersten Jahr monatsgenau?
- Kennt es die Zeitfenster der degressiven AfA?
- Führt es das Anlagenverzeichnis über die Jahre fort?
Häufige Fragen
Wie lange wird ein Laptop abgeschrieben?
Nach der amtlichen Tabelle über 3 Jahre. Wahlweise darf ein Laptop über 1 Jahr abgeschrieben werden, dann ist er im Jahr der Anschaffung ganz Aufwand.
Was ist ein geringwertiges Wirtschaftsgut?
Ein Anlagegut bis 800 € netto, das selbständig nutzbar ist. Es darf im Jahr der Anschaffung voll abgezogen werden; ab 250 € netto gehört es in ein Verzeichnis.
Wie wird die Abschreibung gebucht?
Am Jahresende als Aufwand auf ein Abschreibungskonto, gegen das Anlagekonto des Gutes. Der Restwert steht danach in der Bilanz.
Gibt es 2026 die degressive Abschreibung?
Ja, für bewegliche Güter, die vom 01.07.2025 bis zum 31.12.2027 angeschafft werden: höchstens das 3-Fache des linearen Satzes, nicht mehr als 30 %.
Muss die GmbH die amtliche AfA-Tabelle verwenden?
Die Tabelle bindet das Finanzamt. Die GmbH darf eine kürzere Nutzungsdauer ansetzen, muss sie dann aber begründen können. Meist nimmt man den Wert der Tabelle.
Und Bilanzboss?
In Bilanzboss suchen Sie ein Anlagegut mit einem Wort wie „Laptop“ in der amtlichen Tabelle; Nutzungsdauer und Konto setzt das Programm, Sie bestätigen. Die AfA rechnet es jedes Jahr selbst und führt das Anlagenverzeichnis für den Abschluss.
Abschluss ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Inventur und Anlagenverzeichnis
Muss eine GmbH Inventur machen? Was zum Jahresende gezählt wird, was ins Anlagenverzeichnis gehört und welche Grenzen für GWG gelten – mit Beispiel.
Steuern
Firmenwagen in der GmbH
Firmenwagen in der GmbH: wie die Privatnutzung des Geschäftsführers pauschal oder per Fahrtenbuch versteuert und gebucht wird – mit Rechenbeispiel.
Jahresabschluss
Checkliste Jahresabschluss
Checkliste Jahresabschluss für GmbH und UG: welche Unterlagen Sie brauchen, was in keiner Buchung steht und bis wann alles bereitliegen muss.
Alle weiteren Beiträge (39)
- Rückstellungen im Jahresabschluss
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG