Feststellung des Jahresabschlusses: Beschluss und Protokoll mit Muster
Feststellung des Jahresabschlusses der GmbH oder UG: wer beschließt, bis wann, was ins Protokoll gehört – mit einem Muster für den Beschluss zum Ausfüllen.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Die Feststellung des Jahresabschlusses ist der Beschluss der Gesellschafter, mit dem der Abschluss verbindlich wird. Bei einer kleinen GmbH oder UG mit Kalenderjahr muss er für 2026 bis zum 30.11.2027 gefasst sein.
Ins Protokoll gehören Firma, Datum, Stichtag, das Ergebnis der Abstimmung, die Verwendung des Gewinns und die Unterschrift – ein Muster zum Ausfüllen steht weiter unten.
Aufstellen, feststellen, offenlegen: drei Schritte
Ein Jahresabschluss durchläuft drei Schritte. Aufstellen heißt: Die Geschäftsführung erstellt Bilanz und Gewinn- und Verlustrechnung und unterschreibt sie.
Eine kleine Gesellschaft hat dafür 6 Monate, also für 2026 bis zum 30.06.2027. Feststellen heißt: Die Gesellschafter beschließen förmlich, dass dieser Abschluss gilt. Offenlegen heißt: Der festgestellte Abschluss geht an das Unternehmensregister, spätestens 12 Monate nach dem Stichtag, hier also bis zum 31.12.2027. Wer die Feststellung überspringt, legt etwas offen, das rechtlich noch kein fertiger Abschluss ist.
Wer beschließt: die Gesellschafter, nicht die Geschäftsführung
Den Abschluss stellt die Geschäftsführung auf, festgestellt wird er von den Gesellschaftern. Das ist auch dann so, wenn beide dieselbe Person sind – wie in den meisten kleinen UGs.
Der Alleingesellschafter, der zugleich Geschäftsführer ist, unterschreibt den Abschluss also zweimal: einmal als Geschäftsführer bei der Aufstellung und einmal als Gesellschafter im Beschluss.
Haben mehrere Gesellschafter Anteile, entscheidet die Mehrheit der Stimmen, soweit die Satzung nichts anderes sagt. Die Stimmen richten sich in der Regel nach den Geschäftsanteilen.
Bis wann der Beschluss gefasst sein muss
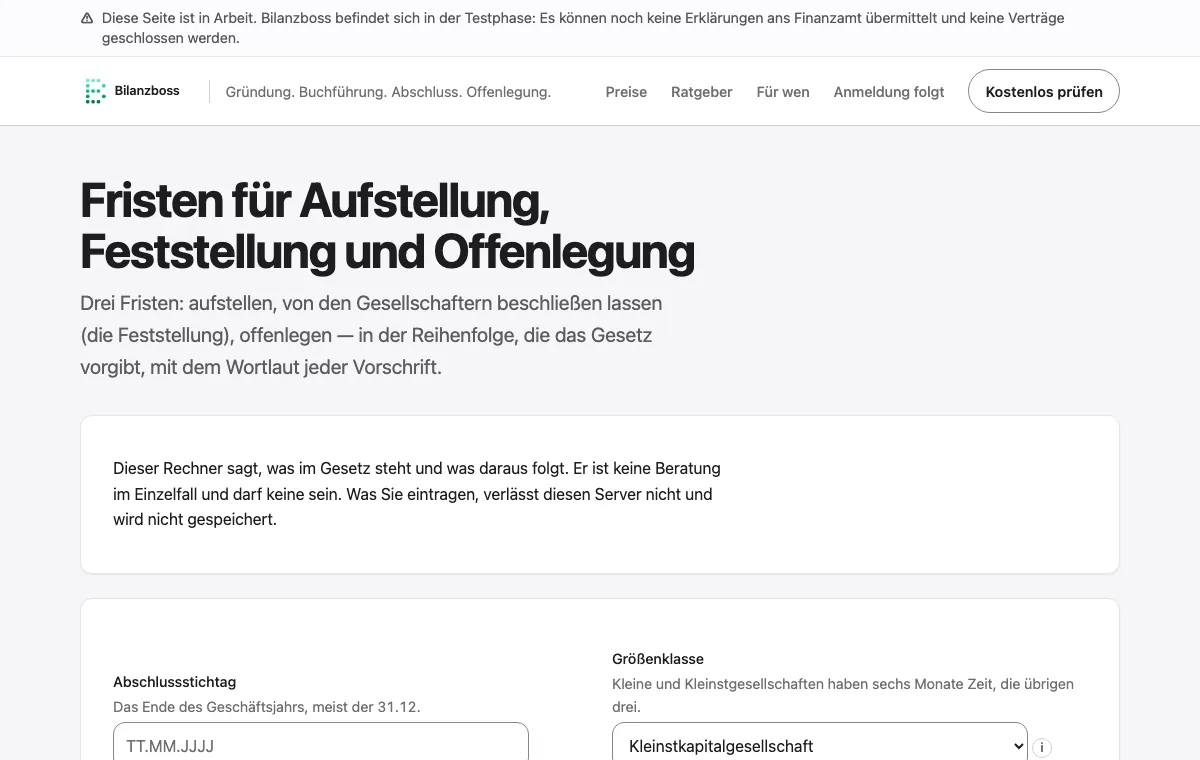
Die Frist für die Feststellung zählt ab dem Ende des Geschäftsjahres.
Eine kleine Gesellschaft hat elf Monate, also für das Geschäftsjahr 2026 bis zum 30.11.2027. Für eine mittelgroße oder große Gesellschaft sind es acht Monate, hier also der 31.08.2027. Die Satzung kann diese Frist nicht verlängern.
Sie darf aber kürzer sein – ein Blick in den Gesellschaftsvertrag lohnt sich. Für ein abweichendes Geschäftsjahr rechnet der Fristenrechner Ihre Termine aus.
Was ins Protokoll gehört
- Firma und Sitzder Gesellschaft, genau wie im Handelsregister.
- Tag und Ortder Versammlung oder des Beschlusses.
- Wer abstimmtName und Anteil jedes Gesellschafters oder seines Vertreters.
- Was festgestellt wirdder Jahresabschluss zum Stichtag, in der vorgelegten Fassung.
- Die Verwendung des ErgebnissesVortrag, Ausschüttung, Rücklage – mit Beträgen.
- Abstimmung und UnterschriftErgebnis der Abstimmung, Ort, Datum, Unterschrift.
Gewinnverwendung im selben Protokoll
Über die Verwendung des Ergebnisses beschließen die Gesellschafter in derselben Frist wie über die Feststellung. Deshalb stehen beide Punkte fast immer im selben Protokoll.
Bei der UG gehört die gesetzliche Rücklage dazu: Ein Viertel des Jahresüberschusses, gemindert um einen Verlustvortrag, bleibt in der Gesellschaft. Wie sie berechnet und gebucht wird, zeigt die gesetzliche Rücklage der UG.
Hatte die Gesellschaft einen Verlust, wird er in der Regel auf neue Rechnung vorgetragen. Was das für die Steuer der nächsten Jahre bedeutet, erklärt der Verlustvortrag in GmbH und UG.
Entlastung der Geschäftsführung
Oft beschließen die Gesellschafter im selben Protokoll auch die Entlastung. Damit billigen sie die Arbeit der Geschäftsführung im abgelaufenen Jahr. Pflicht ist die Entlastung nicht.
Ob und mit welchem Inhalt sie beschlossen wird, entscheiden die Gesellschafter; das Muster enthält sie als eigenen Punkt, der gestrichen werden kann.
Alleingesellschafter und Beschluss ohne Treffen
Eine Versammlung mit Einladung braucht es nicht immer. Der Alleingesellschafter fasst den Beschluss allein und unterschreibt ihn sofort. Mehrere Gesellschafter können schriftlich oder per E-Mail abstimmen, wenn alle damit einverstanden sind.
Wichtig ist in jedem Fall, dass der Beschluss schriftlich festgehalten und unterschrieben wird – ein mündlicher Beschluss lässt sich später nicht belegen.
Rechenbeispiel
Muster zum Ausfüllen: UG und GmbH
Ein erfundenes Beispiel: Die Muster UG (haftungsbeschränkt) hat im Geschäftsjahr 2026 einen Jahresüberschuss von 8.400,00 € und keinen Verlustvortrag. Die Rücklage der UG beträgt ein Viertel des Überschusses, also 2.100,00 €. Übrig bleiben 6.300,00 €, über die die Gesellschafter entscheiden.
Protokoll der Gesellschafterversammlung der Muster UG (haftungsbeschränkt), Sitz: [Ort]
- Tag und Ort:[Datum], [Ort]
- Anwesend:[Name], Alleingesellschafter, zugleich Geschäftsführer
- Feststellung:Der Jahresabschluss zum 31.12.2026 wird in der vorgelegten Fassung festgestellt.
- Verwendung:Vom Jahresüberschuss von 8.400,00 € werden 2.100,00 € in die gesetzliche Rücklage eingestellt, 6.300,00 € werden auf neue Rechnung vorgetragen.
- Entlastung:Dem Geschäftsführer wird für 2026 Entlastung erteilt.
- Abstimmung:einstimmig, [Zahl] Stimmen dafür
[Ort, Datum] · [Unterschrift]
Bei einer GmbH fehlt Punkt 4 die Rücklage. Sonst ist das Muster gleich: Die Gesellschafter beschließen, den Gewinn vorzutragen, ganz oder teilweise auszuschütten oder in eine freiwillige Rücklage zu stellen.
Wird ausgeschüttet, steht der Betrag je Gesellschafter im Protokoll. Was dann bei Steuer und Buchung passiert, erklärt der Ratgeber Gewinnausschüttung aus UG und GmbH.
Was danach passiert
Nach der Feststellung geht der Abschluss an das Unternehmensregister. Den Beschluss selbst müssen kleine Gesellschaften nicht mit einreichen.
Das Protokoll gehört zu den Unterlagen der Gesellschaft und wird so lange aufbewahrt wie der Abschluss selbst – Einzelheiten unter Aufbewahrungsfristen für GmbH und UG. Alle Termine eines Jahres auf einen Blick zeigt das Steuerjahr als Bild.
Was ein Programm dafür können muss
- Den Beschluss vorausfüllenmit Firma, Stichtag und Ergebnis aus dem fertigen Abschluss.
- Die Rücklage der UG rechnenund in den Beschluss übernehmen.
- Die Frist kennenund rechtzeitig daran erinnern.
- Die Reihenfolge haltenerst die Feststellung, dann die Offenlegung.
Was die Feststellung kostet
Der Beschluss selbst kostet nichts: Er braucht keinen Notar und keine Eintragung im Handelsregister. Kosten entstehen erst danach, bei der Offenlegung.
Das Unternehmensregister verlangt für das Einstellen 18,50 € bei einer Kleinstgesellschaft und 25,00 € bei einer kleinen Gesellschaft.
Dazu kommt jedes Jahr eine Gebühr für die Führung des Registers von 3,00 €, wenn die Erleichterungen für kleine Gesellschaften gelten. Wie die Offenlegung abläuft, steht unter Offenlegung beim Unternehmensregister.
Fragen, die Sie stellen sollten
- Wird der Beschluss über Feststellung und Gewinnverwendung aus dem Abschluss vorausgefüllt?
- Rechnet das Programm die Rücklage der UG in den Beschluss ein?
- Erinnert es an die Frist für die Feststellung?
- Lässt es die Offenlegung erst nach der Feststellung zu?
Häufige Fragen
Wer stellt den Jahresabschluss einer GmbH fest?
Die Gesellschafter, durch Beschluss. Die Geschäftsführung stellt den Abschluss nur auf. Ist der Geschäftsführer zugleich Alleingesellschafter, fasst er den Beschluss als Gesellschafter und unterschreibt ihn auch so.
Bis wann muss der Jahresabschluss festgestellt sein?
Bei einer kleinen GmbH oder UG innerhalb von elf Monaten nach dem Ende des Geschäftsjahres – für das Kalenderjahr 2026 also bis zum 30.11.2027. Mittelgroße und große Gesellschaften haben acht Monate. Die Satzung kann die Frist verkürzen, aber nicht verlängern.
Was ist der Unterschied zwischen Aufstellung und Feststellung?
Aufstellen heißt: Die Geschäftsführung erstellt den Abschluss und unterschreibt ihn. Feststellen heißt: Die Gesellschafter beschließen, dass dieser Abschluss gilt. Erst danach wird er offengelegt.
Braucht ein Alleingesellschafter ein Protokoll?
Ja. Auch der Alleingesellschafter hält den Beschluss schriftlich fest und unterschreibt ihn. Eine Versammlung mit Einladung braucht er dafür nicht.
Muss der Feststellungsbeschluss offengelegt werden?
Kleine Gesellschaften reichen den Beschluss nicht mit ein; offengelegt werden der Abschluss und die Angaben, die für die Größe der Gesellschaft vorgeschrieben sind. Das Protokoll wird aufbewahrt.
Und Bilanzboss?
Bilanzboss füllt den Beschluss über Feststellung und Gewinnverwendung aus dem fertigen Abschluss vor: Firma, Stichtag, Jahresergebnis, bei der UG die Rücklage. Sie tragen nur Datum und Abstimmung ein und unterschreiben. Der Beschluss ist im Preis des Abschlusses enthalten. Was das kostet, steht auf der Preisseite.
Abschluss ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Steuern
Gewinnausschüttung aus UG und GmbH
Gewinnausschüttung aus UG oder GmbH: Beschluss, verteilbarer Betrag, Kapitalertragsteuer und die Buchung im SKR03 und SKR04 – mit Rechenbeispiel.
Gründung und Rechtsform
Gesetzliche Rücklage der UG
UG gesetzliche Rücklage: wie viel die UG jedes Jahr zurücklegt, wie der Verlustvortrag zählt, bis wann die Pflicht gilt und wie Sie sie buchen.
Jahresabschluss
Checkliste Jahresabschluss
Checkliste Jahresabschluss für GmbH und UG: welche Unterlagen Sie brauchen, was in keiner Buchung steht und bis wann alles bereitliegen muss.
Alle weiteren Beiträge (39)
- Das erste Geschäftsjahr der UG
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH