Kleinunternehmerregelung für GmbH und UG: Wann sie gilt und was bleibt
Kleinunternehmerregelung für GmbH und UG: wann sie gilt, was sie für Ihre Rechnungen bedeutet und warum Bilanz und E-Bilanz trotzdem Pflicht bleiben.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Die Kleinunternehmerregelung gilt auch für eine GmbH oder UG: Lag der Umsatz im Vorjahr bei höchstens 25.000 € und bleibt er im laufenden Jahr bei höchstens 100.000 €, stellt die Gesellschaft Rechnungen ohne Umsatzsteuer.
Buchführung, Jahresabschluss, E-Bilanz, Körperschaft- und Gewerbesteuer bleiben trotzdem. Es ändert sich nur die Umsatzsteuer.
Kurz gesagt: möglich, aber nur bei der Umsatzsteuer
Kleinunternehmer ist, wer wenig umsetzt und deshalb keine Umsatzsteuer ausweisen muss. Die Regelung hängt am Umsatz, nicht an der Rechtsform. Eine GmbH oder UG kann sie deshalb genauso nutzen wie jeder andere Unternehmer. Was viele überrascht: An den Pflichten einer Kapitalgesellschaft ändert sie nichts außer der Umsatzsteuer.
Die Umsatzgrenzen
Zwei Grenzen gelten zusammen. Der Umsatz des Vorjahres darf 25.000 € nicht überschritten haben, und im laufenden Jahr darf er 100.000 € nicht überschreiten. Gezählt wird der Umsatz ohne Umsatzsteuer, aus allen Tätigkeiten der Gesellschaft.
Wer im laufenden Jahr über die obere Grenze kommt, ist ab genau dem Umsatz, mit dem er sie überschreitet, kein Kleinunternehmer mehr – nicht erst im nächsten Jahr.
Das Jahr der Gründung
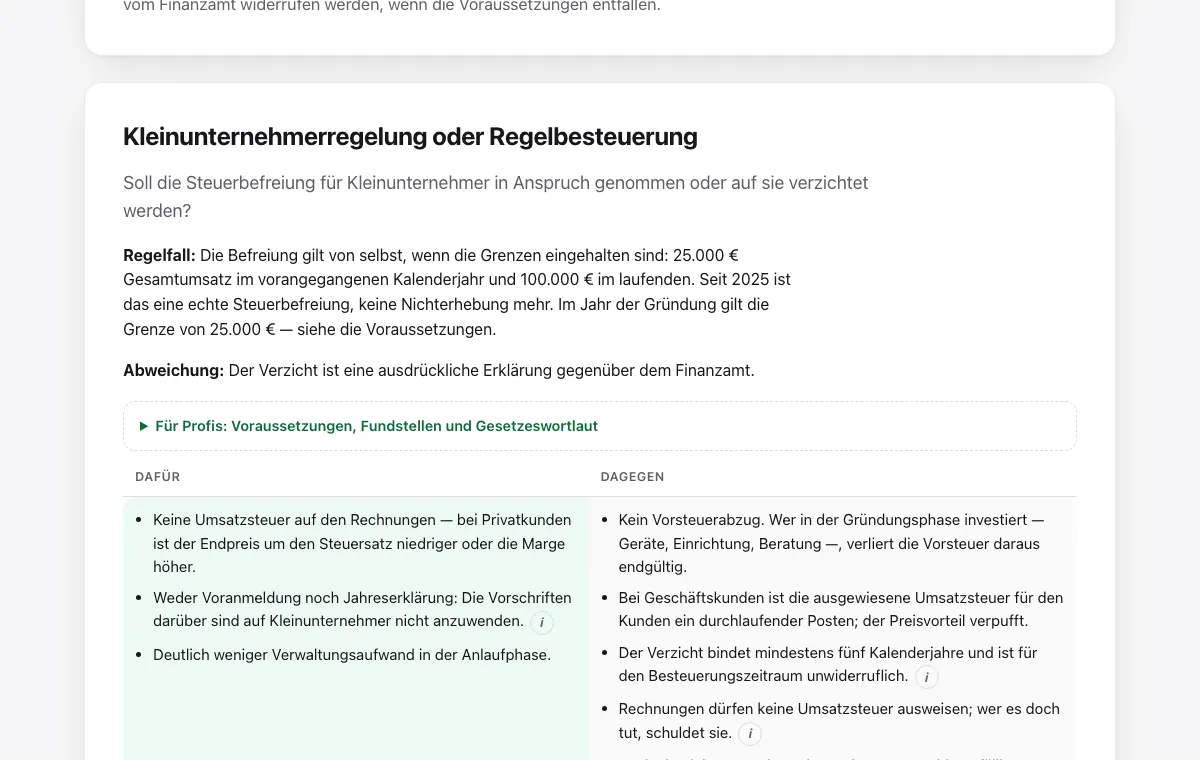
Im Jahr der Gründung gibt es kein Vorjahr. Dann zählt der Umsatz, den die Gesellschaft in diesem ersten Jahr tatsächlich einnimmt, und dafür gilt die niedrigere Grenze von 25.000 €.
Eine Schätzung oder Hochrechnung auf das ganze Jahr gibt es nicht: Wird die Grenze überschritten, endet die Regelung mit dem Umsatz, der darüber hinausführt.
Ob die Gesellschaft die Regelung nutzt, gibt sie im Fragebogen an, den das Finanzamt nach der Gründung schickt – mehr dazu unter Das erste Geschäftsjahr der UG. Welche Entscheidungen bei der Gründung sonst anstehen, zeigt der Weg zur Gründung.
Was wegfällt und was bleibt
Weg fallen die Umsatzsteuer auf den Rechnungen, die Voranmeldungen und in der Regel die Jahreserklärung zur Umsatzsteuer.
Es bleiben: doppelte Buchführung, Jahresabschluss, E-Bilanz – die Bilanz in der Form, die das Finanzamt elektronisch annimmt –, Körperschaft- und Gewerbesteuer und die Offenlegung beim Unternehmensregister.
Die vollständige Liste der laufenden Pflichten steht unter Buchhaltungspflichten der GmbH und UG.
Rechnungen ohne Umsatzsteuer
Eine Rechnung der Kleinunternehmer-UG nennt keinen Steuersatz und keinen Steuerbetrag. Stattdessen steht darauf ein Satz, dass wegen der Kleinunternehmerregelung keine Umsatzsteuer berechnet wird.
Alle anderen Angaben bleiben Pflicht: Name und Anschrift beider Seiten, Datum, Nummer, Leistung, Betrag. Auch die E-Rechnung betrifft Kleinunternehmer – sie müssen E-Rechnungen empfangen können. Einzelheiten unter E-Rechnung: Was eine GmbH ab wann können muss.
Rechenbeispiel
Kein Vorsteuerabzug: ein Rechenbeispiel
Eine erfundene UG hatte im Vorjahr 18.000 € Umsatz und erwartet in diesem Jahr 21.000 €. Beide Grenzen sind eingehalten, sie kann die Regelung nutzen. Ihre Rechnungen enthalten dann keine Umsatzsteuer, und eine Voranmeldung gibt sie nicht ab.
Kauft sie einen Laptop für 1.000 € netto, zahlt sie 190,00 € Umsatzsteuer dazu und bekommt diese Vorsteuer nicht zurück. Als normale Unternehmerin hätte sie die 190,00 € vom Finanzamt erstattet bekommen.
Wechsel hinein oder heraus
Wer in die Regelung wechselt oder aus ihr heraus, muss bei größeren Anschaffungen der letzten Jahre den damaligen Vorsteuerabzug berichtigen. Das betrifft Güter, deren Vorsteuer mehr als 1.000 € betrug.
Ein Beispiel: Eine UG hat vor zwei Jahren eine Maschine gekauft und die Vorsteuer gezogen; wird sie jetzt Kleinunternehmerin, zahlt sie einen Teil davon zurück. Wie oft und für welchen Zeitraum, hängt vom Gut ab.
Freiwillig verzichten
Eine Gesellschaft, die unter den Grenzen bleibt, muss die Regelung nicht nutzen. Sie kann darauf verzichten und Rechnungen ganz normal mit Umsatzsteuer stellen, etwa weil ihre Kunden selbst Unternehmen sind und die Steuer ohnehin zurückbekommen.
An diesen Verzicht ist sie dann für mehrere Jahre gebunden. Ob das passt, ist eine Abwägung im Einzelfall.
Holding und ruhende Gesellschaft
Eine Holding, die nur Anteile hält, und eine ruhende Gesellschaft haben oft gar keinen Umsatz. Dann stellt sich die Frage nach der Regelung kaum – Voranmeldungen fallen ohnehin nicht an. Welche Pflichten dort trotzdem jedes Jahr bleiben, steht unter Holding: Pflichten und Kosten und unter Die ruhende Gesellschaft.
Häufige Fehler mit der Kleinunternehmerregelung
- Die Bilanz weggelassen.Eine GmbH oder UG bilanziert immer – die Regelung ändert daran nichts.
- Trotzdem Steuer auf der Rechnung.Wer Umsatzsteuer ausweist, schuldet sie dem Finanzamt, auch als Kleinunternehmer.
- Die Grenze im laufenden Jahr übersehen.Wer sie überschreitet, ist ab diesem Umsatz kein Kleinunternehmer mehr.
- Vorsteuer gezogen.Als Kleinunternehmer gibt es keinen Vorsteuerabzug.
- Den Wechsel nicht beachtet.Größere Anschaffungen der letzten Jahre können eine Berichtigung auslösen.
Die Grenze gilt für den Umsatz der Gesellschaft, nicht für den Gewinn. Eine UG mit wenig Gewinn, aber viel Umsatz – etwa im Handel – fällt deshalb schnell heraus.
Was ein Programm dafür können muss
- Rechnungen ohne Steuermit dem richtigen Hinweissatz schreiben.
- Den Umsatz gegen die Grenzen halten, im Vorjahr und im laufenden Jahr.
- Einen Wechsel erkennenund die Berichtigung der Vorsteuer anstoßen.
- Trotzdem bilanzierenAbschluss, E-Bilanz und Erklärungen wie jede GmbH.
Wie der Jahresabschluss einer UG entsteht, steht unter Jahresabschluss der UG.
Was die Regelung kostet
Die Regelung selbst kostet nichts. Ihr Preis ist der fehlende Vorsteuerabzug: Jede Anschaffung wird um die Umsatzsteuer teurer, im Beispiel um 190,00 € beim Laptop. Dafür entfallen die Voranmeldungen.
Ob sich das rechnet, hängt davon ab, an wen die Gesellschaft verkauft und wie viel sie einkauft – das ist eine Entscheidung im Einzelfall. Was eine UG im Jahr sonst kostet, steht unter Was kostet eine UG-Gründung wirklich.
Fragen, die Sie stellen sollten
- Schreibt das Programm Rechnungen ohne Umsatzsteuer mit dem richtigen Hinweis?
- Warnt es, wenn der Umsatz eine der Grenzen erreicht?
- Erkennt es den Wechsel in die Regelung oder aus ihr heraus?
- Macht es trotzdem Jahresabschluss, E-Bilanz und die Steuererklärungen der Gesellschaft?
Häufige Fragen
Kann eine GmbH die Kleinunternehmerregelung nutzen?
Ja. Die Regelung hängt am Umsatz, nicht an der Rechtsform. Eine GmbH oder UG mit wenig Umsatz kann sie genauso nutzen.
Muss eine UG als Kleinunternehmer trotzdem eine Bilanz erstellen?
Ja. Buchführung, Jahresabschluss, E-Bilanz, Körperschaft- und Gewerbesteuer und die Offenlegung bleiben. Die Regelung ändert nur die Umsatzsteuer.
Welche Umsatzgrenzen gelten für die Kleinunternehmerregelung?
Umsatz im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 €, jeweils ohne Umsatzsteuer. Im Gründungsjahr gilt die niedrigere Grenze für das erste Jahr selbst.
Was muss auf einer Rechnung ohne Umsatzsteuer stehen?
Alle üblichen Angaben, aber kein Steuersatz und kein Steuerbetrag – stattdessen ein Satz, dass wegen der Kleinunternehmerregelung keine Umsatzsteuer berechnet wird.
Was passiert, wenn die Grenze überschritten wird?
Wird im laufenden Jahr die obere Grenze überschritten, gilt die Regelung ab diesem Umsatz nicht mehr. Ab dann stellt die Gesellschaft Rechnungen mit Umsatzsteuer und gibt Voranmeldungen ab.
Und Bilanzboss?
In Bilanzboss geben Sie bei der Gründung oder in den Angaben zur Firma an, ob Sie die Regelung nutzen. Rechnungen tragen dann den passenden Satz statt der Steuer, und einen Wechsel erkennt das Programm für die Berichtigung der Vorsteuer selbst. Abschluss, E-Bilanz und Erklärungen laufen wie bei jeder anderen Gesellschaft.
Abschluss ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Steuern
Umsatzsteuervoranmeldung der GmbH
Umsatzsteuervoranmeldung der GmbH oder UG: monatlich oder vierteljährlich, alle Fristen 2027, Dauerfristverlängerung, Zusammenfassende Meldung.
Buchhaltung
Buchhaltungspflichten der GmbH und UG
Buchhaltungspflichten der GmbH und UG als Checkliste: was jeden Monat, jedes Quartal und zum Jahresende ansteht – Belege, E-Rechnung, Abschluss.
Buchhaltung
E-Rechnung-Pflicht für GmbH und UG
E-Rechnung-Pflicht für GmbH und UG: Empfangen seit 2025, ausstellen ab 2027 oder 2028 – je nach Umsatz. Formate, Ausnahmen und was die Umstellung kostet.
Alle weiteren Beiträge (39)
- Holding-GmbH
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH