Inventur in der GmbH und Anlagenverzeichnis zum Jahresende: Was eine kleine GmbH braucht
Muss eine GmbH Inventur machen? Was zum Jahresende gezählt wird, was ins Anlagenverzeichnis gehört und welche Grenzen für GWG gelten – mit Beispiel.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Zum Jahresende hält jede GmbH fest, was sie besitzt. Die Inventur zählt Vorräte und Bestände, das Anlagenverzeichnis führt alles auf, was länger im Betrieb bleibt, vom Notebook bis zum Fahrzeug.
Aus der Inventur folgt der Wert der Vorräte in der Bilanz, aus dem Anlagenverzeichnis folgen die Abschreibungen. Wer kein Lager hat, ist mit der Inventur schnell fertig; ein Anlagenverzeichnis braucht fast jede Gesellschaft.
Inventur: zählen, was da ist
Die Buchhaltung weiß, was eingekauft wurde. Sie weiß nicht, was davon am Jahresende noch im Regal liegt. Das klärt die Inventur: Zum Ende des Geschäftsjahres wird gezählt, gemessen oder gewogen, und jede Menge bekommt einen Wert.
- Waren.Alles, was zum Weiterverkauf eingekauft wurde.
- Material.Rohstoffe, Hilfsstoffe und Betriebsstoffe, die noch nicht verbraucht sind.
- Unfertige Arbeiten.Aufträge, die am Stichtag begonnen, aber noch nicht abgerechnet sind. Bei einem Handwerker ist das zum Beispiel das halb fertige Dach.
- Fertige Erzeugnisse.Selbst hergestellte Ware, die noch nicht verkauft ist.
Der gezählte Wert wird mit dem Wert verglichen, der in der Buchhaltung steht. Der Unterschied wird gebucht. Erst danach stimmt die Bilanz mit dem Lager überein, und erst danach stimmt der Gewinn: Ware, die noch da ist, war in diesem Jahr noch kein Aufwand.
Wann gezählt wird
Am Stichtag, meist dem 31. Dezember. In engen Grenzen darf auch einige Wochen davor oder danach gezählt werden, wenn der Bestand sauber auf den Stichtag umgerechnet wird.
Inventurliste: welche Spalten sie braucht
Bezeichnung, Menge, Einheit, Preis je Stück, Wert, dazu Tag und Name dessen, der gezählt hat. Bei Handwerk und Handel steht mehr darin – siehe angefangene Arbeiten im Handwerk und Warenbestand im Onlinehandel.
Muss eine GmbH ohne Warenlager Inventur machen?
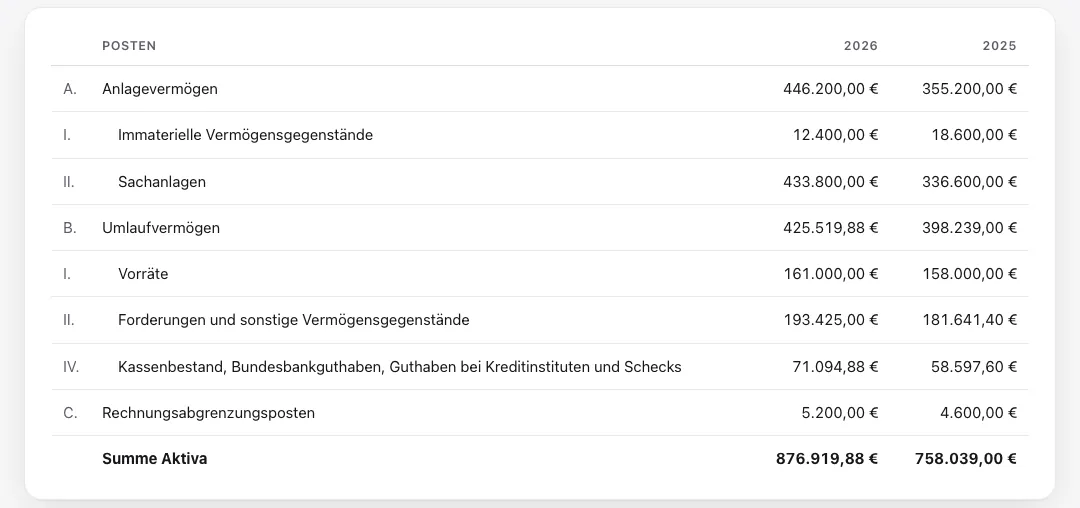
Ja, nur kürzer. Zur Inventur gehören nicht nur Waren, sondern auch Kasse, Bankguthaben, Forderungen und Schulden – und das Anlagevermögen. Eine Beratungs-GmbH ohne Lager gleicht deshalb Konten und Belege ab und prüft, ob es angefangene Aufträge gibt, die erst im neuen Jahr abgerechnet werden.
Rechenbeispiel
Ein Rechenbeispiel zur Inventur
Ein erfundenes Beispiel: eine kleine Handels-GmbH für Bürobedarf. Auf dem Konto für den Warenbestand stehen noch 4.000,00 €, der Wert vom letzten Jahresende. Am 31. Dezember wird gezählt.
Gezählt sind 5.200,00 €, gebucht waren 4.000,00 €. Der Bestand ist um 1.200,00 € gestiegen. Dieser Betrag wird gebucht: Der Warenbestand in der Bilanz steigt, der Aufwand für Waren sinkt. Der Gewinn ist damit um 1.200,00 € höher als ohne Inventur. Wäre der Bestand gesunken, liefe es umgekehrt: mehr Aufwand, weniger Gewinn.
Die Zählliste gehört zum Inventar und damit zu den Unterlagen des Abschlusses. Sie wird wie die Bücher und der Abschluss selbst 10 Jahre aufbewahrt.
Anlagenverzeichnis: Muster mit den Spalten
Das Anlagenverzeichnis ist die Liste aller Gegenstände, die dem Betrieb auf Dauer dienen: Möbel, Rechner, Maschinen, Fahrzeuge, gekaufte Software. Solche Anschaffungen werden nicht auf einmal zu Aufwand. Sie werden abgeschrieben, das heißt: Ihr Preis wird auf die Jahre der Nutzung verteilt.
Je Gegenstand stehen im Verzeichnis:
- die Bezeichnung und das Konto,
- der Tag der Anschaffung und der Preis,
- der Weg der Abschreibung,
- der Buchwert am Anfang des Jahres,
- Zugänge, die Abschreibung des Jahres und Abgänge,
- der Buchwert am Ende des Jahres.
Jede Zeile muss aufgehen: Anfang plus Zugang minus Abschreibung minus Abgang ergibt das Ende. Die Summe der letzten Spalte ist der Betrag, der in der Bilanz als Anlagevermögen steht.
Ein Gegenstand, der vollständig abgeschrieben ist, bleibt im Verzeichnis, solange er im Betrieb ist; der Buchwert null ist richtig. Ein Firmenwagen steht genauso darin wie ein Notebook.
Verkauft oder verschrottet: der Abgang
Ein Gegenstand, der verkauft, verschenkt oder verschrottet wurde, muss ausgetragen werden. Sein restlicher Buchwert wird in diesem Jahr zu Aufwand, und im Jahr des Abgangs gibt es die Abschreibung nur anteilig. Ein Blick durch die Liste am Jahresende gehört deshalb dazu: Ist alles noch da?
Kleine Anschaffungen: die Grenzen
Nicht jeder Locher muss über Jahre abgeschrieben werden. Für kleine Anschaffungen gibt es Erleichterungen. Maßgeblich ist der Preis ohne Umsatzsteuer.
- Bis 250 € netto.Der Kauf wird sofort als Aufwand gebucht. Ins Verzeichnis muss er nicht.
- Über 250 € bis 800 € netto.Auch dieser Kauf darf im Jahr der Anschaffung ganz abgesetzt werden. Er wird aber ins Verzeichnis aufgenommen, mit dem Tag der Anschaffung und dem Preis. Solche Gegenstände heißen geringwertige Wirtschaftsgüter.
- Über 250 € bis 1.000 € netto: der Sammelposten.Statt einzeln abzusetzen, kann die Gesellschaft alle Anschaffungen dieser Preisklasse in einen Topf legen und über 5 Jahre gleichmäßig abschreiben. Die Wahl gilt einheitlich für alle Anschaffungen eines Jahres. Wird ein Gegenstand aus dem Topf verkauft oder verschrottet, läuft die Abschreibung trotzdem weiter.
- Darüber.Der Gegenstand wird über die Jahre abgeschrieben, in denen er üblicherweise genutzt wird. Diese Nutzungsdauer steht in amtlichen Tabellen.
GWG-Grenze: netto oder brutto?
Die Grenzen gelten für den Preis ohne Umsatzsteuer – auch für eine Gesellschaft, die die Umsatzsteuer beim Einkauf nicht vom Finanzamt zurückbekommt, also keine Vorsteuer abzieht. Abgeschrieben werden bei ihr dann aber die Kosten mit Steuer.
Welchen Weg die Gesellschaft nimmt, wo sie die Wahl hat, entscheidet die Geschäftsführung. Für Computer und Software lässt die Finanzverwaltung außerdem zu, eine Nutzungsdauer von einem Jahr anzunehmen. Auch das ist eine Wahl, keine Pflicht, und der Gegenstand gehört trotzdem ins Verzeichnis.
Rechenbeispiel
Ein Rechenbeispiel zur Abschreibung
Ein erfundenes Beispiel: Die GmbH kauft am 10.09.2026 einen Hubwagen für 1.800 € netto. Die amtliche Tabelle nennt dafür 8 Jahre. Die Gesellschaft schreibt gleichmäßig ab.
Im Jahr der Anschaffung zählt nur die Zeit ab dem Kauf, der Monat des Kaufs zählt voll mit. Hier sind das 4 Monate. Am Ende verteilt sich die Abschreibung deshalb auf 9 Kalenderjahre.
Gebucht wird in zwei Schritten: beim Kauf der Zugang auf einem Anlagekonto, am Jahresende die Abschreibung als Aufwand. Ein Kontenrahmen ist die Nummerierung der Buchhaltungskonten; üblich sind SKR03 und SKR04.
Geringwertige Wirtschaftsgüter und der Sammelposten haben eigene Konten: im SKR04 0670 und 0675, im SKR03 0480 und 0485. Die laufende Abschreibung steht im SKR04 auf 6220 „Abschreibungen auf Sachanlagen (ohne AfA auf Fahrzeuge und Gebäude)“, im SKR03 auf 4830.
Was eine gute Lösung können muss
Ob Kanzlei oder Programm, für Inventur und Anlagenverzeichnis kommt es auf diese Punkte an:
- Sie führt das Anlagenverzeichnis fort, statt es jedes Jahr neu aufzubauen.
- Sie rechnet den Abschreibungsplan je Gegenstand und bucht die Abschreibung des Jahres.
- Sie kennt die Grenzen für kleine Anschaffungen und zeigt die Wege, ohne für Sie zu wählen.
- Sie fragt am Jahresende nach Abgängen.
- Sie nimmt die gezählten Vorräte auf und bucht den Unterschied zum Buchbestand.
- Sie gibt das Verzeichnis so aus, dass Sie es aufbewahren und bei einer Prüfung vorlegen können.
Welche Unterlagen sonst zum Jahresende gehören, steht in der Checkliste der Unterlagen zum Jahresabschluss, wie lange Zähllisten aufzuheben sind, unter Aufbewahrungsfristen.
Was es kostet
Gebühren fallen für beides nicht an. Was Inventur und Anlagenverzeichnis kosten, ist Zeit.
- Die Inventurkostet die Stunden, die das Zählen dauert. Bei einem kleinen Lager ist das ein Nachmittag, bei einer Gesellschaft ohne Vorräte eine Viertelstunde für die angefangenen Aufträge.
- Das Anlagenverzeichniskostet beim ersten Mal am meisten: Alle vorhandenen Gegenstände müssen mit Tag und Preis der Anschaffung erfasst werden. Danach kommen nur die Käufe und Abgänge des Jahres dazu.
- Bei einer Kanzleikann das Führen des Anlagenverzeichnisses ein eigener Posten auf der Rechnung sein. Fragen Sie, ob es im Preis für den Abschluss steckt.
Teurer als beides ist ein Fehler. Eine vergessene Abschreibung macht den Gewinn zu hoch. Ein Gegenstand, der längst verkauft ist und noch im Verzeichnis steht, macht die Bilanz falsch.
Und Vorräte, die nie gezählt wurden, fallen spätestens bei einer Prüfung auf. Was der Abschluss insgesamt kostet, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
Die Reihenfolge der Arbeiten am Jahresende zeigt die Seite Jahresabschluss selbst machen.
Fragen, die Sie stellen sollten
- Führen Sie das Anlagenverzeichnis fort, und ist das im Preis für den Abschluss enthalten?
- Wie erfahre ich, welche Wege der Abschreibung es für eine Anschaffung gibt?
- Was brauchen Sie von mir zur Inventur, und in welcher Form?
- Wie melde ich Ihnen, dass ein Gegenstand verkauft oder verschrottet wurde?
- Bekomme ich das Anlagenverzeichnis als Datei zum Aufbewahren?
Häufige Fragen
Muss eine GmbH ohne Warenlager eine Inventur machen?
Ja, nur kürzer: Kasse, Bankguthaben, Forderungen, Schulden und Anlagevermögen gehören auch zur Inventur, dazu angefangene Aufträge.
Wann muss die Inventur der GmbH stattfinden?
Zum Ende des Geschäftsjahres, meist am 31. Dezember. In engen Grenzen darf auch etwas davor oder danach gezählt und auf den Stichtag umgerechnet werden.
Was gehört in das Anlagenverzeichnis einer GmbH?
Alles, was dem Betrieb auf Dauer dient – Möbel, Rechner, Maschinen, Fahrzeuge –, mit Tag und Preis der Anschaffung, Abschreibung, Zugängen, Abgängen und Buchwert.
Wie hoch ist die Grenze für geringwertige Wirtschaftsgüter?
Bis 800 € netto darf eine Anschaffung im Jahr des Kaufs ganz abgesetzt werden. Über 250 € muss sie dann ins Anlagenverzeichnis.
Sofortabschreibung oder Sammelposten: was gilt?
Für Anschaffungen zwischen 250 € und 1.000 € netto darf die GmbH einen Sammelposten bilden und über 5 Jahre abschreiben. Die Wahl gilt einheitlich für alle Anschaffungen eines Jahres.
Gilt die GWG-Grenze netto oder brutto?
Netto, also ohne Umsatzsteuer – auch für eine Gesellschaft, die die Umsatzsteuer beim Einkauf nicht vom Finanzamt zurückbekommt.
Und Bilanzboss?
In Bilanzboss entsteht das Anlagenverzeichnis aus Ihren Antworten: was gekauft wurde, wann, und auf welchem Weg es abgeschrieben wird.
Den Weg wählen Sie; das Programm stellt den Plan auf, bucht die Abschreibung jedes Jahres und gibt das Verzeichnis als Tabelle und als PDF aus. Für die Inventur gibt es eine Zählliste, aus der die Buchung des Unterschieds folgt.
Jahresabschluss selbst machenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Checkliste Jahresabschluss
Checkliste Jahresabschluss für GmbH und UG: welche Unterlagen Sie brauchen, was in keiner Buchung steht und bis wann alles bereitliegen muss.
Jahresabschluss
Rückstellungen im Jahresabschluss
Rückstellungen im Jahresabschluss der GmbH: bilden, berechnen, buchen und im Folgejahr auflösen – für Abschlusskosten und Steuern, mit Rechenbeispiel.
Steuern
Firmenwagen in der GmbH
Firmenwagen in der GmbH: wie die Privatnutzung des Geschäftsführers pauschal oder per Fahrtenbuch versteuert und gebucht wird – mit Rechenbeispiel.
Alle weiteren Beiträge (39)
- Aufbewahrungsfristen für GmbH und UG
- Belegerkennung
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- AfA-Tabelle für die GmbH