Checkliste Jahresabschluss: Diese Unterlagen braucht Ihre GmbH oder UG
Checkliste Jahresabschluss für GmbH und UG: welche Unterlagen Sie brauchen, was in keiner Buchung steht und bis wann alles bereitliegen muss.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Die Checkliste für den Jahresabschluss einer UG oder GmbH hat vier Kernpunkte: die vollständige Buchhaltung des Jahres, die Kontoauszüge zum letzten Tag des Geschäftsjahres, den Abschluss des Vorjahres und das Anlagenverzeichnis.
Dazu kommen Angaben, die in keiner Buchung stehen – etwa die Gesellschafter mit ihren Anteilen und der Hebesatz der Gemeinde. Wer diese Mappe früh im neuen Jahr beisammen hat, hält alle Fristen ohne Eile.
Warum eine Liste die meiste Zeit spart
Der Jahresabschluss selbst ist Rechenarbeit. Lange dauert er fast immer aus einem anderen Grund: Es fehlt etwas. Ein Kontoauszug vom Dezember, der Kaufvertrag für das Auto, die Anschrift eines Gesellschafters.
Diese Checkliste nennt, was bereitliegen muss. In welcher Reihenfolge die Arbeiten dann laufen, steht unter Den Jahresabschluss selbst machen. Bei einer Holding oder einer Gesellschaft ohne Geschäft ist sie kürzer.
Die Checkliste zum Ausdrucken
Über die Druckfunktion Ihres Browsers speichern Sie diese Seite als PDF und haken auf Papier ab. Laufende Pflichten über das ganze Jahr stehen in der Checkliste der Buchhaltungspflichten.
Aus der laufenden Buchhaltung
Die Buchhaltung muss für das ganze Geschäftsjahr gebucht sein, vom ersten bis zum letzten Tag.
- Die Buchungen des Jahresals Datei: im DATEV-Format oder als Kontenexport. Notfalls genügt die Summen- und Saldenliste, also die Liste aller Konten mit ihrem Stand am Jahresende.
- Die Kontoauszüge zum Stichtagfür jedes Bankkonto, jede Kreditkarte und jeden Zahlungsdienst. Der gebuchte Stand muss auf den Cent passen.
- Das Kassenbuch,falls die Gesellschaft Bargeld hat – mit dem gezählten Bestand.
- Offene Rechnungen an Kundendie Forderungen in der Bilanz.
- Offene Rechnungen von Lieferanten,auch die, die erst im neuen Jahr kommen, aber das alte betreffen.
- Die Belegezu jeder Buchung.
Aus dem Vorjahr
Ein Abschluss beginnt dort, wo der letzte aufgehört hat.
- Der letzte Jahresabschluss.Als PDF genügt. Daraus kommen die Anfangswerte.
- Die letzten Steuerbescheide,vor allem der, der einen Verlustvortrag feststellt – einen Verlust aus früheren Jahren, der mit späteren Gewinnen verrechnet wird.
- Die Bescheide über Vorauszahlungenund was im Jahr an Finanzamt und Gemeinde gezahlt wurde.
- Der Beschluss über das Vorjahr:was mit dem letzten Gewinn geschehen ist.
Inventur und Anlagenverzeichnis
Das Anlagenverzeichnis listet alles, was länger als ein Jahr genutzt wird – mit Anschaffungskosten und bisherigen Abschreibungen je Stück. Was dazu am Jahresende gezählt wird, steht im Ratgeber Inventur und Anlagenverzeichnis.
Ist es der erste Abschluss, tritt die Eröffnungsbilanz an die Stelle des Vorjahres.
Was in keiner Buchung steht
Manche Angaben stehen in keinem Konto und in keinem Export. Genau an ihnen bleibt der Abschluss in der Praxis hängen.
- Die Gesellschaftermit Anschrift, Anteil und dem Tag, seit dem sie beteiligt sind.
- Die Aufteilung des Eigenkapitalsin Stammkapital, Rücklagen und Ergebnis früherer Jahre.
- Der Hebesatz der Gemeindeder Prozentsatz, mit dem sie die Gewerbesteuer berechnet.
- Die Zahl der Arbeitnehmerim Jahresdurchschnitt; sie entscheidet mit über die Größenklasse.
- Ausgaben, die die Steuer nicht mindern,etwa Geldbußen oder ein Teil der Bewirtungskosten.
Verträge, Darlehen, Gesellschafterbeschlüsse
Darlehensverträge sagen, wie viel im nächsten Jahr fällig wird. Bürgschaften und Kredite an die Geschäftsführung gehören in den Abschluss, auch wenn nichts gebucht ist.
Dazu der Anstellungsvertrag des Geschäftsführers und Verträge mit Gesellschaftern – mehr unter Gesellschafterdarlehen buchen. Ob Rückstellungen nötig sind, steht unter Rückstellungen im Abschluss.
Rechenbeispiel
Bis wann die Mappe fertig sein muss: ein Rechenbeispiel
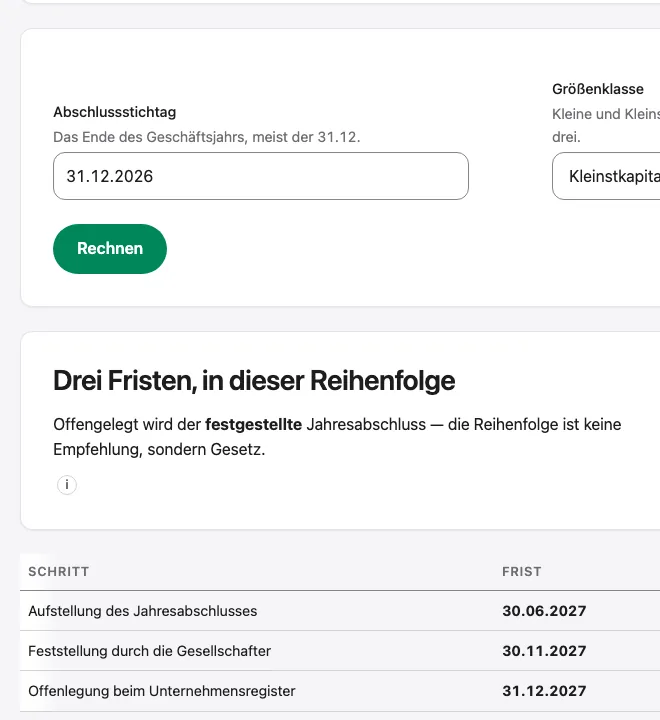
Ein erfundenes Beispiel: eine UG mit einem Geschäftsjahr bis zum 31.12.2026, einer Bilanzsumme von 40.000 €, 120.000 € Umsatz und einem Arbeitnehmer.
Sie hält damit die Grenzen der Kleinstgesellschaft ein: eine Bilanzsumme bis 450.000 €, einen Umsatz bis 900.000 € und im Durchschnitt höchstens zehn Arbeitnehmer – zwei der drei Grenzen genügen. Für sie laufen nach dem Stichtag vier Fristen.
Gerechnet ist ohne Kanzlei; mit einer Kanzlei endet die Frist für die Steuererklärungen später.
Die Aufstellung hat sechs Monate Zeit, weil die Gesellschaft klein ist; sonst wären es drei. Für den Beschluss der Gesellschafter sind es elf Monate, für die Steuererklärungen sieben Monate nach dem Ende des Kalenderjahres.
Der Tag rückt hier auf den nächsten Werktag, weil das Monatsende auf ein Wochenende fällt. Rechnen Sie rückwärts: Liegt die Mappe im Februar vollständig bereit, ist keine dieser Fristen ein Problem. Mit Ihrem eigenen Stichtag rechnet der Fristenrechner.
Was die Kanzlei anfordert und was das Programm selbst findet
Eine Kanzlei schickt meist eine Liste der Unterlagen, die sie braucht – oft dieselben Punkte wie oben. Vieles davon steckt aber schon in Ihrer Buchhaltung: ob Anfangswerte zum Vorjahr passen, ob Bankkonten aufgehen, ob Abschreibungen fehlen.
Das lässt sich prüfen, bevor jemand eine Stunde berechnet: Die kostenlose Prüfung Ihres Kontenexports zeigt in einer Minute, was fehlt. Die Fristen für Ihren eigenen Stichtag rechnet der Fristenrechner.
Wie lange Sie alles aufheben
Bücher und Jahresabschlüsse sind 10 Jahre aufzubewahren, Buchungsbelege 8 Jahre, Geschäftsbriefe 6 Jahre. Was davon wann weg darf, steht im Ratgeber Aufbewahrungsfristen.
Was eine gute Lösung können muss
Gute Hilfe beim Abschluss erkennen Sie daran, wie sie mit Lücken umgeht.
- Sie sagt vor Beginn, welche Unterlagen sie braucht – als Liste, nicht in fünf Nachfragen.
- Sie liest die Buchhaltung als Datei, im SKR03 oder SKR04, also in einem der beiden üblichen Kontenrahmen – der Nummerierung Ihrer Buchhaltungskonten.
- Sie prüft sofort, ob die Bilanz aufgeht und die Anfangswerte zum Vorjahr passen.
- Sie zeigt jede Lücke einzeln, mit dem Ort, an dem sie sich schließen lässt.
- Sie nennt die Fristen für Ihren Stichtag als Datum.
- Sie rechnet erst, wenn nichts mehr offen ist.
Was fehlende Unterlagen kosten
Eine vollständige Mappe kostet nur Ihre Zeit. Teuer wird, was fehlt: Kanzleien rechnen Suchen und Nachbuchen meist nach Stunden ab, zusätzlich zur Gebühr für den Abschluss – mehr unter was fehlende Unterlagen kosten.
Was auf jeden Fall anfällt. Das Unternehmensregister verlangt für das Einstellen des Abschlusses 18,50 € von einer Kleinstgesellschaft und 25,00 € von einer kleinen Gesellschaft. Daran ändert die beste Mappe nichts.
Was eine verpasste Frist kostet. Kommt der Abschluss nicht rechtzeitig beim Unternehmensregister an, droht ein Ordnungsgeld von mindestens 2.500 €.
Wird er verspätet nachgereicht, kann es bei kleinen Gesellschaften herabgesetzt werden; was in welchem Fall gilt, rechnet der Ordnungsgeld-Rechner. Für verspätete Steuererklärungen kann das Finanzamt einen Verspätungszuschlag festsetzen.
Fragen, die Sie stellen sollten
- Welche Unterlagen brauchen Sie von mir – und in welcher Form?
- Bis wann müssen sie bei Ihnen sein, damit alle Fristen halten?
- Was kostet es, wenn etwas fehlt oder nachgebucht werden muss?
- Prüfen Sie, ob meine Anfangswerte zum letzten Abschluss passen?
- Wer fragt die Angaben zu den Gesellschaftern und zum Hebesatz ab?
Häufige Fragen
Welche Unterlagen brauche ich für den Jahresabschluss einer GmbH?
Die gebuchte Buchhaltung des ganzen Jahres, die Kontoauszüge zum Stichtag, den Abschluss des Vorjahres mit dem Anlagenverzeichnis und die letzten Steuerbescheide. Dazu Angaben, die in keiner Buchung stehen: die Gesellschafter, den Hebesatz der Gemeinde, die Darlehensverträge.
Gibt es die Checkliste Jahresabschluss als PDF?
Diese Seite lässt sich über die Druckfunktion Ihres Browsers als PDF speichern und abhaken. Was Ihrer eigenen Buchhaltung noch fehlt, zeigt die kostenlose Prüfung des Kontenexports.
Bis wann müssen die Unterlagen vollständig sein?
Endet das Geschäftsjahr am 31.12.2026, muss eine kleine UG den Abschluss bis zum 30.06.2027 aufstellen, die Steuererklärungen ohne Kanzlei bis zum 02.08.2027 abgeben und den Abschluss bis zum 31.12.2027 beim Unternehmensregister einreichen. Die Unterlagen sollten deshalb früh im neuen Jahr vollständig sein.
Wie lange müssen Unterlagen zum Jahresabschluss aufbewahrt werden?
Bücher und Jahresabschlüsse 10 Jahre, Buchungsbelege 8 Jahre, Geschäftsbriefe 6 Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist.
Was gehört zur Inventur einer kleinen GmbH?
Der gezählte Bestand am Stichtag: Bargeld, Waren und Material, dazu das Anlagenverzeichnis mit allem, was länger als ein Jahr genutzt wird. Bankguthaben und offene Rechnungen werden mit Auszügen und Listen belegt.
Und Bilanzboss?
Bilanzboss liest den Kontenexport oder die Summen- und Saldenliste aus Ihrem Buchhaltungsprogramm und zeigt nach dem Hochladen, was dem Abschluss noch fehlt – kostenlos, nur mit E-Mail-Adresse.
Was in keiner Buchung steht, fragt das Programm einzeln ab: die Gesellschafter, den Hebesatz, den Verlustvortrag, die Laufzeit der Darlehen. Geschätzt wird nichts.
Bald verfügbar – jetzt eintragenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Inventur und Anlagenverzeichnis
Muss eine GmbH Inventur machen? Was zum Jahresende gezählt wird, was ins Anlagenverzeichnis gehört und welche Grenzen für GWG gelten – mit Beispiel.
Jahresabschluss
Rückstellungen im Jahresabschluss
Rückstellungen im Jahresabschluss der GmbH: bilden, berechnen, buchen und im Folgejahr auflösen – für Abschlusskosten und Steuern, mit Rechenbeispiel.
Buchhaltung
Aufbewahrungsfristen für GmbH und UG
Aufbewahrungsfristen für GmbH und UG: 6, 8 oder 10 Jahre, wann die Frist beginnt und welche Belege und Bücher am 1. Januar 2027 vernichtet werden dürfen.
Alle weiteren Beiträge (39)
- Was kostet der Jahresabschluss?
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- AfA-Tabelle für die GmbH