Gewerbesteuererklärung der GmbH und UG: Schritt für Schritt vom Gewinn zur Steuer
Gewerbesteuererklärung für GmbH und UG Schritt für Schritt: vom Gewinn über Messbetrag und Hebesatz zur Steuer, Frist, Vorauszahlungen und Abgabe.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Jede GmbH und jede UG gibt für jedes Jahr eine Gewerbesteuererklärung ab, elektronisch beim Finanzamt. Das Finanzamt setzt daraus einen Messbetrag fest, die Gemeinde rechnet mit ihrem Hebesatz die Steuer aus.
Die Rechnung lautet: Gewinn plus Hinzurechnungen minus Kürzungen, abgerundet auf volle 100 €, davon 3,5 Prozent, mal Hebesatz.
Wer die Erklärung abgibt und wohin sie geht
Eine GmbH oder UG gibt die Gewerbesteuererklärung jedes Jahr ab, zusammen mit der Körperschaftsteuererklärung und der Umsatzsteuer-Jahreserklärung.
Auch bei Verlust: warum die Erklärung Pflicht ist
Die Pflicht hängt an der Rechtsform, nicht am Ergebnis. Auch ein Jahr mit Verlust und eine Gesellschaft, die ruht, brauchen die Erklärung – ein Verlust wird darin festgestellt und mindert spätere Jahre.
Formular oder elektronisch?
Die Erklärung geht elektronisch an das Finanzamt, nicht an die Gemeinde. Das Finanzamt rechnet aber nicht die Steuer aus, sondern nur eine Zwischengröße: den Messbetrag. Den teilt es Ihnen in einem Bescheid mit und meldet ihn der Gemeinde.
Die Gemeinde wendet ihren Hebesatz an und schickt den eigentlichen Steuerbescheid. Sie bekommen also zwei Bescheide von zwei Stellen. In Berlin, Hamburg und Bremen kommt beides vom Finanzamt.
Über den Messbetrag entscheidet also das Finanzamt, über den Hebesatz die Gemeinde. Wie Sie beide Bescheide lesen, steht im Ratgeber Brief vom Finanzamt.
Die Formel: Gewerbeertrag × Messzahl × Hebesatz
Gewerbeertrag mal Messzahl mal Hebesatz: Der Gewerbeertrag ist der Gewinn mit einigen Zu- und Abschlägen, abgerundet auf volle 100 €. Die Messzahl beträgt 3,5 Prozent und ist überall gleich.
Der Hebesatz gehört Ihrer Gemeinde; im Bundesdurchschnitt lag er 2024 bei 409 Prozent. Mit Ihren Zahlen rechnet es der Gewerbesteuer-Rechner, für die Gemeinden unter der neuen Untergrenze zeigt die Seite Mindesthebesatz ab 2027 die Folgen.
Kein Freibetrag für GmbH und UG
Eine GmbH oder UG hat beim Gewerbeertrag keinen Freibetrag: Schon der erste Euro zählt.
Schritt für Schritt: vom Gewinn zur Gewerbesteuer
Zwischen dem Gewinn und der Steuer liegen sechs Schritte. Der zweite und dritte fehlen in vielen einfachen Rechnern – bei hohen Mieten oder Zinsen ändert das die Steuer.
- Der Gewinn.Ausgangspunkt ist der Gewinn, wie er auch für die Körperschaftsteuer gilt. Die Gewerbesteuer selbst mindert ihn nicht: Sie ist steuerlich keine Betriebsausgabe.
- Die Hinzurechnungen.Bestimmte Ausgaben werden dem Gewinn zum Teil wieder zugeschlagen. Zinsen zählen ganz, Miete und Pacht für Räume und Grundstücke zur Hälfte, Miete und Leasing für bewegliche Dinge wie Fahrzeuge und Maschinen zu einem Fünftel, Lizenzen zu einem Viertel.Von der Summe geht ein Freibetrag von 200.000 € ab. Nur vom Rest wird ein Viertel hinzugerechnet. Viele kleine Gesellschaften bleiben unter dem Freibetrag.
- Die Kürzungen.Abgezogen wird vor allem die Grundsteuer für Grundstücke im Betrieb, soweit sie als Ausgabe gebucht ist. Sie braucht dafür ein eigenes Konto. Auch Spenden können kürzen.
- Verluste aus früheren Jahren.Sie werden abgezogen, bis 1.000.000 € in voller Höhe, darüber zu 60 Prozent. Ein Jahr mit Verlust verbraucht davon nichts.
- Abrunden und Messzahl.Das Ergebnis wird auf volle 100 € abgerundet. Einen Freibetrag gibt es für die GmbH nicht. Vom abgerundeten Betrag sind 3,5 Prozent der Messbetrag, abgerundet auf volle Euro.
- Der Hebesatz.Das ist der Prozentsatz, mit dem Ihre Gemeinde die Gewerbesteuer erhebt. Messbetrag mal Hebesatz ergibt die Steuer. Im Bundesdurchschnitt lag er 2024 bei 409 Prozent.Ab dem Jahr 2027 schreibt das Gesetz mindestens 280 Prozent vor, vorher lag die Untergrenze niedriger. Welche Gemeinden das trifft, zeigt die Seite Mindesthebesatz 2027.
Rechenbeispiel
Ein Rechenbeispiel
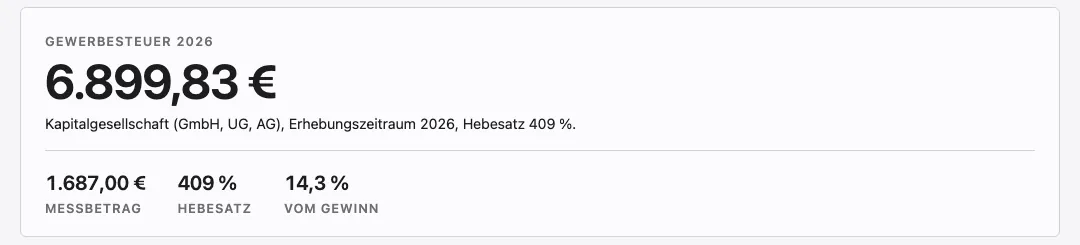
Ein erfundenes Beispiel für das Jahr 2026: eine GmbH mit 48.260 € Gewinn. Sie zahlt 18.000 € Miete für ihr Büro und 1.200 € Zinsen für ein Darlehen. Grundbesitz hat sie nicht. Ihre Gemeinde erhebt einen Hebesatz von 409 Prozent.
Warum die Hinzurechnung hier null ist: Die Miete zählt zur Hälfte, die Zinsen zählen ganz. Zusammen sind das 10.200,00 €. Das liegt weit unter dem Freibetrag von 200.000 €, also wird nichts hinzugerechnet.
Die Steuer von 6.899,83 € entspricht 14,3 Prozent des Gewinns. In einer Gemeinde mit einem anderen Hebesatz wäre es entsprechend mehr oder weniger. Mit Ihren eigenen Zahlen rechnet der Gewerbesteuer-Rechner denselben Weg, Schritt für Schritt.
Im Jahresabschluss steht diese Steuer schon vor dem Bescheid: als Rückstellung, also als Schuld, deren genaue Höhe noch nicht feststeht, abzüglich der Vorauszahlungen. Wie das gebucht wird, zeigt der Ratgeber Rückstellungen im Jahresabschluss.
Gewerbesteuererklärung: Fristen 2025 und 2026
Die Frist. Wer die Erklärung selbst abgibt, hat dafür sieben Monate nach dem Ende des Jahres Zeit.
Für das Jahr 2025 endete die Frist am 31.07.2026, für das Jahr 2026 endet sie am 02.08.2027, weil das eigentliche Fristende auf ein Wochenende oder einen Feiertag fällt.
Erstellt eine Steuerkanzlei die Erklärung, läuft die Frist länger: bis zum 29.02.2028. Wer zu spät abgibt, muss mit einem Zuschlag rechnen.
Die Vorauszahlungen. Die Gemeinde setzt Vorauszahlungen fest, wenn sie mit einer Steuer rechnet. Fällig sind sie am 15. Februar, 15. Mai, 15. August und 15. November. Ob und wie viel, steht im Bescheid der Gemeinde. Unter 50 € wird keine Vorauszahlung festgesetzt. Eine ruhende Gesellschaft hat deshalb in der Regel keine.
Die Frist für Ihr eigenes Geschäftsjahr rechnet der Fristenrechner. Den Hebesatz finden Sie im letzten Gewerbesteuerbescheid oder in der Satzung Ihrer Gemeinde.
Sonderfälle, die Sie kennen sollten
Die meisten kleinen Gesellschaften kommen mit den sechs Schritten aus. Diese Fälle laufen anders; trifft einer zu, klären Sie ihn mit einer Steuerkanzlei. Mehr zur vermögensverwaltenden GmbH und Gewerbesteuer.
- Betriebsstätten in mehreren Gemeinden.Dann wird der Messbetrag aufgeteilt, nach den Arbeitslöhnen an jedem Ort. Jede Gemeinde wendet ihren eigenen Hebesatz auf ihren Anteil an. Mit einem einzigen Hebesatz zu rechnen, wäre falsch.
- Gesellschaften, die nur eigenen Grundbesitz verwalten.Für sie gibt es eine besondere Kürzung, die den Ertrag aus der Vermietung von der Gewerbesteuer ausnimmt. Sie hat strenge Voraussetzungen. Mehr dazu unter Die erweiterte Grundbesitzkürzung.
- Ausschüttungen von Tochtergesellschaften.Hält die GmbH zu Beginn des Jahres mindestens 15 Prozent an einer anderen Kapitalgesellschaft, wird deren Ausschüttung bei der Gewerbesteuer weitgehend herausgerechnet. Darunter nicht.
- Eine Gesellschaft ohne Geschäft.Auch sie gibt die Erklärung ab, selbst wenn nichts zu versteuern ist. Mehr unter Ruhende Gesellschaft.
- Eine GmbH in Liquidation.Für sie gelten eigene Zeiträume. Diesen Fall rechnet Bilanzboss noch nicht.
Was eine gute Lösung können muss
Ob Kanzlei oder Programm: An diesen Punkten erkennen Sie, ob die Erklärung sauber entsteht.
- Sie übernimmt den Gewinn aus dem Jahresabschluss, statt ihn noch einmal abzufragen.
- Sie fragt nach Zinsen, Mieten, Leasing und Lizenzen einzeln und rechnet die Hinzurechnung selbst.
- Sie nimmt bei fehlenden Angaben nicht stillschweigend an, dass es keine Hinzurechnungen gibt.
- Sie kennt den Mindesthebesatz und sagt, wenn der eingetragene Satz darunter liegt.
- Sie führt Verluste aus Vorjahren fort.
- Sie bildet die Rückstellung im Abschluss aus derselben Rechnung, damit Bilanz und Erklärung zusammenpassen.
- Sie sagt offen, welche Sonderfälle sie nicht rechnet.
Was die Gewerbesteuererklärung kostet
Bei einer Kanzlei. Steuerkanzleien rechnen die Gewerbesteuererklärung nach der staatlichen Gebührenordnung ab. Maßgeblich ist der Gewinn, mindestens aber ein Wert von 8.000 €.
Für die erfundene GmbH mit 48.260 € Gewinn erlaubt der Rahmen zwischen 130,40 € und 782,40 € netto, dazu eine kleine Pauschale für Post und Telefon. Oft steckt die Erklärung in einem Paket mit dem Jahresabschluss.
Was das Ganze kostet, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
Mit einem Programm. Programme für den Jahresabschluss liefern die Gewerbesteuererklärung in der Regel mit, weil sie aus denselben Zahlen entsteht. Fragen Sie trotzdem nach: Manche Angebote meinen mit „Jahresabschluss“ nur Bilanz und Gewinnrechnung.
Ihre eigene Zeit. Die Erklärung selbst ist schnell gemacht. Die Arbeit steckt davor: Der Gewinn muss stimmen, und Mieten, Zinsen und Leasing brauchen eigene Konten.
Fragen, die Sie stellen sollten
- Ist die Gewerbesteuererklärung im Preis für den Jahresabschluss enthalten?
- Wie werden die Hinzurechnungen ermittelt – aus meinen Konten oder aus einer Zahl, die ich liefern muss?
- Mit welchem Hebesatz rechnen Sie, und woher stammt er?
- Wird die Rückstellung im Abschluss aus derselben Rechnung gebildet wie die Erklärung?
- Was passiert, wenn meine Gesellschaft Betriebsstätten in mehreren Gemeinden hat?
- Wer prüft den Bescheid des Finanzamts und den der Gemeinde?
Häufige Fragen
Muss die GmbH auch bei Verlust eine Gewerbesteuererklärung abgeben?
Ja. Die Pflicht hängt an der Rechtsform, nicht am Ergebnis. Auch eine ruhende Gesellschaft gibt die Erklärung jedes Jahr ab.
Bis wann muss die Gewerbesteuererklärung abgegeben werden?
Wer sie selbst abgibt, hat für das Jahr 2026 bis zum 02.08.2027 Zeit. Mit einer Steuerkanzlei verlängert sich die Frist bis zum 29.02.2028.
Gibt es für eine GmbH einen Freibetrag bei der Gewerbesteuer?
Nein. Bei einer GmbH oder UG zählt der Gewerbeertrag vom ersten Euro an, abgerundet auf volle 100 €.
Wie wird die Gewerbesteuer einer GmbH berechnet?
Gewinn plus Hinzurechnungen minus Kürzungen ergibt den Gewerbeertrag. Abgerundet auf volle 100 €, davon 3,5 Prozent ist der Messbetrag; mal Hebesatz der Gemeinde ergibt die Steuer.
Kann ich die Gewerbesteuererklärung selbst machen?
Ja. Sie geht elektronisch an das Finanzamt. Die Zahlen kommen aus dem Jahresabschluss; die Arbeit steckt darin, dass Gewinn, Mieten, Zinsen und Leasing richtig gebucht sind.
Und Bilanzboss?
Der Gewerbesteuer-Rechner von Bilanzboss ist frei zugänglich und zeigt jeden Schritt vom Gewinn bis zur Steuer.
Im Abschluss fragt das Programm nach den einzelnen Posten der Hinzurechnung, statt eine fertige Summe zu verlangen; den Hebesatz Ihrer Gemeinde tragen Sie selbst ein.
Die Aufteilung auf mehrere Gemeinden und die besondere Kürzung für Grundbesitz rechnet es nicht. In der Testphase ist die Übermittlung an das Finanzamt noch nicht freigeschaltet.
Gewerbesteuer ausrechnenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Steuern
Körperschaftsteuererklärung der UG
Körperschaftsteuererklärung der UG selbst machen: vom Gewinn zum zu versteuernden Einkommen, Frist, Übermittlung und was die Erklärung kostet.
Steuern
Vermögensverwaltende GmbH
Warum die vermögensverwaltende GmbH Gewerbesteuer zahlt, was die erweiterte Kürzung für Immobilien bewirkt, wo sie endet und wo der Antrag steht.
Jahresabschluss
Rückstellungen im Jahresabschluss
Rückstellungen im Jahresabschluss der GmbH: bilden, berechnen, buchen und im Folgejahr auflösen – für Abschlusskosten und Steuern, mit Rechenbeispiel.
Alle weiteren Beiträge (39)
- Was kostet der Jahresabschluss?
- Brief vom Finanzamt
- XRechnung oder ZUGFeRD
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH