E-Bilanz-Kontennachweis: Ab wann er Pflicht ist und was hineingehört
E-Bilanz-Kontennachweis: seit wann der unverdichtete Kontennachweis Pflicht ist, welche Konten hineingehören und wie er aus Ihrer Buchhaltung entsteht.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Der Kontennachweis ist die Liste der einzelnen Konten, die hinter jeder Zeile Ihrer Bilanz und Ihrer Gewinnrechnung stehen.
Für Geschäftsjahre, die nach dem 31.12.2024 beginnen, muss er zusammen mit der E-Bilanz an das Finanzamt gehen, und zwar Konto für Konto. Eine abgetippte Bilanz reicht deshalb nicht mehr: Sie brauchen den Kontenexport aus Ihrer Buchhaltung.
Was der Kontennachweis ist
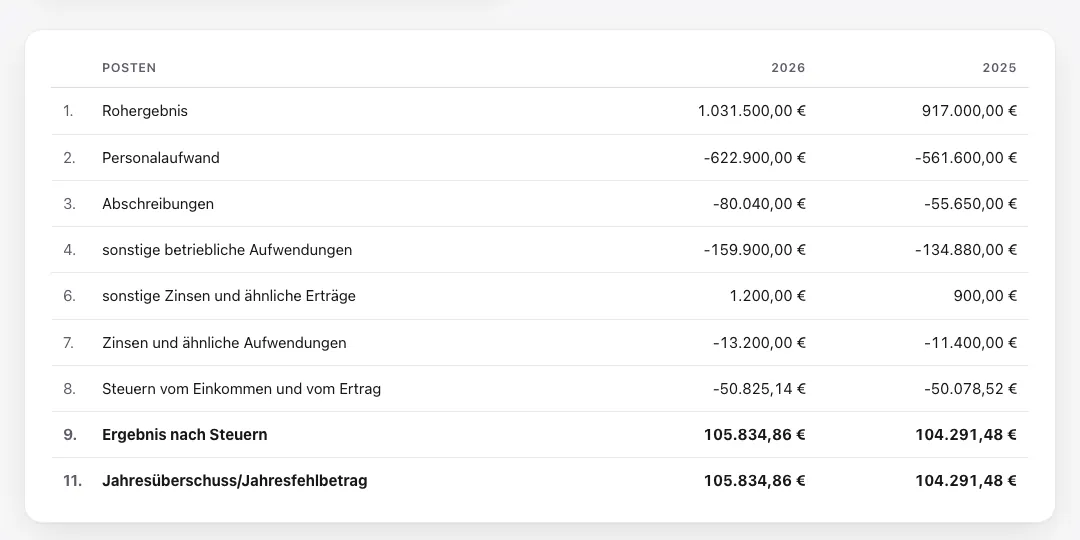
Jede Kapitalgesellschaft schickt ihre Bilanz und ihre Gewinn- und Verlustrechnung elektronisch an das Finanzamt. Das ist die E-Bilanz: Ihr Abschluss in der Form, die das Finanzamt elektronisch annimmt, sortiert nach einem amtlichen Raster mit festen Zeilen.
Eine Bilanz ist eine Zusammenfassung. In der Zeile „Forderungen“ steht eine Zahl, in der Zeile „sonstige betriebliche Aufwendungen“ eine andere. Welche Konten Ihrer Buchhaltung in dieser Zahl stecken, sieht man der Bilanz nicht an.
Genau das zeigt der Kontennachweis: Er ist die Liste der einzelnen Konten hinter einer Bilanzposition, mit Nummer, Namen und Betrag.
Das Finanzamt bekommt damit dieselbe Sicht, die Sie in Ihrer Buchhaltung haben. Es sieht nicht nur, dass die Gesellschaft 20.000 Euro für Verschiedenes ausgegeben hat, sondern auf welchen Konten: Miete, Telefon, Bewirtung, Reisen. Manche Rückfrage erübrigt sich dadurch, manche wird erst dadurch ausgelöst.
Wichtig für die Einordnung: Der Kontennachweis geht nur an das Finanzamt. Was Sie beim Unternehmensregister veröffentlichen, enthält ihn nicht. Dort bleibt es bei der zusammengefassten Bilanz. Mehr zur E-Bilanz insgesamt steht unter E-Bilanz: was das Finanzamt verlangt.
Ab welchem Abschluss Sie ihn mitsenden müssen
Die Pflicht hängt am Beginn des Geschäftsjahres. Für Geschäftsjahre, die nach dem 31.12.2024 beginnen, sind die Kontennachweise mit der E-Bilanz zu übermitteln.
Läuft Ihr Geschäftsjahr wie das Kalenderjahr, betrifft das also erstmals den Abschluss für 2025 und jeden danach. Bei einem abweichenden Geschäftsjahr, etwa von Juli bis Juni, zählt ebenfalls der Tag, an dem es beginnt.
Davor war der Kontennachweis bei vielen Zeilen des Rasters nur erwünscht. Wer ihn bisher nicht mitgeschickt hat, muss jetzt umstellen: Die Zahlen einer fertigen Bilanz in ein Formular zu übertragen, reicht nicht mehr.
Gilt die Pflicht auch für kleine und Kleinstgesellschaften?
Ja. Die Größe spielt keine Rolle. Jede GmbH und UG, die eine E-Bilanz übermittelt, schickt den Kontennachweis mit.
Was „unverdichtet“ heißt
Unverdichtet heißt: jedes Sachkonto einzeln, so wie es in der Buchhaltung geführt wird, mit seinem Stand am Jahresende. Mehrere Konten zu einer Sammelzeile zusammenzuziehen, etwa alle Bankkonten zu „Bank“, erfüllt die Pflicht nicht.
Einzelne Buchungen gehören nicht hinein, auch nicht die Konten der einzelnen Kunden und Lieferanten. Es geht um den Stand jedes Sachkontos, nicht um jede Bewegung.
Rechenbeispiel
Ein Rechenbeispiel
Ein erfundenes Beispiel: eine kleine UG mit zwei Bankkonten und einer Barkasse. In ihrer Bilanz steht dafür eine einzige Zeile, „Kassenbestand und Guthaben bei Banken“, mit 10.600,00 €. Der Kontennachweis löst diese Zeile auf.
Die Kontonummern stammen aus dem Kontenrahmen SKR04. Ein Kontenrahmen ist die Nummerierung der Buchhaltungskonten; üblich sind zwei, SKR03 und SKR04.
Aus einer Zahl werden hier 3 Zeilen. Zu jeder Zeile gehören vier Angaben: die Position der Bilanz, zu der das Konto zählt, die Kontonummer, die Bezeichnung des Kontos und sein Stand am Jahresende. So geht es durch die ganze Bilanz und die ganze Gewinnrechnung.
Bei einer kleinen Gesellschaft kommen so schnell einige Dutzend Zeilen zusammen. Das klingt nach viel Arbeit, ist aber keine: Die Liste steckt schon in Ihrer Buchhaltung. Sie muss nur vollständig und in der richtigen Form herauskommen.
Welche Konten hineingehören und welche nicht
- Hinein gehören die Sachkonten mit einem Stand.Sachkonten sind die Konten für Vermögen, Schulden, Erträge und Aufwendungen, zum Beispiel Bank, Miete oder Umsatzerlöse. Ein Konto, das am Jahresende auf null steht, braucht keine Zeile.
- Jedes Konto braucht einen Namen.Eine leere Bezeichnung nimmt das Finanzamt nicht an. Konten, die in der Buchhaltung nur eine Nummer haben, sollten vor dem Export einen Namen bekommen.
- Die Summe muss nicht zur Bilanzsumme passen.Manche Konten stehen in der Bilanz auf der anderen Seite als in der Buchhaltung. Vorauszahlungen auf die Umsatzsteuer zum Beispiel laufen in der Buchhaltung auf einem Schuldenkonto, in der Bilanz stehen sie als Forderung gegen das Finanzamt.Deshalb kann die Summe aller Konten von der Bilanzsumme abweichen, ohne dass etwas falsch ist.
Woher die Daten kommen
Saldenliste oder DATEV-Format
Der Kontennachweis entsteht aus dem Kontenexport Ihrer Buchhaltung.
Zwei Formen sind üblich: die Summen- und Saldenliste, also die Liste aller Konten mit ihrem Stand am Jahresende, oder der Buchungsstapel im DATEV-Format, der jede einzelne Buchung des Jahres enthält. Fast jedes Buchhaltungsprogramm kann mindestens eine davon ausgeben.
Wer seine Buchhaltung bei einer Kanzlei hatte und wechselt, fragt ausdrücklich nach diesem Export. Eine Bilanz als PDF hilft für die E-Bilanz nicht weiter, weil die Konten darin fehlen. Was in dieser Lage zuerst zu tun ist, steht unter Die Kanzlei hat gekündigt.
Welche Dateien hineingehen, zeigt die Seite Wechseln: DATEV-Stapel, Saldenliste; ob Ihre Datei reicht, die kostenlose Prüfung Ihres Kontenexports. Welche Unterlagen der Abschluss sonst braucht, zeigt die Checkliste der Unterlagen für den Jahresabschluss.
Wer ein Programm sucht, liest Jahresabschluss-Software, wenn Sie in Ihrem Programm weiterbuchen.
Woran es in der Praxis hakt
- Konten ohne Namen oder mit Namen wie „Sonstiges“.Das Finanzamt liest die Bezeichnungen. Ein Konto „Verschiedenes“ mit einem hohen Betrag lädt zu Rückfragen ein. Sprechende Namen ersparen sie.
- Konten, die keiner Zeile zugeordnet sind.Jedes Konto muss zu genau einer Zeile des amtlichen Rasters gehören. Eigene Konten, die Sie im Lauf des Jahres angelegt haben, müssen einmal zugeordnet werden.
- Das Raster ändert sich jedes Jahr.Die Finanzverwaltung gibt jedes Frühjahr eine neue Fassung ihres Rasters heraus. Seit der Fassung von 2026 trägt jede Zeile des Kontennachweises ein zusätzliches Kennzeichen. Ein Programm muss also wissen, welche Fassung für Ihr Geschäftsjahr gilt.
- Nicht angekündigt.Wer den Kontennachweis liefert, muss ihn im Kopf des Datensatzes als Bestandteil angeben. Fehlt diese Angabe, meldet die Prüfung des Finanzamts für jedes Konto einen Fehler.
Was eine gute Lösung können muss
Ob Kanzlei oder Programm: An diesen Punkten erkennen Sie, ob der Kontennachweis ohne Ihr Zutun richtig herauskommt.
- Sie liest den Kontenexport so, wie Ihre Buchhaltung ihn ausgibt, ohne dass Sie Konten abtippen.
- Sie ordnet jedes Konto einer Zeile des amtlichen Rasters zu und zeigt Ihnen die Konten, bei denen sie nicht sicher ist.
- Sie übermittelt jedes Konto einzeln, mit Nummer, Bezeichnung und Betrag.
- Sie prüft vor dem Versand, ob jede Zeile der Bilanz durch ihre Konten gedeckt ist.
- Sie kennt die Fassung des Rasters, die für Ihr Geschäftsjahr gilt.
- Sie zeigt Ihnen den fertigen Kontennachweis, bevor er hinausgeht.
Was der Kontennachweis kostet
Eine staatliche Gebühr gibt es dafür nicht. Der Kontennachweis ist ein Teil der E-Bilanz, und die Daten liegen in der Buchhaltung schon vor. Bei einer ordentlichen Buchhaltung kostet er keine zusätzliche Arbeit.
Kosten entstehen an drei anderen Stellen. Erstens, wenn es keinen Kontenexport gibt, weil die Buchhaltung nur als Tabelle oder nur als fertige Bilanz vorliegt. Dann muss das Jahr nachgebucht werden.
Zweitens, wenn viele Konten keine Zeile im Raster haben und einzeln zugeordnet werden müssen. Drittens, wenn das Finanzamt den Datensatz zurückweist und die Korrektur Zeit kostet.
Bei einer Kanzlei gehört der Kontennachweis zur E-Bilanz. Fragen Sie trotzdem, ob er im Preis steckt und ob Nacharbeiten an den Konten gesondert berechnet werden. Was der Abschluss insgesamt kostet, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
Fragen, die Sie stellen sollten
- Erzeugt Ihr Programm oder Ihre Kanzlei den Kontennachweis aus meinem Kontenexport, oder muss ich etwas abtippen?
- Welche Dateiformate nehmen Sie an – Summen- und Saldenliste, Buchungsstapel im DATEV-Format oder beides?
- Was passiert mit Konten, die Sie keiner Zeile zuordnen können?
- Kann ich den Kontennachweis ansehen, bevor er an das Finanzamt geht?
- Ist der Kontennachweis im Preis für die E-Bilanz enthalten?
Häufige Fragen
Ab wann ist der Kontennachweis zur E-Bilanz Pflicht?
Für Geschäftsjahre, die nach dem 31.12.2024 beginnen. Läuft Ihr Geschäftsjahr wie das Kalenderjahr, also erstmals für den Abschluss 2025.
Was bedeutet „unverdichteter Kontennachweis“?
Jedes Sachkonto einzeln mit seinem Stand am Jahresende, so wie es in der Buchhaltung geführt wird – nicht mehrere Konten zu einer Sammelzeile zusammengezogen.
Müssen Kunden- und Lieferantenkonten in den Kontennachweis?
Nein. Es geht um die Sachkonten mit ihrem Stand, nicht um die Konten einzelner Kunden und Lieferanten und nicht um einzelne Buchungen.
Gilt die Pflicht auch für Kleinstkapitalgesellschaften?
Ja. Die Größe spielt keine Rolle. Jede GmbH und UG schickt den Kontennachweis mit ihrer E-Bilanz.
Wie wird der Kontennachweis aus der Buchhaltung erzeugt?
Aus dem Kontenexport: einer Summen- und Saldenliste oder einem Buchungsstapel im DATEV-Format. Ein Programm ordnet jedes Konto einer Zeile des amtlichen Rasters zu.
Und Bilanzboss?
Bilanzboss liest den Kontenexport Ihrer Buchhaltung und baut daraus die E-Bilanz samt Kontennachweis: jedes Konto mit Nummer, Bezeichnung, Betrag und seiner Zeile in der Bilanz.
Fehlt einem Konto die Bezeichnung, setzt das Programm die Kontonummer ein, damit der Datensatz nicht daran scheitert. Die Übermittlung an das Finanzamt ist in der Testphase noch nicht freigeschaltet.
E-Bilanz: was das Finanzamt verlangtDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Checkliste Jahresabschluss
Checkliste Jahresabschluss für GmbH und UG: welche Unterlagen Sie brauchen, was in keiner Buchung steht und bis wann alles bereitliegen muss.
Jahresabschluss
Jahresabschluss-Software
Jahresabschluss-Software für GmbH und UG: wie aus Ihrer laufenden Buchhaltung Bilanz, E-Bilanz und Steuererklärungen werden – ohne Programmwechsel.
Jahresabschluss
Was kostet der Jahresabschluss?
Was kostet der Jahresabschluss einer UG oder GmbH? Wovon der Preis abhängt, was die Gebührenordnung vorgibt und welche Gebühren immer anfallen.
Alle weiteren Beiträge (39)
- Körperschaftsteuererklärung der UG
- Buchhaltungssoftware für GmbH und UG
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Kleinunternehmerregelung für GmbH und UG
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH