Gewerbesteuer: Kürzung für Grundbesitz
Nicht mehr 1,2 % des Einheitswerts, sondern die als Betriebsausgabe erfasste Grundsteuer.
Stand 18.09.2026 · 22 Fundstellen, davon 17 am Gesetzes- oder Amtstext belegt · 5 Punkte ausdrücklich offen
Fachwissen zu Jahresabschluss und Steuern der kleinen Kapitalgesellschaft: wenige Seiten, jede mit ihrer Fundstelle und deren Sicherheitsgrad. Lieber eine, die stimmt, als zwanzig, die abgeschrieben sind.
Diese Seite erklärt, was im Gesetz steht und was dieses Programm daraus rechnet. Sie ist keine Beratung im Einzelfall und darf keine sein. Ob eine Vorschrift auf Ihren Fall passt, entscheiden Sie — das Programm fragt und rechnet.
Fundstelle. § 2 StBerG
Nicht mehr 1,2 % des Einheitswerts, sondern die als Betriebsausgabe erfasste Grundsteuer.
Stand 18.09.2026 · 22 Fundstellen, davon 17 am Gesetzes- oder Amtstext belegt · 5 Punkte ausdrücklich offen
Drei Voraussetzungen, von denen eine genügt, und ein Antrag beim Finanzamt.
Stand 19.09.2026 · 11 Fundstellen, davon 9 am Gesetzes- oder Amtstext belegt · 3 Punkte ausdrücklich offen
Nur die Bilanz, und sie steht nicht im Netz. Zwei von drei Merkmalen genügen.
Stand 19.09.2026 · 15 Fundstellen, davon 13 am Gesetzes- oder Amtstext belegt · 3 Punkte ausdrücklich offen
Ein Verlustanteil mindert die Einkommensteuer nur, soweit er das Kapitalkonto nicht negativ macht. Der Rest wird verrechenbar — und wartet auf spätere Gewinne aus derselben Beteiligung.
Stand 19.09.2026 · 8 Fundstellen, davon 7 am Gesetzes- oder Amtstext belegt · 3 Punkte ausdrücklich offen
Das steuerliche Einlagekonto entscheidet darüber, ob eine Zahlung an den Gesellschafter Kapitalertrag ist oder die Rückgabe eigener Einlagen. Es steht in keiner Bilanz.
Stand 20.09.2026 · 12 Fundstellen, davon 11 am Gesetzes- oder Amtstext belegt · 3 Punkte ausdrücklich offen
Ein Blatt Papier, das kostenlos ist, in keiner Buchhaltung entsteht und ohne das nicht offengelegt werden darf.
Stand 20.09.2026 · 10 Fundstellen, davon 9 am Gesetzes- oder Amtstext belegt · 2 Punkte ausdrücklich offen
Wer sie beantragt, hat für jede Voranmeldung einen Monat länger Zeit. Der Monatszahler zahlt dafür ein Elftel im Voraus — der Vierteljahreszahler nichts.
Stand 20.09.2026 · 10 Fundstellen, davon 10 am Gesetzes- oder Amtstext belegt · 1 Punkt ausdrücklich offen
Ein Fachbeitrag erklärt eine einzelne Regel genau, mit Rechenbeispiel und Beleg. Ein Ratgeber führt durch eine ganze Aufgabe, vom ersten Schritt bis zur Abgabe.
Wenn sie zwei von drei Grenzen nicht überschreitet: 450.000 € Bilanzsumme, 900.000 € Umsatz, 10 Arbeitnehmer im Jahresdurchschnitt. Sie darf dann eine verkürzte Bilanz aufstellen, auf den Anhang verzichten und die Bilanz hinterlegen statt offenlegen.
Für jede Umsatzsteuer-Voranmeldung einen Monat mehr Zeit. Wer monatlich anmeldet, zahlt dafür einmal im Jahr eine Sondervorauszahlung von einem Elftel der Vorjahressumme; wer vierteljährlich anmeldet, zahlt nichts.
Zwei Rechner stehen offen: die ganze Gewerbesteuerkette mit jedem Zwischenschritt, und der Mindesthebesatz, der zum Erhebungszeitraum 2027 kraft Gesetzes steigt.
Gewerbesteuer berechnen Mindesthebesatz 2027 prüfen
Seiten zu UG, GmbH, Holding, E-Bilanz, Offenlegung – und was zu tun ist, wenn eine Frist abgelaufen ist.
Größenklasse, Fristen, Ordnungsgeld und Verzugszinsen – ohne Anmeldung.
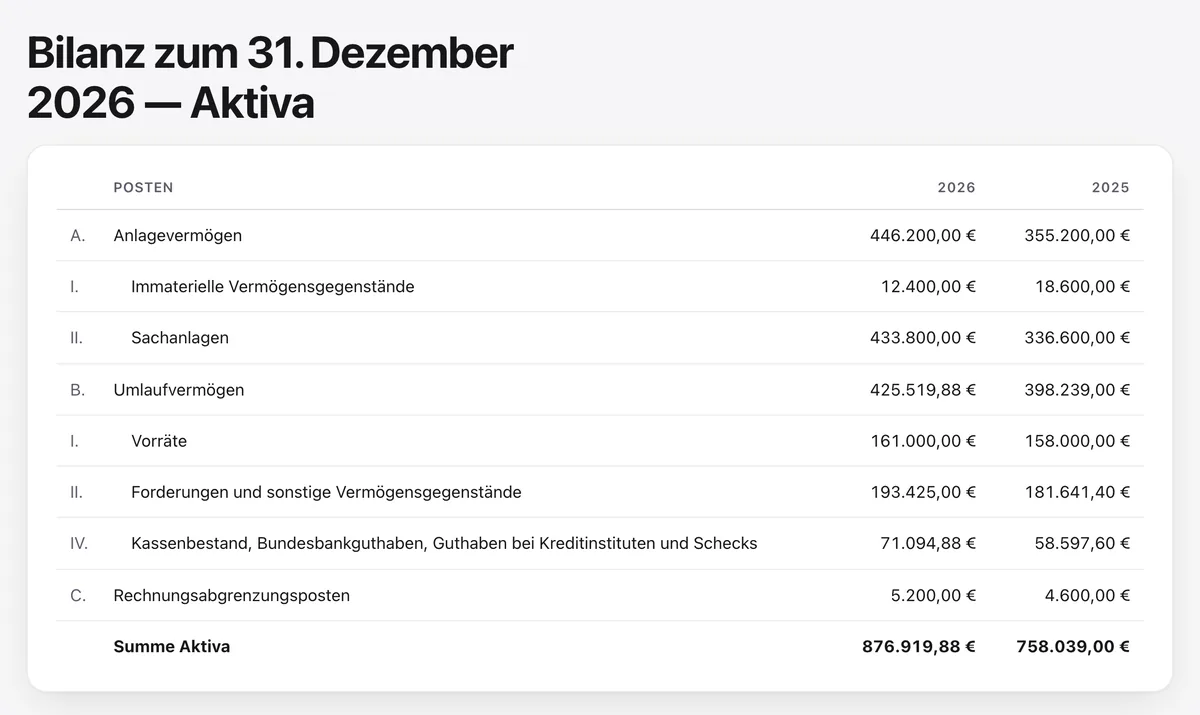
Bilanz und Gewinnrechnung, wie sie am Ende herauskommen – mit erfundenen Zahlen.