Bilanzboss ist im Aufbau: noch keine Anmeldung, keine Verträge, nichts geht ans Finanzamt.
Direkt zum Inhalt

Kleinstkapitalgesellschaft: hinterlegen statt offenlegen

Nur die Bilanz, und sie steht nicht im Netz. Zwei von drei Merkmalen genügen.
Eine Frau mit Schürze steht mit verschränkten Armen in einem kleinen Café vor der Theke

Diese Seite erklärt, was im Gesetz steht und was dieses Programm daraus rechnet. Sie ist keine Beratung im Einzelfall und darf keine sein. Ob eine Vorschrift auf Ihren Fall passt, entscheiden Sie — das Programm fragt und rechnet.

Fundstelle. § 2 StBerG

Kurz gefragt (3 Fragen)
Ist der Unterschied zwischen Offenlegung und Hinterlegung nur formal?
Der Unterschied ist nicht formal. Eine offengelegte Bilanz steht im Unternehmensregister und ist für jeden frei einsehbar — für Wettbewerber, für Kunden, für Bewerber. Eine hinterlegte Bilanz wird nicht veröffentlicht; wer sie sehen will, muss sie kostenpflichtig anfordern.

Fundstelle. § 9 Abs. 6 HGB

Wie viele der drei Größenmerkmale dürfen überschritten werden?
Drei Merkmale, und mindestens zwei davon dürfen nicht überschritten werden. Das ist die Stelle, an der die meisten sich verrechnen: Ein einzelnes Merkmal über der Schwelle ändert nichts.
Bis wann muss der Jahresabschluss beim Unternehmensregister sein?
Einzureichen ist spätestens ein Jahr nach dem Abschlussstichtag. Für ein Geschäftsjahr, das am 31. Dezember endet, ist das der 31. Dezember des Folgejahres.

Fundstelle. § 325 Abs. 1a Satz 1 HGB

Worum es geht, und was es wert ist

Jede Kapitalgesellschaft muss ihren Jahresabschluss beim Unternehmensregister einreichen. Für die Kleinstkapitalgesellschaft gilt eine Ausnahme, die zwei Dinge auf einmal ändert: Sie reicht nur die Bilanz ein, und sie kann verlangen, dass diese Bilanz dauerhaft hinterlegt statt veröffentlicht wird.

Fundstelle. § 325 Abs. 1 Satz 1 HGB

Der Unterschied ist nicht formal. Eine offengelegte Bilanz steht im Unternehmensregister und ist für jeden frei einsehbar — für Wettbewerber, für Kunden, für Bewerber. Eine hinterlegte Bilanz wird nicht veröffentlicht; wer sie sehen will, muss sie kostenpflichtig anfordern.

Fundstelle. § 9 Abs. 6 HGB

Nicht belegt: Der Wortlaut ist für diese Seite nicht am Gesetzestext nachgelesen worden. Dass die hinterlegte Bilanz nicht frei einsehbar ist, ist der Zweck der Vorschrift und steht so auch in („dauerhafte Hinterlegung“); welche Gebühr anfällt und wer sie erhebt, steht hier nicht.

Fundstelle. § 9 Abs. 6 HGB; § 326 Abs. 2 Satz 1 HGB

Für Profis: Gesetzeswortlaut
§ 326 Abs. 2 Satz 1 HGB: Auf Kleinstkapitalgesellschaften (§ 267a) ist § 325 Absatz 1 mit der Maßgabe anzuwenden, dass die Mitglieder des vertretungsberechtigten Organs nur die Bilanz zu übermitteln haben und dabei die Einstellung in das Unternehmensregister durch dauerhafte Hinterlegung verlangen können.

Das Wahlrecht steht im Gesetz („verlangen können“) — es ist also eine Entscheidung des Geschäftsführers und keine des Registers. Dieses Programm trifft sie nicht: Es fragt.
Ein Mann hobelt in einer Holzwerkstatt ein Brett

Wer Kleinstkapitalgesellschaft ist

Drei Merkmale, und mindestens zwei davon dürfen nicht überschritten werden. Das ist die Stelle, an der die meisten sich verrechnen: Ein einzelnes Merkmal über der Schwelle ändert nichts.

Die Schwellen, an denen sich die Größenklasse entscheidet — mindestens zwei der drei dürfen nicht überschritten werden
MerkmalKleinstgesellschaftkleine Gesellschaft
Bilanzsumme450.000,00 €7.500.000,00 €
Umsatzerlöse in den zwölf Monaten vor dem Abschlussstichtag900.000,00 €15.000.000,00 €
Arbeitnehmer im Jahresdurchschnitt1050

Fundstelle. § 267a Abs. 1 HGB beziehungsweise § 267 Abs. 1 HGB, in der ab 2024 geltenden Fassung (Zweites Gesetz zur Änderung des DWD-Gesetzes sowie zur Änderung handelsrechtlicher Vorschriften vom 11.04.2024, BGBl. 2024 I Nr. 120).

Gleichstand ist keine Überschreitung. Das Gesetz sagt „nicht überschreiten“, nicht „unterschreiten“. Genau 450.000,00 € Bilanzsumme sind eingehalten.

Und die Merkmale müssen an zwei aufeinanderfolgenden Abschlussstichtagen zutreffen. Im ersten Geschäftsjahr nach der Gründung genügt der eine Stichtag.

Fundstelle. § 267 Abs. 4 Satz 1 HGB, über § 267a Abs. 1 HGB; § 267 Abs. 4 Satz 2 HGB

Zwei erfundene Fälle, gerechnet

Erfundene UG: Bilanzsumme 280.000,00 €, Umsatzerlöse 540.000,00 €, 4 Arbeitnehmer
BilanzsummeeingehaltenBilanzsumme 280.000,00 € bis 450.000,00 €
UmsatzerlöseeingehaltenUmsatzerlöse 540.000,00 € bis 900.000,00 €
Arbeitnehmer im JahresdurchschnitteingehaltenArbeitnehmer im Jahresdurchschnitt 4 bis 10
Merkmale eingehalten3 von 3zwei genügen
GrößenklasseKleinstkapitalgesellschaft

Fundstelle. § 267 HGB, § 267a HGB in der Fassung des Gesetzes vom 11.04.2024; Anwendung nach Art. 93 EGHGB

Alle drei Merkmale liegen darunter.

Erfundene UG: Bilanzsumme 470.000,00 €, Umsatzerlöse 540.000,00 €, 4 Arbeitnehmer
BilanzsummeüberschrittenBilanzsumme 470.000,00 € über 450.000,00 €
UmsatzerlöseeingehaltenUmsatzerlöse 540.000,00 € bis 900.000,00 €
Arbeitnehmer im JahresdurchschnitteingehaltenArbeitnehmer im Jahresdurchschnitt 4 bis 10
Merkmale eingehalten2 von 3zwei genügen
GrößenklasseKleinstkapitalgesellschaft

Fundstelle. § 267 HGB, § 267a HGB in der Fassung des Gesetzes vom 11.04.2024; Anwendung nach Art. 93 EGHGB

Die Bilanzsumme liegt darüber — und trotzdem bleibt es eine Kleinstgesellschaft, weil zwei der drei Merkmale eingehalten sind.

Beide Fälle sind erfunden. Gerechnet werden sie von derselben Funktion, die auch die Größenklasse eines echten Geschäftsjahres bestimmt — eine abgetippte Tabelle wäre in dem Moment falsch, in dem sich eine Schwelle ändert, und niemand sähe es ihr an.

Was eingereicht wird

Was eingereicht wird
Hinterlegung (Kleinstgesellschaft)Offenlegung (kleine Gesellschaft)
Es gehen einBilanzBilanz, Anhang (ohne die die Gewinn- und Verlustrechnung betreffenden Angaben)
Es entfälltGewinn- und Verlustrechnung, Anhang, Lagebericht, BestätigungsvermerkGewinn- und Verlustrechnung, Lagebericht, Bestätigungsvermerk
Wer es lesen kannDie hinterlegte Bilanz wird nicht veröffentlicht. Sie ist nur auf kostenpflichtigen Antrag zugänglich.

Fundstelle. § 9 Abs. 6 HGB

Die Unterlagen werden im Unternehmensregister veröffentlicht.
Fundstelle

Fundstelle. § 326 Abs. 2 HGB

Fundstelle. § 326 Abs. 1 HGB

Die Gewinn- und Verlustrechnung geht in keinem der beiden Fälle ein. Wer wissen will, was eine kleine GmbH verdient hat, findet es im Register nicht — er findet die Bilanz.

Die Frist — und was danach passiert

Einzureichen ist spätestens ein Jahr nach dem Abschlussstichtag

Fundstelle. (§ 325 Abs. 1a Satz 1 HGB). Für ein Geschäftsjahr, das am 31. Dezember endet, ist das der 31. Dezember des Folgejahres.

Verstreicht sie, leitet das Bundesamt für Justiz von Amts wegen ein Ordnungsgeldverfahren ein. Ohne Mahnung, und nicht nur gegen die Gesellschaft: auch gegen die Mitglieder des vertretungsberechtigten Organs persönlich.

Fundstelle. § 335 Abs. 1 Satz 1 und 2 HGB

Wenn die Frist verstreicht
ZuständigBundesamt für Justiz

Fundstelle. § 335 HGB

Ordnungsgeld, angedroht2.500,00 € bis 25.000,00 €

Fundstelle. § 335 Abs. 1 Satz 4 HGB

Frist nach der Androhung6 Wochen

Fundstelle. § 335 Abs. 3 Satz 1 HGB

Herabsetzung für eine Kleinstgesellschaft, die erst danach einreicht500,00 €

Fundstelle. § 335 Abs. 4 Satz 2 HGB

Die Herabsetzung greift nur, wenn die Pflicht erst nach Ablauf der Sechswochenfrist, aber noch erfüllt wird; berücksichtigt werden nur Umstände, die vor der Entscheidung des Bundesamtes eingetreten sind.

Fundstelle. § 335 Abs. 4 Satz 3 HGB

Die Kosten des Verfahrens bleiben auch dann, wenn man nach der Androhung einreicht

Fundstelle. (§ 335 Abs. 3 Satz 2 HGB). Die Frist ist damit die billigste Stelle, an der man aufpassen kann.

Was dieses Programm daraus macht

Es rechnet die Größenklasse aus dem Abschluss, den es gerade erzeugt hat — Bilanzsumme aus der E-Bilanz, Umsatzerlöse aus den Konten, Arbeitnehmerzahl aus Ihrer Angabe.

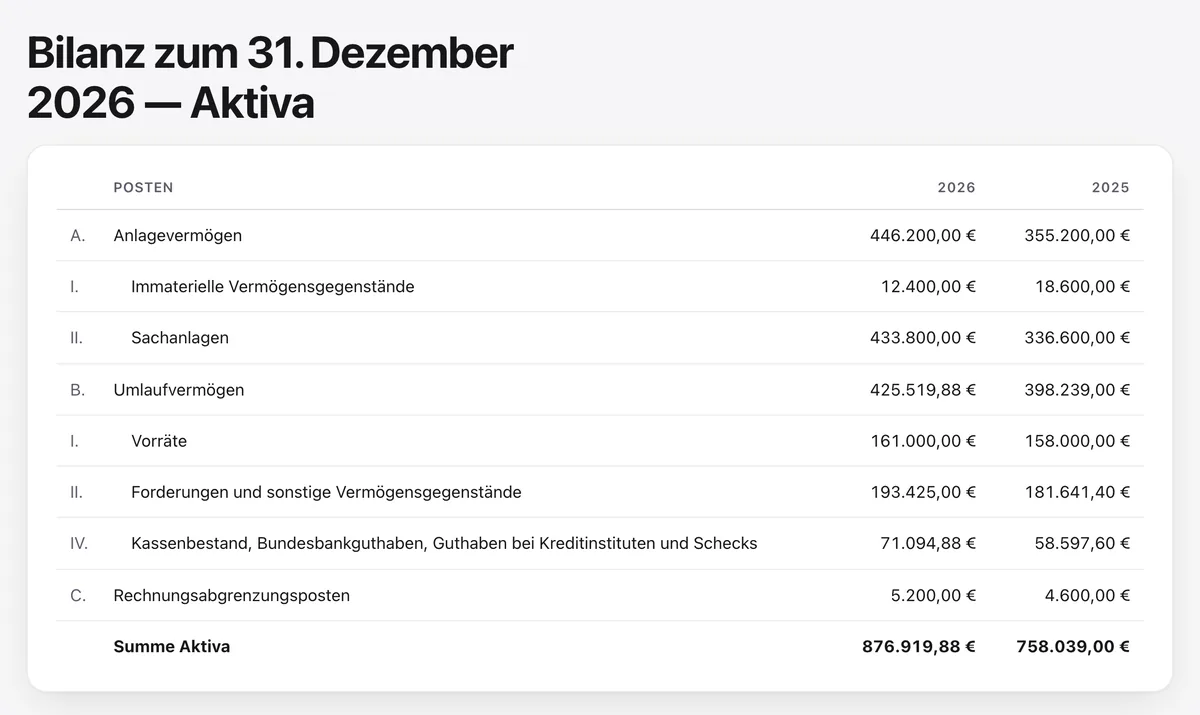
Es zeigt die Bilanz in der Tiefe, die zu dieser Klasse gehört: für die Kleinstgesellschaft nur die Buchstabenposten, für die kleine Gesellschaft mit römischen Zahlen (Satz 3).

Fundstelle. § 266 Abs. 1 Satz 4 HGB

Es setzt die Mitteilung im Wortlaut auf dasselbe Blatt, und es überwacht die Frist mit.

Fundstelle. § 326 Abs. 2 Satz 2 HGB; § 325 Abs. 1a HGB

Übermitteln kann es nicht. Das Unternehmensregister hat dafür keine offene Schnittstelle; das Paket stellt das Programm zusammen, hochladen muss es der Geschäftsführer. Das steht auch auf der Seite „Was dieses Programm nicht kann“.

Mehr: Fundstellen und was nicht belegt ist

Fundstellen

Jede einzeln nachgesehen, Stand 19.09.2026. Der Sicherheitsgrad gilt pro Fundstelle, nicht pro Absatz.

StelleWofürGradWo nachgesehen

Fundstelle. § 326 Abs. 2 Satz 1 HGB

nur die Bilanz, und dauerhafte Hinterlegung auf VerlangenA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 326 Abs. 2 Satz 2 HGB

die Mitteilung über die Merkmale

Fundstelle. § 267a Abs. 1 HGB

A — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 326 Abs. 1 HGB

die kleine Gesellschaft reicht Bilanz und Anhang einA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 267a Abs. 1 HGB

die drei Schwellen 450.000 € / 900.000 € / 10 ArbeitnehmerA — Wortlaut der Norm im Volltext gelesenWortlaut in der ab 2024 geltenden Fassung

Fundstelle. § 267 Abs. 1 HGB

die Schwellen der kleinen GesellschaftA — Wortlaut der Norm im Volltext gelesenWortlaut in der ab 2024 geltenden Fassung

Fundstelle. § 267 Abs. 4 HGB

zwei aufeinanderfolgende Abschlussstichtage; im ersten Jahr genügt einerA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 325 Abs. 1 Satz 1 HGB

die Pflicht zur Übermittlung an das UnternehmensregisterA — Wortlaut der Norm im Volltext gelesenWortlaut; das Programm rechnet die Frist danach

Fundstelle. § 325 Abs. 1a Satz 1 HGB

spätestens ein Jahr nach dem AbschlussstichtagA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 335 Abs. 1 Satz 1 und 2 HGB

das Verfahren von Amts wegen, gegen Gesellschaft und OrganA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 335 Abs. 1 Satz 4 HGB

das Ordnungsgeld beträgt 2.500 € bis 25.000 €A — Wortlaut der Norm im Volltext gelesenWortlaut; das Programm rechnet danach

Fundstelle. § 335 Abs. 3 HGB

sechs Wochen nach der Androhung; die Kosten bleibenA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 335 Abs. 4 Satz 2 HGB

Herabsetzung auf 500 € für die KleinstgesellschaftA — Wortlaut der Norm im Volltext gelesenWortlaut, gelesen am 19.09.2026

Fundstelle. § 9 Abs. 6 HGB

die hinterlegte Bilanz ist nur auf kostenpflichtigen Antrag zugänglichC — nur Sekundärquelle — nicht am Gesetzes- oder Amtstext bestätigtaus der Offenlegungsrechnung des Programms übernommen
Der Wortlaut ist für diese Seite nicht eigens am Gesetzestext nachgelesen worden. Dass die hinterlegte Bilanz nicht frei einsehbar ist, ist der Zweck der Vorschrift; welche Gebühr anfällt und wer sie erhebt, steht hier nicht.

Fundstelle. § 9 Abs. 6 HGB

Fundstelle. Art. 93 EGHGB

ab wann die Schwellen von 2024 geltenC — nur Sekundärquelle — nicht am Gesetzes- oder Amtstext bestätigtdas Programm rechnet mit diesen Schwellen
Die Übergangsvorschrift ist für diese Seite nicht eigens nachgelesen worden. Für Geschäftsjahre, die nach dem 31.12.2023 beginnen, gelten die neuen Schwellen verpflichtend; für frühere gab es ein Wahlrecht, das nur insgesamt ausgeübt werden durfte.

Fundstelle. § 266 Abs. 1 Satz 3 und 4 HGB

die Gliederungstiefe der eingereichten BilanzA — Wortlaut der Norm im Volltext gelesenWortlaut; danach gliedert das Programm die Bilanz

Was wir nicht belegen können

Diese Punkte stehen hier, damit niemand sie für gesichert hält. Eine Fachseite, die ihre Lücken glattbügelt, sieht vollständig aus und ist es nicht.

  • Ob die registerführende Stelle die Mitteilung in einer bestimmten Form verlangtDie technische Beschreibung der Publikations-Plattform des Unternehmensregisters ist nicht öffentlich; sie gibt es nur nach Registrierung. Dieses Programm setzt die Mitteilung im Wortlaut auf dasselbe Blatt wie die Bilanz — ob das Register sie so entgegennimmt, ist von hier aus nicht zu prüfen.
  • Ob eine bestimmte Gesellschaft von der Pflicht befreit ist Es gibt Befreiungen, und sie hängen an Voraussetzungen, die in keinem Kontenexport stehen — etwa an einer Einbeziehung in einen Konzernabschluss und an einer Erklärung der Gesellschafter. Das entscheidet kein Programm.

    Fundstelle. § 264 Abs. 3 HGB, § 264b HGB

  • Ob die Hinterlegung im Einzelfall die bessere Wahl istSie ist die geringere Veröffentlichung. Manche Bank, mancher Auftraggeber verlangt aber eine einsehbare Bilanz. Das ist eine kaufmännische Entscheidung und keine steuerliche; dieses Programm trifft sie nicht.

Und was heißt das für Sie?

Das Programm rechnet die Größenklasse aus Ihrem Abschluss und zeigt die Bilanz in der Fassung, die eingereicht wird — bei der Kleinstgesellschaft weniger als im Prüfbericht.

Was das kostet

Weiterlesen

Größenklasse ausrechnen

Größenklasse ausrechnen

Kleinst, klein, mittelgroß oder groß – und was daraus für Anhang, Prüfung und Offenlegung folgt.