Den Abschluss selbst machen
Was dazugehört, in welcher Reihenfolge – und woran es hängt.
Was eine UG (haftungsbeschränkt) aufstellen muss, welche Erleichterungen ihr zustehen und was die gesetzliche Rücklage damit zu tun hat.
Diese Seite erklärt, was im Gesetz steht und was dieses Programm daraus rechnet. Sie ist keine Beratung im Einzelfall und darf keine sein. Ob eine Vorschrift auf Ihren Fall passt, entscheiden Sie.
Die UG (haftungsbeschränkt) ist eine GmbH mit kleinem Stammkapital — handelsrechtlich gilt für sie dasselbe wie für jede GmbH. Der Geschäftsführer stellt den Jahresabschluss auf, die Gesellschafter stellen ihn fest, und offengelegt wird der festgestellte Abschluss.
Fast jede UG ist eine Kleinstkapitalgesellschaft. Das entscheidet über fast alles Weitere: Sie darf eine verkürzte Bilanz aufstellen, keinen Anhang schreiben und ihre Bilanz beim Unternehmensregister hinterlegen statt offenzulegen. Ob das zutrifft, rechnet der Größenklassen-Prüfer.
Ein Viertel des um einen Verlustvortrag geminderten Jahresüberschusses ist in eine gesetzliche Rücklage einzustellen. Sie steht in der Bilanz neben der Kapitalrücklage, und genau deshalb wird sie verwechselt.
Sie ist kein Zugang zum steuerlichen Einlagekonto. Das Gesetz erfasst die nicht in das Nennkapital geleisteten Einlagen — also das, was ein Gesellschafter von außen zuführt.
Die gesetzliche Rücklage führt niemand zu; sie entsteht aus dem Jahresüberschuss der Gesellschaft. Wer sie auf das Einlagekonto bucht, macht aus versteuertem Gewinn eine steuerfrei rückzahlbare Einlage.
Ein Beispiel: Endet das Geschäftsjahr am 31.12.2025, ist der Abschluss einer kleinen Gesellschaft bis zum 30.06.2026 aufzustellen, bis zum 30.11.2026 von den Gesellschaftern festzustellen – also förmlich zu beschließen – und bis zum 31.12.2026 beim Unternehmensregister einzureichen. Die Termine zu Ihrem eigenen Stichtag nennt der Fristenrechner.
Die Reihenfolge steht fest: erst aufstellen, dann feststellen, dann einreichen. Eingereicht wird der festgestellte Abschluss. Wer die Feststellung auslässt, kann also auch die letzte Frist nicht halten.
Zwei Gebühren fallen immer an, gleich wer den Abschluss macht. Das Unternehmensregister verlangt für das Einstellen des Abschlusses einer Kleinstkapitalgesellschaft 18,50 €.
Dazu kommt jedes Jahr eine Gebühr für die Führung des Registers: 3,00 €, wenn die Gesellschaft die Erleichterungen für kleine Gesellschaften nutzen kann, sonst 6,00 €.
Alles Weitere hängt davon ab, wer rechnet: eine Kanzlei nach ihrer Gebührenordnung oder Sie selbst mit einem Programm.
Mit diesem Programm kostet der Abschluss je Geschäftsjahr 249 € bis 100 Buchungen, darüber 449 €, ab 2.000 Buchungen 749 €, jeweils netto zzgl. USt. Gezählt wird aus Ihrer Datei, bevor Sie etwas bezahlen. Alle Preise stehen unter Preise.
Wovon der Preis bei einer Kanzlei abhängt und welche Fragen Sie vorher stellen sollten, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
Auch eine UG, die noch nichts verkauft hat, stellt für jedes Geschäftsjahr einen Jahresabschluss auf. Die Pflicht hängt an der Rechtsform, nicht am Umsatz. Was dann leichter wird und was bleibt, steht unter Jahresabschluss einer ruhenden Gesellschaft.
6 Stück, jede mit ihrer Fundstelle. Auch diese Liste ist gerechnet: Sie kommt aus demselben Modul, das über einen echten Abschluss entscheidet.
Diese Tabelle steht nicht im Text — sie kommt aus dem Versandkatalog des Programms. Was dort heute als übermittelbar geführt wird, steht hier; ändert sich das, ändert sich diese Seite mit.
Fast nie im Netz. Die meisten UG sind Kleinstkapitalgesellschaften und dürfen ihre Bilanz beim Unternehmensregister hinterlegen. Dann bekommt sie nur, wer eine Kopie beantragt.
Ein viertel des Jahresüberschusses, gemindert um einen Verlustvortrag aus dem Vorjahr. Die Pflicht endet erst, wenn das Stammkapital auf mindestens 25.000 € erhöht ist. Ein Jahr mit Verlust braucht keine Einstellung.
Ja. Die Pflicht hängt an der Rechtsform, nicht am Umsatz. Auch eine UG, die noch kein Geschäft hat, stellt einen Abschluss auf, gibt die Steuererklärungen ab und legt offen oder hinterlegt.
Drei Merkmale, zwei Jahre — und was daraus folgt.
Größenklasse rechnenWas dazugehört, in welcher Reihenfolge – und woran es hängt.
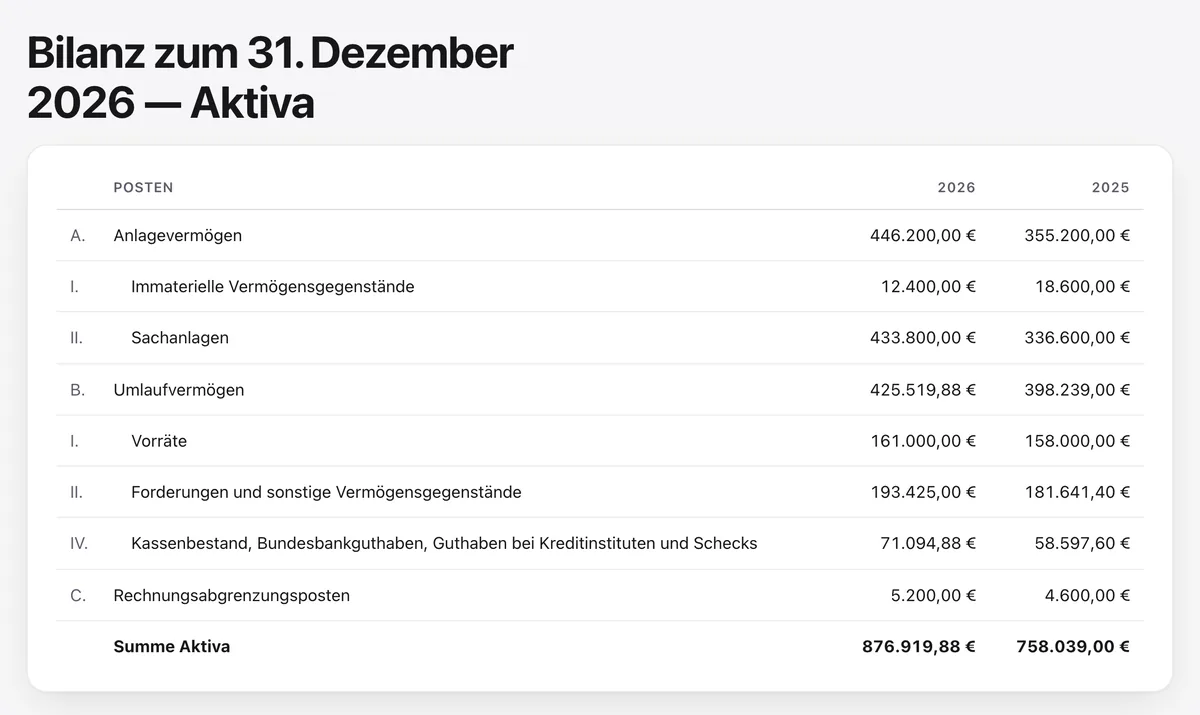
Bilanz und Gewinnrechnung, wie sie am Ende herauskommen – mit erfundenen Zahlen.