Alle Antworten
Seiten zu UG, GmbH, Holding, E-Bilanz, Offenlegung – und was zu tun ist, wenn eine Frist abgelaufen ist.
Was dazugehört, in welcher Reihenfolge — und woran es in der Praxis hängt.
Diese Seite erklärt, was im Gesetz steht und was dieses Programm daraus rechnet. Sie ist keine Beratung im Einzelfall und darf keine sein. Ob eine Vorschrift auf Ihren Fall passt, entscheiden Sie.
Der Jahresabschluss besteht aus Bilanz und Gewinn- und Verlustrechnung, bei einer Kapitalgesellschaft erweitert um den Anhang. Dazu kommen die Abschlussbuchungen, die in keiner laufenden Buchführung stehen: Abschreibungen, Rückstellungen, Abgrenzungen, die Gewerbesteuerrückstellung.
Danach folgen die Erklärungen: E-Bilanz, Körperschaftsteuer, Gewerbesteuer, Umsatzsteuer-Jahreserklärung — und die Offenlegung.
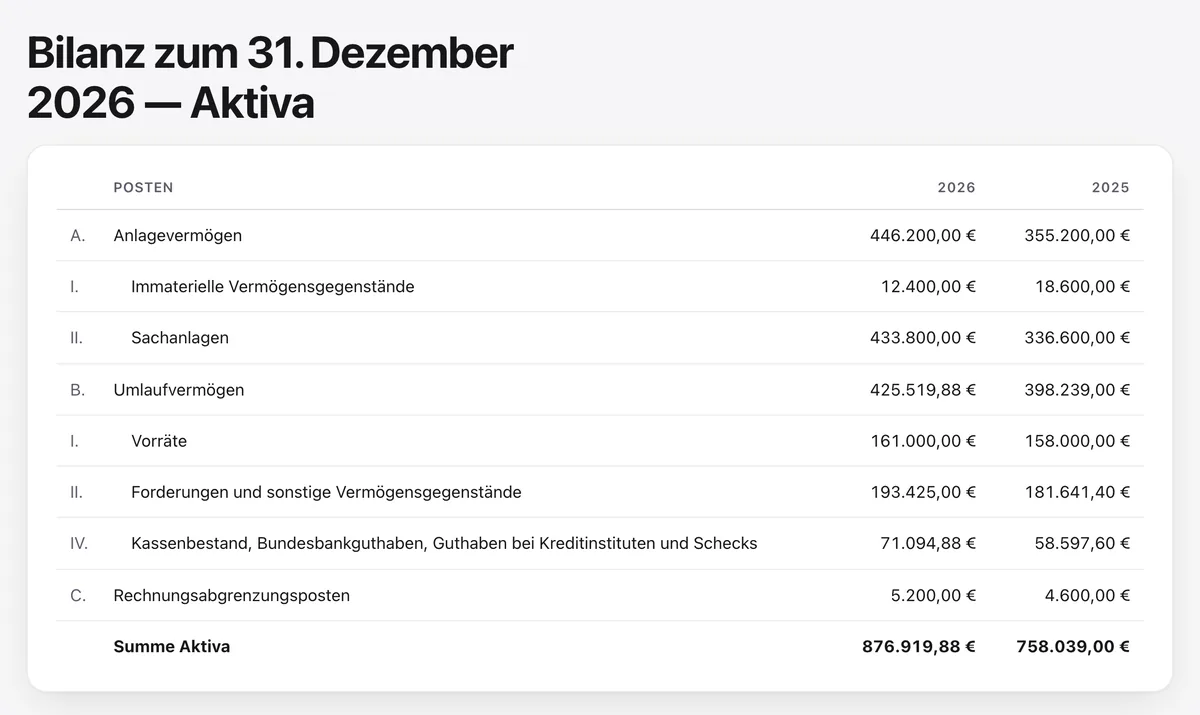
An der Aufteilung des Eigenkapitals. Die Buchführung führt es als einen Betrag; A. HGB verlangt es aufgeteilt in gezeichnetes Kapital, Kapitalrücklage, Gewinnrücklagen und Ergebnisvortrag. Diese Aufteilung steht in keiner Buchung.
An den Anschaffungskosten im Anlagevermögen. Bei direkter Abschreibung trägt das Konto den Buchwert, nicht die ursprünglichen Kosten. Der Anlagenspiegel braucht beides.
An den Gesellschaftern. Die Körperschaftsteuererklärung verlangt sie mit Anschrift, Beteiligung in Euro und in Prozent und Besitzdauer. Auch das steht in keinem Kontenexport.
Ein Beispiel: Endet das Geschäftsjahr am 31.12.2025, ist der Abschluss einer kleinen Gesellschaft bis zum 30.06.2026 aufzustellen, bis zum 30.11.2026 von den Gesellschaftern festzustellen – also förmlich zu beschließen – und bis zum 31.12.2026 beim Unternehmensregister einzureichen. Die Termine zu Ihrem eigenen Stichtag nennt der Fristenrechner.
Ein Programm für die laufende Buchhaltung reicht dafür oft nicht. Viele können Rechnungen, Belege und Voranmeldungen, hören aber vor der Bilanz auf.
Für den Abschluss muss ein Programm Ihren Kontenexport lesen, die fehlenden Abschlussbuchungen zeigen und daraus Bilanz, Gewinn- und Verlustrechnung, E-Bilanz und die Steuererklärungen bauen.
Achten Sie auf zwei Dinge: Jede Zahl muss sich bis zur einzelnen Buchung zurückverfolgen lassen, und der Preis muss feststehen, bevor die Arbeit beginnt. Was dieses Programm davon heute kann, steht in der Tabelle unten.
Worauf es bei der Auswahl ankommt, steht im Ratgeber Jahresabschluss-Software: Worauf es ankommt, wenn Sie in Ihrem Programm weiterbuchen.
Bilanz, Gewinn- und Verlustrechnung und ein Anhang. Eine Kleinstkapitalgesellschaft kann auf den Anhang verzichten, wenn sie wenige Angaben unter der Bilanz macht.
Eine kleine GmbH stellt ihn in sechs Monaten auf, die Gesellschafter stellen ihn in elf Monaten fest, und nach zwölf Monaten muss er beim Unternehmensregister sein.
Ja. Die E-Bilanz ist ein Datensatz, der elektronisch an das Finanzamt geht. Ein Programm muss ihn aus Ihren Konten bauen und übermitteln können.
Kontenexport hochladen, und in einer Minute steht da, was dem Abschluss noch fehlt.
Bald verfügbar – jetzt eintragenSeiten zu UG, GmbH, Holding, E-Bilanz, Offenlegung – und was zu tun ist, wenn eine Frist abgelaufen ist.
Was das Finanzamt elektronisch verlangt und woran es in der Praxis scheitert.