Jahresabschluss-Software: Worauf es ankommt, wenn Sie in Ihrem Programm weiterbuchen
Jahresabschluss-Software für GmbH und UG: wie aus Ihrer laufenden Buchhaltung Bilanz, E-Bilanz und Steuererklärungen werden – ohne Programmwechsel.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Eine Jahresabschluss-Software macht aus einer fertigen Buchhaltung die Bilanz, die Gewinnrechnung, die E-Bilanz, die Steuererklärungen und die Datei für die Offenlegung.
Ihr Buchhaltungsprogramm müssen Sie dafür nicht wechseln: Die Software liest Ihre Buchungen als Datei. Prüfen Sie vor dem Kauf drei Dinge: welche Dateien sie annimmt, was am Ende herauskommt und wann der Preis feststeht.
Was eine Jahresabschluss-Software ist – und was nicht
Viele Programme für die laufende Buchhaltung hören vor der Bilanz auf. Sie schreiben Rechnungen, erfassen Belege und geben die Voranmeldung ab.
Am Jahresende braucht eine UG oder GmbH aber mehr: eine Bilanz, eine Gewinn- und Verlustrechnung, die E-Bilanz – also Ihre Bilanz in der Form, die das Finanzamt elektronisch annimmt –, drei Steuererklärungen und die Offenlegung, denn Kapitalgesellschaften müssen ihren Abschluss beim Unternehmensregister veröffentlichen.
Genau an dieser Stelle setzt eine Jahresabschluss-Software an. Sie ist kein zweites Buchhaltungsprogramm. Sie bucht keine Belege und schreibt keine Rechnungen. Sie nimmt das fertig gebuchte Jahr und baut daraus, was das Gesetz am Jahresende verlangt.
Hier zählt deshalb nicht, wie gut der Alltag läuft, sondern ob die Daten vollständig ankommen und am Ende alles dabei ist. Worauf es bei der laufenden Buchhaltung ankommt, steht im Ratgeber Buchhaltungssoftware für GmbH und UG.
In welcher Reihenfolge die Arbeiten am Abschluss anfallen, steht unter Den Jahresabschluss selbst machen.
Jahresabschluss und E-Bilanz: eine Software oder zwei?
Bilanz, E-Bilanz, die drei Steuererklärungen und die Datei für die Offenlegung beruhen auf denselben Zahlen. Kommen sie aus zwei Programmen, tippt jemand Zahlen von einem ins andere – und jede Abweichung fällt erst beim Finanzamt auf.
Achten Sie deshalb darauf, dass eine Software alles aus einer Quelle erzeugt. Seit kurzem gehört zur E-Bilanz auch die Liste aller Konten mit ihrem Stand. Warum, steht im Ratgeber Kontennachweis zur E-Bilanz.
Wie Ihre Buchhaltung in die Software kommt
Der Weg führt über eine Datei. Fast jedes Buchhaltungsprogramm kann das gebuchte Jahr ausgeben. Drei Arten sind üblich, und sie sind nicht gleich viel wert.
- Der Kontenexport.Eine Liste aller Konten mit jeder einzelnen Buchung darauf. Daraus lässt sich jede Zahl der Bilanz bis zur Buchung zurückverfolgen.
- Der Buchungsstapel im DATEV-Format.Das ist die Form, in der Programme ihre Buchungen an Kanzleien weitergeben. Er enthält alle Buchungen, aber nur Kontonummern und keine Kontonamen. Konten, die die Software nicht kennt, ordnen Sie dann einmal selbst zu.
- Die Summen- und Saldenliste.Sie nennt je Konto nur die Summen und den Endstand. Für die Bilanz reicht das. Wie eine Zahl zustande kam, sieht man darin nicht mehr.
Wichtig ist außerdem der Kontenrahmen, also die Nummerierung Ihrer Buchhaltungskonten. Üblich sind der SKR03 und der SKR04. Eine gute Software erkennt selbst, welchen Sie nutzen, und fragt nach, wenn sie unsicher ist.
Und schließlich braucht jeder Abschluss den Anschluss an das Vorjahr. Die Endstände des letzten Abschlusses sind die Startwerte des neuen Jahres. Stimmen beide nicht überein, ist der neue Abschluss falsch, auch wenn jede Buchung richtig ist.
Wer bisher eine Kanzlei hatte, bringt deshalb den letzten Abschluss mit. Was ein Wechsel sonst verlangt, steht unter Sie haben schon Abschlüsse.
Rechenbeispiel
Ein Beispiel: vom Export zum fertigen Abschluss
Ein erfundenes Beispiel: eine Beratungs-GmbH mit einem Geschäftsführer. Sie bucht das ganze Jahr in ihrem Buchhaltungsprogramm, im Jahr 180 Buchungen auf 46 Konten. Die Bilanzsumme liegt bei 60.000 €, der Umsatz bei 150.000 €, der Gewinn bei 20.000 €. Ihr Programm kann Rechnungen, Belege und Voranmeldungen, aber keine Bilanz.
Im Januar gibt der Geschäftsführer die Buchhaltung des Jahres als Datei aus und lädt sie in die Jahresabschluss-Software.
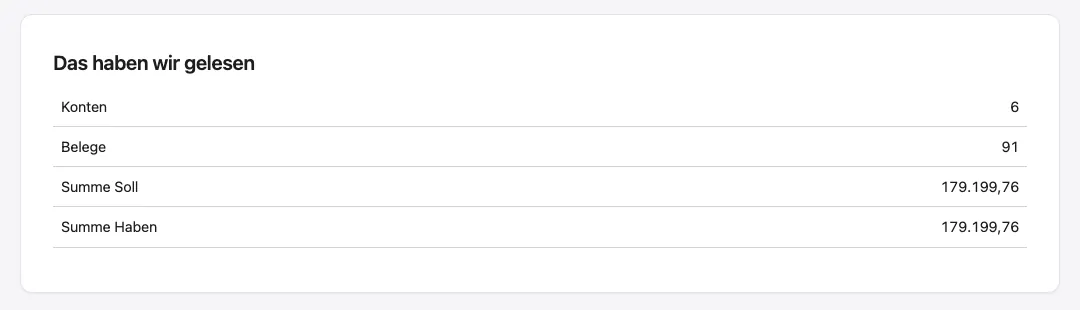
Die zeigt ihm zuerst, was sie gelesen hat: 180 Buchungen, den Zeitraum vom ersten bis zum letzten Buchungstag und die Summen im Soll und im Haben. Beide Summen müssen gleich sein. Die Zahl 180 kann er gegen die Zahl in seinem eigenen Programm halten.
Stimmt sie, ist nichts verloren gegangen. Rechnet der Anbieter nach Buchungen ab, steht mit dieser Zahl auch der Preis fest.
Danach folgen drei Proben. Geht die Bilanz auf, sind also beide Seiten gleich groß? Schließen die Startwerte an den letzten Abschluss an? Und stimmt die Bilanzsumme des Vorjahres mit dem Abschluss überein, den die frühere Kanzlei erstellt hat? Jede Abweichung steht als Zeile da: Konto, beide Beträge, Differenz.
Dann fragt die Software, was in keinem Export steht: wie sich das Eigenkapital aufteilt, was eine Anschaffung gekostet hat, wer die Gesellschafter sind. Zum Schluss folgen die Abschlussbuchungen: Abschreibungen, Rückstellungen und Abgrenzungen.
Am Ende liegen Bilanz, Gewinnrechnung, E-Bilanz, die Erklärungen zur Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer und die Datei für das Unternehmensregister vor. Die Gesellschafter beschließen noch förmlich, dass der Abschluss gilt. Diese Feststellung ist ein Blatt Papier, das die Software vorbereiten kann.
Was eine gute Jahresabschluss-Software können muss
Diese Punkte können Sie bei jedem Anbieter abfragen. Die meisten lassen sich in einer Testphase selbst ausprobieren.
- Ihre Datei lesen, ohne dass Sie etwas umbauen.Im SKR03 oder SKR04, aus dem Programm, das Sie schon haben.
- Zeigen, was gelesen wurde.Zahl der Buchungen, Zeitraum, Summen – und jede Zeile, die nicht gelesen werden konnte, mit dem Grund.
- Den Anschluss an das Vorjahr prüfen.Nicht stillschweigend geradeziehen, sondern die Abweichung zeigen.
- Fragen statt raten.Was nicht in den Buchungen steht, wird gefragt. Was fehlt, wird als offener Punkt gezeigt.
- Die Erleichterungen kleiner Gesellschaften nutzen.Ob Ihre Gesellschaft als Kleinstgesellschaft gilt, zeigt der Größenklassen-Rechner.
- Alles liefern, was das Jahresende verlangt.Bilanz, Gewinnrechnung, E-Bilanz, drei Steuererklärungen, die Datei für die Offenlegung und die Vorlage für den Beschluss der Gesellschafter.
- Jede Zahl erklären.Von der Zeile der Bilanz zum Konto, vom Konto zur Buchung.
- Einen Schritt zurück erlauben.Eine falsche Datei muss sich wieder herausnehmen lassen.
Wo die Grenzen liegen
Keine Software nimmt Ihnen die Verantwortung ab. Den Abschluss unterschreibt die Geschäftsführung, und sie steht für die Zahlen ein. Ein Programm rechnet, zeigt und fragt. Ob ein einzelner Sachverhalt richtig beurteilt ist, entscheidet es nicht. Dafür ist im Zweifel eine Steuerkanzlei da.
Dazu kommen Fälle, die Programme für kleine Gesellschaften oft nicht abdecken: ein Konzernabschluss, eine Umwandlung, Betriebsstätten in mehreren Gemeinden. Fragen Sie vorher, ob Ihr Fall dabei ist. Ein ehrlicher Anbieter nennt seine Grenzen selbst, bevor Sie zahlen.
Zwei Schritte am Ende verdienen einen genauen Blick. Erstens: Gehen E-Bilanz und Erklärungen aus dem Programm heraus an das Finanzamt? Zweitens: Wer lädt den Abschluss beim Unternehmensregister hoch – Sie selbst oder der Anbieter in Ihrem Auftrag? Mehr dazu unter Offenlegung beim Unternehmensregister.
Für UG, GmbH, Holding und ruhende Gesellschaft
Die Pflichten sind für alle vier gleich, auch ohne Umsatz. Eine gute Software kennt die gesetzliche Rücklage der UG, den Ertrag aus Beteiligungen einer Holding und den Abschluss eines Jahres ohne Geschäft. Mehr dazu unter Ruhende Gesellschaft.
Selbst erstellen mit Software: was Sie tun, was sie tut
Die Software liest, rechnet, prüft und fragt. Sie entscheiden: über Abschreibungswege, Rückstellungen und alles, was nicht in den Buchungen steht. Unterschreiben muss ohnehin die Geschäftsführung. Die Reihenfolge der Arbeiten zeigt Abschluss selbst machen: Reihenfolge, das Ergebnis die Musterbilanz.
Was eine Jahresabschluss-Software kostet
Programme für den Jahresabschluss rechnen meist je Geschäftsjahr ab, nicht im Monat. Der Preis hängt je nach Anbieter an der Rechtsform, an der Zahl der Buchungen oder am Umfang des Pakets. Achten Sie darauf, ob der Betrag feststeht, bevor Sie Ihre Daten hochladen, oder erst danach.
Ihre eigene Zeit. Bei einer ordentlichen Buchhaltung sind es wenige Stunden: Datei ausgeben, Fragen beantworten, Ergebnis prüfen. Bei einer lückenhaften Buchhaltung hilft keine Software – erst müssen die Lücken im Buchhaltungsprogramm geschlossen werden.
Gibt es Jahresabschluss-Software kostenlos?
Kostenlos sind die Formulare im Portal des Finanzamts. Dort tippen Sie Ihre Zahlen selbst ab, Zeile für Zeile. Die Bilanz rechnet Ihnen dort niemand, und eine Prüfung gegen Ihre Buchungen findet nicht statt.
Der Vergleich mit der Kanzlei. Kanzleien rechnen nach einer staatlichen Gebührenordnung.
Für die erfundene GmbH von oben – 60.000 € Bilanzsumme, 150.000 € Umsatz, 20.000 € Gewinn – erlaubt sie für Abschluss und drei Erklärungen zwischen 735,00 € und 3.383,00 € netto, dazu Pauschalen für Post und Telefon; die laufende Buchführung nicht eingerechnet.
Wie die Rechnung im Einzelnen aussieht, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
Gebühren, die immer dazukommen. Das Unternehmensregister verlangt für das Einstellen des Abschlusses 18,50 € von einer Kleinstgesellschaft und 25,00 € von einer kleinen Gesellschaft.
Dazu kommt die jährliche Gebühr für die Führung des Registers: 3,00 € für Gesellschaften, die als klein gelten und deshalb weniger veröffentlichen müssen, sonst 6,00 €. Diese Beträge fallen an, egal mit welchem Programm Sie arbeiten. Sie stecken in keinem Softwarepreis.
Was danach bleibt. Bücher und Abschlüsse werden 10 Jahre aufbewahrt, Belege 8 Jahre. Fragen Sie, ob Sie alles herunterladen können, auch nach Vertragsende.
Fragen, die Sie stellen sollten
- Welche Dateien aus meinem Buchhaltungsprogramm lesen Sie – und haben Sie das mit einer echten Datei dieses Programms geprüft?
- Sehe ich vor dem Bezahlen, wie viele Buchungen gelesen wurden und was der Abschluss kostet?
- Was passiert mit Konten, die Ihr Programm nicht kennt?
- Sind E-Bilanz, alle drei Steuererklärungen und die Datei für die Offenlegung im Preis enthalten?
- Wie gehen die Erklärungen an das Finanzamt, und wer lädt die Offenlegung hoch?
- Welche Fälle rechnet Ihr Programm nicht?
- Kann meine Kanzlei den Abschluss ansehen, bevor er hinausgeht?
Häufige Fragen
Kann ich den Jahresabschluss meiner GmbH oder UG mit Software selbst erstellen?
Ja. Aufstellen und unterschreiben muss ihn ohnehin die Geschäftsführung. Nötig ist eine vollständige Buchhaltung; die Software macht daraus Bilanz, E-Bilanz und Erklärungen und fragt nach dem, was nicht in den Buchungen steht.
Brauche ich für die E-Bilanz eine eigene Software?
Nein, wenn die Jahresabschluss-Software die E-Bilanz aus denselben Zahlen erzeugt wie die Bilanz. Zwei Programme bedeuten, Zahlen von einem ins andere zu übertragen.
Gibt es Jahresabschluss-Software kostenlos?
Kostenlos sind die Formulare im Portal des Finanzamts. Die Bilanz rechnen sie nicht, und Ihre Zahlen tippen Sie dort selbst ab.
Muss ich dafür mein Buchhaltungsprogramm wechseln?
Nein. Die Software liest das gebuchte Jahr als Datei: Kontenexport, Buchungsstapel im DATEV-Format oder Summen- und Saldenliste.
Was kostet eine Jahresabschluss-Software?
Programme für den Jahresabschluss rechnen meist je Geschäftsjahr ab, nach Rechtsform, Buchungen oder Umfang. Zum Vergleich: Für die erfundene GmbH dieses Ratgebers erlaubt die Gebührenordnung einer Kanzlei für Abschluss und drei Erklärungen zwischen 735 € und 3.383 € netto.
Und Bilanzboss?
Bilanzboss ist für genau diesen Fall gebaut: Sie buchen weiter in Ihrem Programm und laden den Kontenexport, einen Buchungsstapel im DATEV-Format oder eine Summen- und Saldenliste hoch.
Das Programm zählt die Buchungen aus Ihrer Datei, bevor Sie etwas bezahlen; der Preis richtet sich nach dieser Zahl und steht auf der Preisseite.
Geprüft sind die Dateiformate bisher an selbst erzeugten Dateien, noch nicht an jeder Ausgabe jedes fremden Programms.
In der Testphase ist die Übermittlung an das Finanzamt noch nicht freigeschaltet, und die Datei für die Offenlegung laden Sie selbst beim Unternehmensregister hoch.
Bald verfügbar – jetzt eintragenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Buchhaltung
Buchhaltungssoftware für GmbH und UG
Buchhaltungssoftware für GmbH und UG: Bilanz, E-Bilanz, E-Rechnung, Datenexport – was ein Programm für die kleine GmbH können muss und was es kostet.
Jahresabschluss
Was kostet der Jahresabschluss?
Was kostet der Jahresabschluss einer UG oder GmbH? Wovon der Preis abhängt, was die Gebührenordnung vorgibt und welche Gebühren immer anfallen.
Jahresabschluss
E-Bilanz-Kontennachweis
E-Bilanz-Kontennachweis: seit wann der unverdichtete Kontennachweis Pflicht ist, welche Konten hineingehören und wie er aus Ihrer Buchhaltung entsteht.
Alle weiteren Beiträge (39)
- Checkliste Jahresabschluss
- Körperschaftsteuererklärung der UG
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Kleinunternehmerregelung für GmbH und UG
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH