Buchhaltungspflichten der GmbH und UG: Die Checkliste für 2027
Buchhaltungspflichten der GmbH und UG als Checkliste: was jeden Monat, jedes Quartal und zum Jahresende ansteht – Belege, E-Rechnung, Abschluss.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Die Buchhaltungspflichten einer GmbH oder UG hängen nicht an ihrer Größe: Sie bucht doppelt, jede Buchung mit Beleg, und stellt am Jahresende eine Bilanz auf.
Neu im Jahr 2027 ist vor allem die E-Rechnung: Rechnungen an andere Unternehmen im Inland auf Papier oder als einfache PDF gibt es nur noch, wenn der Gesamtumsatz des Vorjahres höchstens 800.000 € betrug.
Dazu kommen jeden Monat Belege, Bank und Voranmeldung, einmal im Jahr Abschluss, E-Bilanz, Erklärungen und Offenlegung.
Monatsabschluss: die Checkliste für jeden Monat
Der Monatsabschluss ist kein Formular, sondern ein fester Handgriff am Monatsende. Wer ihn macht, hat am Jahresende wenig nachzuholen. Abgehakt ist der Monat, wenn diese fünf Punkte stimmen:
- Jeder Beleg ist da.Ein Beleg ist das Papier oder die Datei, die einen Vorgang nachweist: Rechnung, Quittung, Kontoauszug, Vertrag. Ohne Beleg keine Buchung.
- Die Bank ist abgeglichen.Jede Zeile des Kontoauszugs hat eine Buchung und einen Beleg.
- Die Kasse stimmt.Wer Bargeld führt, schreibt Einnahmen und Ausgaben jeden Tag auf. Eine Kasse fällt nie unter null.
- Offene Rechnungen sind bekannt.Was Kunden Ihnen schulden und was Sie Lieferanten schulden, steht auf einer Liste und nicht nur im Kopf.
- Die Voranmeldung ist raus.Monatlich oder vierteljährlich, je nach Steuer des Vorjahres, in den ersten Jahren nach der Gründung meist monatlich. Die Termine stehen im Ratgeber Umsatzsteuer-Fristen 2027.
Der wichtigste Punkt ist der Bankabgleich. Was dabei offen bleibt, ist entweder ein fehlender Beleg oder eine Rechnung, die noch nicht bezahlt ist – beides sehen Sie dann sofort und nicht erst im Frühjahr.
Was jedes Quartal und einmal im Jahr fällig ist
- Vorauszahlungen.Das Finanzamt setzt Vorauszahlungen auf Körperschaftsteuer fest, die Gemeinde auf die Gewerbesteuer – je viermal im Jahr.
- Inventur zum Stichtag.Was der Gesellschaft am letzten Tag des Geschäftsjahres gehört und was sie schuldet, wird erfasst – auch ohne Lager. Mehr unter Inventur und Anlagenverzeichnis.
- Jahresabschluss.Bilanz und Gewinn- und Verlustrechnung, aufgestellt von der Geschäftsführung und festgestellt von den Gesellschaftern.
- E-Bilanz.Die Bilanz in der Form, die das Finanzamt elektronisch annimmt. Seit Geschäftsjahren ab 2025 gehört ein Kontennachweis dazu: die Salden der einzelnen Konten.
- Steuererklärungen.Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer-Jahreserklärung, alle elektronisch.
- Offenlegung.Der Abschluss geht an das Unternehmensregister, spätestens 12 Monate nach dem Stichtag.
Das Schaubild zeigt die Termine 2027 für eine kleine GmbH mit Kalenderjahr, die ihre Erklärungen selbst abgibt. Fällt ein Tag auf ein Wochenende oder einen Feiertag, rückt er auf den nächsten Werktag. Wer die Voranmeldung einen Monat später abgeben möchte, beantragt eine Dauerfristverlängerung.
Die Reihenfolge ist fest: erst die Inventur, dann der Abschluss, dann E-Bilanz und Steuererklärungen aus denselben Zahlen, zuletzt die Offenlegung. Die Unterlagen dafür listet die Checkliste zum Jahresabschluss.
Ihre Termine auf einen Blick
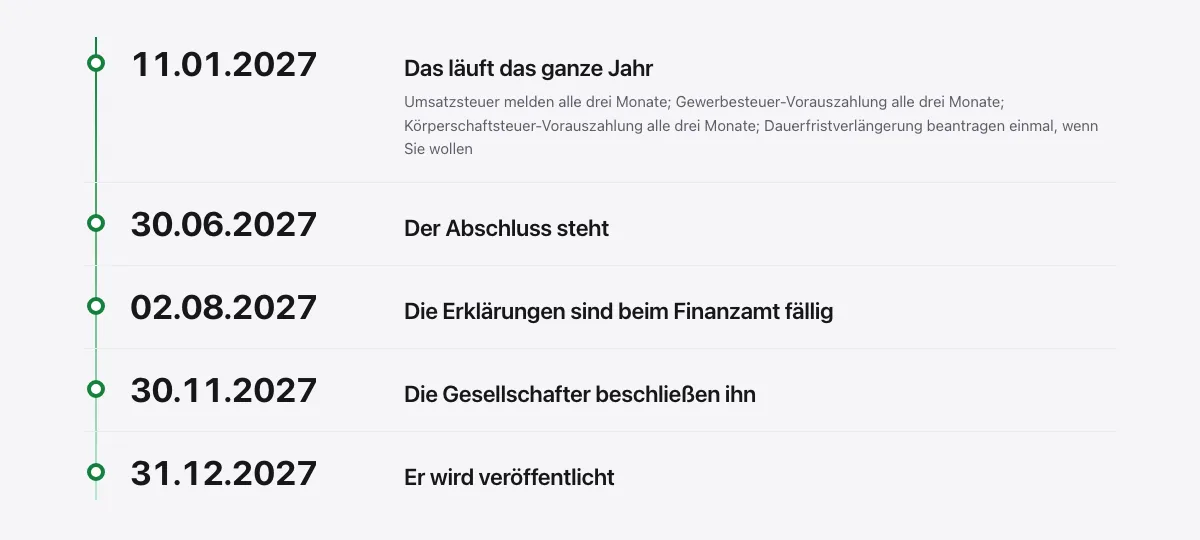
Die Termine Ihres eigenen Geschäftsjahres zeigt das Steuerjahr als Bild, ein abweichendes Geschäftsjahr rechnet der Fristenrechner.
Muss die UG doppelt buchen?
Ja. Eine GmbH oder UG ist Kaufmann kraft ihrer Rechtsform. Sie muss deshalb immer bilanzieren, eine Wahl gibt es nicht. Doppelt buchen heißt: Jeder Betrag steht auf einem Konto im Soll und auf einem anderen im Haben. Das gilt auch für eine Holding mit fünf Buchungen im Jahr.
Was 2027 neu ist: E-Rechnung schreiben
Eine E-Rechnung ist eine Rechnung in einem festen elektronischen Format, das ein Programm lesen kann – eine einfache PDF ist keine. Empfangen und verarbeiten muss sie jede Gesellschaft schon heute.
Beim Schreiben gilt eine Staffel: Für Umsätze im Jahr 2027 sind Papier oder PDF nur noch erlaubt, wenn der Gesamtumsatz im Jahr 2026 nicht über 800.000 € lag. Für Umsätze ab 2028 gilt die E-Rechnung zwischen Unternehmen im Inland für alle. Kleinbetragsrechnungen bis 250 €, also Quittungen über kleine Beträge, sind ausgenommen.
Wer genau betroffen ist und welche Ausnahmen es gibt, erklärt der Ratgeber E-Rechnung-Pflicht der GmbH.
Rechenbeispiel
Ein Rechenbeispiel zur E-Rechnung
Ein erfundenes Beispiel: Zwei Gesellschaften liefern an andere Unternehmen. Die eine hatte im Jahr 2026 einen Gesamtumsatz von 640.000 €, die andere von 1.100.000 €. Für Rechnungen über Umsätze im Jahr 2027 gilt:
Die kleinere Gesellschaft hat also ein Jahr länger Zeit. Für Umsätze ab 2028 gilt für beide dasselbe.
Aufbewahren und beschreiben
Belege bewahren Sie 8 Jahre auf, Bücher und Abschlüsse 10 Jahre, Geschäftsbriefe 6 Jahre. Die Frist beginnt mit dem Ende des Jahres, in dem das Papier entstanden ist.
Was elektronisch ankommt, etwa eine E-Rechnung, wird elektronisch aufbewahrt – im Original, nicht als Ausdruck. Was 2027 weg darf, steht unter Aufbewahrungsfristen. Wie Belege ohne Abtippen in die Buchhaltung kommen, zeigt Belege automatisch erfassen.
Wie Sie buchen und aufbewahren, beschreiben Sie in einer kurzen Verfahrensdokumentation: wer was wann mit welchem Programm erledigt.
Was nur manche Gesellschaften betrifft
- Verkäufe an Unternehmen im EU-Ausland.Sie stehen zusätzlich in der Zusammenfassenden Meldung: einer Liste der Abnehmer mit ihrer Umsatzsteuer-Nummer, abzugeben bis zum 25. Tag nach dem Ende des Meldezeitraums.
- Verkäufe an Privatleute im EU-Ausland.Ab einer gemeinsamen Grenze gilt die Umsatzsteuer des Ziellandes, gemeldet vierteljährlich über den One-Stop-Shop (kurz OSS).
- Mitarbeiter.Wer Löhne zahlt, rechnet jeden Monat ab und meldet Lohnsteuer und Beiträge.
- Gewinnausschüttung.Die Gesellschaft behält Kapitalertragsteuer ein und meldet sie an; der Ablauf steht unter Gewinnausschüttung aus UG und GmbH.
- Elektronische Kasse.Sie braucht eine technische Sicherung gegen nachträgliche Änderungen und muss dem Finanzamt gemeldet sein.
Wenn die Buchhaltung übergeben wird
Wechselt die Buchhaltung zu einem anderen Programm oder zu Ihnen selbst, gehören drei Dinge in die Übergabe: der letzte Jahresabschluss, die Salden zum Stichtag und die Buchungen des laufenden Jahres samt Belegen. Was davon hineingeht, steht unter Wechseln mit vorhandenen Abschlüssen.
Was eine Buchhaltung 2027 können muss
- E-Rechnungen lesen.Das Programm zeigt eine E-Rechnung lesbar an und übernimmt Betrag, Datum und Steuer.
- E-Rechnungen schreiben.In einem der festen Formate, spätestens wenn die Pflicht Sie trifft.
- Belege an der Buchung.Jeder Buchung hängt ihr Beleg an, auch nach Jahren noch auffindbar.
- Unveränderbar.Eine gebuchte Zeile wird nicht still geändert, sondern mit einer Gegenbuchung berichtigt.
- Ein Weg zum Abschluss.Aus denselben Buchungen werden Bilanz, E-Bilanz und Erklärungen.
Was Versäumnisse kosten
Die Pflichten selbst kosten nichts, ihr Versäumen schon. Für eine verspätete Offenlegung setzt das zuständige Amt ein Ordnungsgeld fest, mindestens 2.500 € und bis zu 25.000 € – nachrechnen können Sie das mit dem Ordnungsgeld-Rechner.
Wer Steuern zu spät zahlt, weil die Erklärung fehlt, zahlt Nachzahlungszinsen von 0,15 Prozent je vollem Monat. Fehlen Belege bei einer Prüfung, darf das Finanzamt schätzen.
Dazu kommt Ihre Zeit. Wer jeden Monat eine Stunde bucht, hat am Jahresende wenig nachzuholen.
Fragen, die Sie stellen sollten
- Kann das Programm E-Rechnungen lesen und schreiben, und in welchen Formaten?
- Wie lange und wo werden Belege aufbewahrt, und bekomme ich sie bei einer Kündigung heraus?
- Wie werden gebuchte Zeilen berichtigt, ohne das Original zu verändern?
- Entstehen Bilanz, E-Bilanz und Steuererklärungen aus denselben Buchungen?
- Wer sagt mir, wann eine Voranmeldung oder die Offenlegung fällig ist?
Häufige Fragen
Welche Buchhaltungspflichten hat eine GmbH?
Sie bucht doppelt und mit Beleg, gibt Umsatzsteuer-Voranmeldungen ab, stellt jedes Jahr einen Jahresabschluss auf, übermittelt E-Bilanz und drei Steuererklärungen und legt den Abschluss spätestens 12 Monate nach dem Stichtag beim Unternehmensregister offen. Das gilt für jede GmbH, auch ohne Umsatz.
Was gehört zum monatlichen Abschluss der Buchhaltung?
Alle Belege des Monats sind erfasst, das Bankkonto ist Zeile für Zeile abgeglichen, die Kasse ist gezählt, offene Rechnungen sind bekannt und die Umsatzsteuer-Voranmeldung ist abgegeben. Was am Monatsende offen bleibt, ist ein fehlender Beleg oder eine noch nicht bezahlte Rechnung.
Was ändert sich 2027 bei der E-Rechnung für eine GmbH?
Für Umsätze im Jahr 2027 darf eine GmbH an andere Unternehmen im Inland nur noch dann auf Papier oder als PDF abrechnen, wenn ihr Gesamtumsatz im Jahr 2026 höchstens 800.000 € betrug. Ab 2028 gilt die E-Rechnung für alle. Empfangen können muss jede GmbH sie schon heute.
Muss eine UG doppelt buchen und bilanzieren?
Ja. Die UG ist eine GmbH mit kleinem Stammkapital und damit Kaufmann kraft ihrer Rechtsform. Eine einfache Rechnung aus Einnahmen und Ausgaben ist für sie nicht vorgesehen, auch nicht bei sehr kleinem Umsatz.
Wie lange müssen Belege aufbewahrt werden?
Buchungsbelege 8 Jahre, Bücher und Jahresabschlüsse 10 Jahre, Geschäftsbriefe 6 Jahre. Die Frist beginnt am Ende des Jahres, in dem der Beleg entstanden ist.
Und Bilanzboss?
Bilanzboss führt Sie durch diese Liste: Belege und Bank in der Tür Buchhaltung, der Abschluss je Geschäftsjahr nach der Zahl der Buchungen. E-Bilanz und Steuererklärungen rechnet es aus denselben Zahlen; die Übermittlung an das Finanzamt ist in der Testphase noch nicht freigeschaltet. Was das kostet, steht auf der Preisseite.
Buchhaltung ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Buchhaltung
E-Rechnung-Pflicht für GmbH und UG
E-Rechnung-Pflicht für GmbH und UG: Empfangen seit 2025, ausstellen ab 2027 oder 2028 – je nach Umsatz. Formate, Ausnahmen und was die Umstellung kostet.
Steuern
Umsatzsteuervoranmeldung der GmbH
Umsatzsteuervoranmeldung der GmbH oder UG: monatlich oder vierteljährlich, alle Fristen 2027, Dauerfristverlängerung, Zusammenfassende Meldung.
Buchhaltung
Aufbewahrungsfristen für GmbH und UG
Aufbewahrungsfristen für GmbH und UG: 6, 8 oder 10 Jahre, wann die Frist beginnt und welche Belege und Bücher am 1. Januar 2027 vernichtet werden dürfen.
Alle weiteren Beiträge (39)
- Checkliste Jahresabschluss
- Verfahrensdokumentation für die GmbH
- Belegerkennung
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Bilanz-Kontennachweis
- Buchhaltungssoftware für GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- AfA-Tabelle für die GmbH