Umsatzsteuervoranmeldung der GmbH: Neugründung, monatlich oder vierteljährlich, alle Fristen 2027
Umsatzsteuervoranmeldung der GmbH oder UG: monatlich oder vierteljährlich, alle Fristen 2027, Dauerfristverlängerung, Zusammenfassende Meldung.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Mit der Umsatzsteuervoranmeldung meldet eine GmbH oder UG dem Finanzamt laufend, wie viel Umsatzsteuer sie eingenommen und wie viel sie selbst bezahlt hat.
Sie ist bis zum zehnten Tag nach Ablauf des Monats oder des Vierteljahres abzugeben, und bis dahin ist auch zu zahlen. Monatlich meldet, wer im Vorjahr mehr als 9.000 € Umsatzsteuer abgeführt hat.
Eine Dauerfristverlängerung verschiebt jeden Termin um einen Monat – alle Fristen 2027 stehen unten als Kalender.
Was die Voranmeldung ist
Eine GmbH oder UG schlägt auf ihre Rechnungen Umsatzsteuer auf. Dieses Geld gehört ihr nicht – sie sammelt es für das Finanzamt ein. Damit das nicht erst nach einem Jahr geschieht, gibt es die Voranmeldung: eine kurze Meldung je Monat oder Vierteljahr, mit der Zahlung dazu.
Nach dem Jahresende folgt die Umsatzsteuer-Jahreserklärung. Sie fasst alle Voranmeldungen zusammen. Wer als Kleinunternehmer gilt, also wenig umsetzt und deshalb keine Umsatzsteuer ausweisen muss, gibt keine Voranmeldung ab.
Gilt das für die UG genauso?
Ja. Für die Umsatzsteuer macht es keinen Unterschied, ob die Gesellschaft UG oder GmbH heißt. Was im ersten Jahr sonst ansteht, steht unter das erste Geschäftsjahr der UG.
Neugründung: gilt die Monatspflicht noch?
Eine neue Gesellschaft hat kein Vorjahr. Nach dem Stand, den das Gesetz heute hat, gilt ab dem Jahr 2027 wieder die alte Sonderregel: im Jahr der Gründung und im Jahr danach wird monatlich gemeldet, egal wie klein die Beträge sind.
Für die Jahre bis einschließlich 2026 ist diese Regel ausgesetzt; dort zählt die Steuer, die für das erste Jahr zu erwarten ist. Nach diesem Stand trifft das auch eine Gesellschaft, die 2026 gegründet wurde: Für sie ist 2027 das Jahr nach der Gründung.
Ob der Gesetzgeber daran noch etwas ändert, ist offen. Verbindlich ist, was Ihr Finanzamt Ihnen mitteilt.
Den Anstoß geben Sie selbst: Im Fragebogen zur steuerlichen Erfassung, den jede neue Gesellschaft dem Finanzamt elektronisch schickt, stehen die erwarteten Umsätze. Er ist innerhalb von einem Monat nach dem Beginn der Tätigkeit abzugeben. Was im ersten Jahr sonst noch ansteht, zeigt die Zeitachse für UG und GmbH.
Die Grenze zwischen monatlich und vierteljährlich
Wie oft Sie melden, hängt an der Umsatzsteuer, die Ihre Gesellschaft im Vorjahr ans Finanzamt abgeführt hat – nicht am Umsatz. Waren es mehr als 9.000 €, melden Sie jeden Monat. Darunter ist das Vierteljahr der Zeitraum.
Waren es höchstens 2.000 €, kann das Finanzamt ganz von der Voranmeldung befreien. Das ist seine Entscheidung, kein Anspruch; die Jahreserklärung bleibt in jedem Fall.
Rechenbeispiel
Ein Rechenbeispiel: der erste Monat
Ein erfundenes Beispiel: Eine GmbH nimmt im Mai 2027 ihre Arbeit auf. Sie schreibt jeden Monat Rechnungen über 12.000 € netto, also ohne Umsatzsteuer. Darauf kommen 19 % Umsatzsteuer, das sind 2.280,00 €.
In den Rechnungen, die sie selbst bezahlt, stecken jeden Monat 880,00 € Vorsteuer. Vorsteuer ist die Umsatzsteuer, die Sie beim Einkauf bezahlt haben und vom Finanzamt zurückbekommen.
Ist die Vorsteuer in einem Monat höher als die eigene Umsatzsteuer – etwa nach einer großen Anschaffung –, dreht sich das Vorzeichen: Das Finanzamt erstattet den Überschuss.
Wichtig für den Zeitpunkt: In der Regel zählt, wann Sie geleistet und die Rechnung geschrieben haben, nicht wann Ihr Kunde zahlt.
Die Ausnahme heißt Istversteuerung: Die Umsatzsteuer entsteht dann erst, wenn das Geld da ist – mehr unter Istversteuerung beantragen.
Damit die Vorsteuer zählt, muss die Rechnung stimmen; was das bei elektronischen Rechnungen heißt, steht unter E-Rechnung und Vorsteuer.
Was in der Voranmeldung steht
Das Formular hat viele Zeilen, eine kleine GmbH braucht davon wenige.
- Ihre Umsätze, getrennt nach Steuersatz.Die meisten Leistungen tragen 19 %, einige wenige den ermäßigten Satz von 7 %.
- Umsätze ohne deutsche Umsatzsteuer.Zum Beispiel Leistungen an Unternehmen in anderen Ländern der EU.
- Steuer, die Sie anstelle Ihres Lieferanten schulden.Das betrifft etwa Software-Abos von Anbietern im Ausland und Subunternehmer am Bau. Wie das geht, erklärt der Ratgeber Steuerumkehr bei Bau- und Reinigungsleistungen.
- Die Vorsteuer.Sie mindert die Zahlung, aber nur, wenn eine ordentliche Rechnung vorliegt.
- Die Sondervorauszahlung.Sie wird in der letzten Voranmeldung des Jahres abgezogen.
Die Termine 2027: der Kalender
Für alle, die monatlich melden, gelten 2027 diese Termine. Die erste Spalte gilt ohne, die zweite mit Dauerfristverlängerung. Verschiebungen wegen Wochenende und bundesweiter Feiertage sind eingerechnet.
Wer vierteljährlich meldet
Wer vierteljährlich meldet, hat vier Termine:
Alle Fristen des Steuerjahres als Band zeigt die Zeitachse; die Fristen Ihres eigenen Geschäftsjahres rechnet der Fristenrechner.
Wochenende, Feiertage und Schonfrist
Fällt das Ende einer Frist auf einen Samstag, Sonntag oder gesetzlichen Feiertag, endet sie mit dem nächsten Werktag. 2027 trifft das bei den Terminen ohne Verlängerung unter anderem den 10.04.2027 (Samstag, verschoben auf den 12.04.2027); den 25.04.2027 (Sonntag, verschoben auf den 26.04.2027); den 10.07.2027 (Samstag, verschoben auf den 12.07.2027); den 25.07.2027 (Sonntag, verschoben auf den 26.07.2027); den 10.10.2027 (Sonntag, verschoben auf den 11.10.2027).
Eingerechnet sind nur Wochenenden und bundesweite Feiertage. Gilt in Ihrem Bundesland an einem Fristtag ein eigener Feiertag, kann sich die Frist um einen weiteren Tag verschieben.
Zu spät gezahlt: die Schonfrist
Für die Zahlung gibt es eine kleine Reserve, die Schonfrist: Wer bis zu 3 Tage zu spät überweist, zahlt noch keinen Säumniszuschlag. Sie beginnt am verschobenen Fälligkeitstag und verschiebt sich selbst noch einmal, wenn sie auf ein Wochenende fällt.
Für die Voranmeldung Januar 2027, fällig am 10.02.2027, endet sie am 15.02.2027.
Maßgebend ist der Tag, an dem das Geld beim Finanzamt gutgeschrieben wird. Für Bargeld und Scheck gilt die Schonfrist nicht, und für die Abgabe der Voranmeldung selbst gibt es sie überhaupt nicht.
Die Dauerfristverlängerung
Die Frist ist knapp, wenn Belege fehlen oder die Buchhaltung erst am Monatsende gemacht wird. Die Dauerfristverlängerung gibt für jede Voranmeldung des Jahres einen Monat mehr Zeit – für die Abgabe und für die Zahlung. Sie wird beim Finanzamt beantragt und gilt weiter, bis sie widerrufen wird.
Wer vierteljährlich meldet, bekommt sie ohne Gegenleistung. Wer monatlich meldet, zahlt dafür einmal im Jahr eine Sondervorauszahlung: ein Elftel der Vorauszahlungen des Vorjahres. Das ist kein Aufschlag.
Der Betrag wird bei der letzten Voranmeldung des Jahres wieder angerechnet, beim Monatszahler also im Dezember. Er muss aber jedes Jahr neu angemeldet und bezahlt werden.
Für die Beispiel-GmbH im zweiten Jahr: Im Gründungsjahr hat sie in 8 Monaten zusammen 11.200,00 € gezahlt. Weil das kein volles Jahr war, wird auf zwölf Monate hochgerechnet: 16.800,00 €. Ein Elftel davon sind 1.527 €.
Diesen Betrag meldet sie für 2028 bis zum 10.02.2028 an und überweist ihn. Dafür hat sie das ganze Jahr für jede Voranmeldung einen Monat länger Zeit.
Ob sich das lohnt, ist eine kaufmännische Abwägung zwischen mehr Zeit und Geld, das früher abfließt. Alle Einzelheiten stehen unter Dauerfristverlängerung: einen Monat mehr, und was er kostet.
Bis wann der Antrag gestellt wird
Die Verlängerung wird einmal beantragt und gilt weiter, bis sie widerrufen wird. Wer sie für 2027 neu beantragt, tut das bis zum Termin der ersten Voranmeldung des Jahres: als Monatszahler bis zum 10.02.2027, als Vierteljahreszahler bis zum 12.04.2027. Die Sondervorauszahlung ist bis zum selben Tag anzumelden und zu bezahlen.
Die Zusammenfassende Meldung
Wer Waren an Unternehmen in anderen Ländern der EU liefert oder dort Leistungen erbringt, gibt zusätzlich die Zusammenfassende Meldung ab.
Sie nennt je Kunde dessen Umsatzsteuer-Identifikationsnummer und die Summe der Umsätze und geht an das Bundeszentralamt für Steuern. Die Frist endet am 25. Tag nach Ablauf des Meldezeitraums. Wer nur Dienstleistungen erbringt, darf vierteljährlich melden. Die Quartalstermine 2027:
Gilt die Dauerfristverlängerung auch für die Zusammenfassende Meldung?
Nein. Die Verlängerung gilt nur für Voranmeldung und Zahlung. Die Zusammenfassende Meldung bleibt beim 25. des Folgemonats.
Zusammenfassende Meldung versäumt: was dann?
Wer sie zu spät oder gar nicht abgibt, riskiert einen Verspätungszuschlag oder ein Bußgeld. Fällt das Versäumnis auf, wird die Meldung so schnell wie möglich nachgeholt.
Die Jahreserklärung
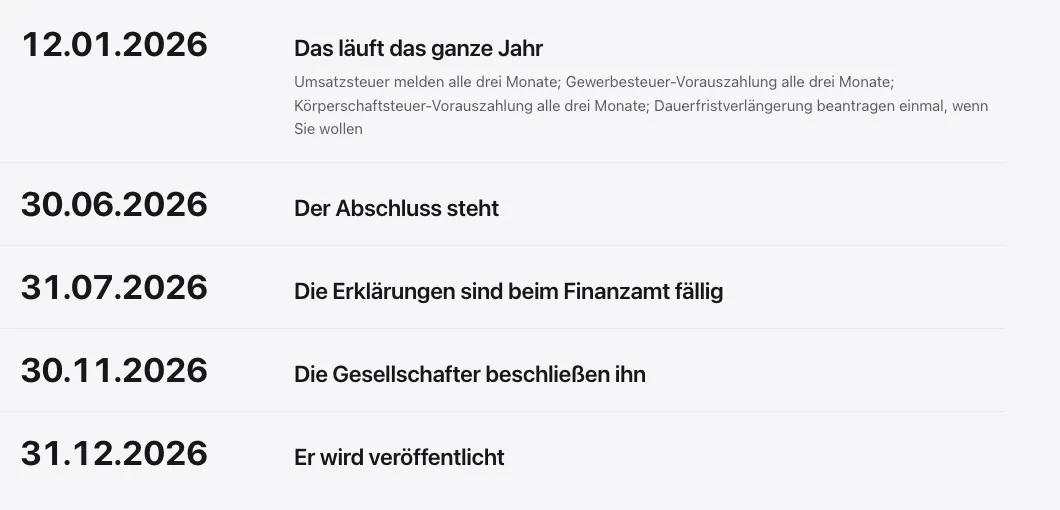
Die Umsatzsteuer-Jahreserklärung für 2026 fasst das ganze Jahr zusammen und gleicht es mit den Voranmeldungen ab. Wer sie selbst abgibt, hat bis zum 02.08.2027 Zeit. Das Ende der Frist fällt eigentlich auf den 31.07.2027, einen Samstag, und verschiebt sich deshalb.
Ist eine Steuerkanzlei beauftragt, gilt eine längere Frist, für 2026 bis zum 29.02.2028. Diese Verlängerung gibt es nur mit Kanzlei. In derselben Frist gehen Körperschaftsteuer, Gewerbesteuer und E-Bilanz an das Finanzamt.
Die Vorauszahlungen auf Körperschaft- und Gewerbesteuer haben eigene Termine; sie stehen im Ratgeber Steuervorauszahlungen der GmbH.
Selbst übermitteln: ohne Abtippen
Die Voranmeldung geht elektronisch an das Finanzamt. Sie können sie selbst abgeben – eine Kanzlei ist keine Pflicht. Fehleranfällig ist nicht die Abgabe, sondern das Abtippen: Zahlen, die aus einer Liste in ein Formular übertragen werden.
Besser ist, wenn die Meldung aus der Buchhaltung entsteht und Sie sie nur noch prüfen und bestätigen.
Eine Voranmeldung nachträglich berichtigen
Taucht nach der Abgabe noch ein Beleg auf, geben Sie für denselben Zeitraum eine berichtigte Voranmeldung ab. Sie ersetzt die erste. Was zu tun ist, wenn Post vom Finanzamt kommt, steht unter Post vom Finanzamt verstehen.
Was eine gute Lösung können muss
- Die Zahlen kommen aus der Buchhaltung, nicht aus einer zweiten Liste. Jede Zeile lässt sich bis zum Beleg zurückverfolgen.
- Die Termine stehen im Kalender, schon auf den nächsten Werktag verschoben.
- Steuer, die Sie für einen Lieferanten schulden, steht mit beiden Zeilen in der Meldung – mehr unter Steuerumkehr in der Voranmeldung.
- Die Sondervorauszahlung wird nicht vergessen und im Dezember angerechnet.
- Ändert sich später etwas im Monat, fällt das auf, und es gibt eine berichtigte Meldung.
- Am Jahresende passt die Summe der Voranmeldungen zur Jahreserklärung.
Was es realistisch kostet
Die eigene Zeit. Die Voranmeldung selbst ist schnell gemacht, wenn die Buchhaltung des Monats fertig ist. Die Arbeit steckt davor: Belege einsammeln, buchen, Kontobewegungen zuordnen. Wer das laufend erledigt, braucht für die Meldung Minuten. Wer es am 10. nachholt, braucht einen Abend.
Die Kanzlei. Ob eine Steuerkanzlei die Voranmeldung einzeln berechnet oder zusammen mit der laufenden Buchhaltung, steht in ihrem Angebot. Fragen Sie nach dem Betrag je Voranmeldung und danach, ob er zur Buchhaltung hinzukommt.
Was die laufende Buchhaltung bei einer Kanzlei und mit einem Programm kostet, steht im Ratgeber Buchhaltungssoftware für GmbH und UG.
Das Versäumnis. Teuer wird die Voranmeldung erst, wenn sie zu spät kommt oder nicht stimmt. Auf verspätete Zahlungen erhebt das Finanzamt Zuschläge, auf verspätete Meldungen kann es das auch. Wer die Verlängerung hat und die Sondervorauszahlung nicht neu anmeldet, kann die Verlängerung verlieren.
Fragen, die Sie stellen sollten
- Melde ich monatlich oder vierteljährlich, und wer hat das festgelegt?
- Ist die Voranmeldung im Preis der Buchhaltung enthalten oder kostet sie extra?
- Wer stellt den Antrag auf Dauerfristverlängerung, und wer denkt jedes Jahr an die Sondervorauszahlung?
- Bis zu welchem Tag müssen meine Belege da sein, damit die Meldung pünktlich hinausgeht?
- Wer übermittelt die Voranmeldung an das Finanzamt – das Programm, die Kanzlei oder ich?
Häufige Fragen
Muss eine neu gegründete GmbH die Umsatzsteuervoranmeldung monatlich abgeben?
Nicht in jedem Fall. Für die Jahre bis einschließlich 2026 ist die alte Regel ausgesetzt; dort zählt die Steuer, die im ersten Jahr zu erwarten ist. Nach dem heutigen Stand des Gesetzes meldet ab 2027 wieder jede neue Gesellschaft im Jahr der Gründung und im Jahr danach monatlich.
Ab wann darf eine GmbH vierteljährlich melden?
Wenn die Umsatzsteuer, die sie im Vorjahr abgeführt hat, höchstens 9.000 € betrug. Maßgeblich ist die Steuer, nicht der Umsatz.
Bis wann muss die Umsatzsteuervoranmeldung abgegeben und bezahlt sein?
Bis zum 10. Tag nach Ablauf des Monats oder Vierteljahres – Abgabe und Zahlung. Fällt der Tag auf ein Wochenende oder einen Feiertag, gilt der nächste Werktag. Mit Dauerfristverlängerung jeweils einen Monat später.
Gibt es die Dauerfristverlängerung auch bei Neugründung?
Ja. Sie wird beim Finanzamt beantragt. Wer monatlich meldet, zahlt dafür eine Sondervorauszahlung, die im Gründungsjahr aus den erwarteten Zahlen geschätzt wird.
Kann ich die Umsatzsteuervoranmeldung der GmbH selbst machen?
Ja. Die Geschäftsführung kann sie selbst elektronisch abgeben. Voraussetzung ist eine Buchhaltung, die den Monat vollständig enthält.
Was passiert, wenn nach der Abgabe noch ein Beleg auftaucht?
Dann wird für denselben Zeitraum eine berichtigte Voranmeldung abgegeben. Sie ersetzt die erste; der Unterschied wird nachgezahlt oder erstattet.
Wann ist die Umsatzsteuervoranmeldung 2027 fällig?
Bis zum zehnten Tag nach Ablauf des Monats, verschoben auf den nächsten Werktag. Die Voranmeldung für Januar 2027 ist am 10.02.2027 fällig, die für März 2027 am 12.04.2027. Mit Dauerfristverlängerung kommt je ein Monat dazu.
Was gilt, wenn der Fristtag auf ein Wochenende oder einen Feiertag fällt?
Dann endet die Frist am nächsten Werktag. 2027 fällt zum Beispiel der 10.04.2027 auf einen Samstag; die Frist endet deshalb am 12.04.2027. Eingerechnet sind bundesweite Feiertage.
Bis wann ist die Zusammenfassende Meldung abzugeben?
Bis zum 25. Tag nach Ablauf des Meldezeitraums. Eine Dauerfristverlängerung gibt es für sie nicht.
Und Bilanzboss?
In Bilanzboss entsteht die Voranmeldung aus Ihrer Buchhaltung, Zeile für Zeile, und die Termine des Jahres stehen mit und ohne Dauerfristverlängerung im Kalender. Die Sondervorauszahlung ergibt sich dort aus den Vorauszahlungen des Vorjahres.
Die Übermittlung an das Finanzamt ist in der Testphase noch nicht freigeschaltet. Was die laufende Buchhaltung kostet, steht auf der Preisseite.
Buchhaltung ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Gründung und Rechtsform
Das erste Geschäftsjahr der UG
Vom Notar bis zur ersten Bilanz: was eine UG im ersten Geschäftsjahr wann erledigt – mit Rumpfgeschäftsjahr, Dezember oder Januar, Beispiel.
Steuern
Steuervorauszahlungen der GmbH
Steuervorauszahlungen der GmbH: wann Körperschaftsteuer und Gewerbesteuer vorab fällig sind, wie die Beträge entstehen und wann sie sich ändern lassen.
Steuern
Reverse Charge bei Bauleistungen
Reverse Charge bei Bauleistungen und Gebäudereinigung: wann der Auftraggeber die Umsatzsteuer schuldet, was auf die Rechnung gehört, wie gebucht wird.
Alle weiteren Beiträge (39)
- Buchhaltungssoftware für GmbH und UG
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH