Steuervorauszahlungen der GmbH: Termine, Höhe und Anpassung
Steuervorauszahlungen der GmbH: wann Körperschaftsteuer und Gewerbesteuer vorab fällig sind, wie die Beträge entstehen und wann sie sich ändern lassen.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Steuervorauszahlungen der GmbH sind Abschläge auf die Körperschaft- und die Gewerbesteuer des laufenden Jahres, je viermal im Jahr: die Körperschaftsteuer im März, Juni, September und Dezember an das Finanzamt, die Gewerbesteuer im Februar, Mai, August und November an die Gemeinde.
Die Höhe steht im Vorauszahlungsbescheid und richtet sich nach dem letzten Bescheid oder Ihrer Schätzung.
Die Termine im Jahr
Fällt ein Termin auf ein Wochenende oder einen Feiertag, rückt er auf den nächsten Werktag – deshalb weichen manche Tage oben vom Regeltermin ab. Wer per Überweisung zahlt, hat drei Tage Schonfrist; per Lastschrift zieht das Amt pünktlich ein. Die Termine Ihres eigenen Geschäftsjahres zeigt das Steuerjahr als Bild.
Woher der Betrag kommt
Das Finanzamt nimmt in der Regel die Steuer aus dem letzten Bescheid und teilt sie durch vier. Nach einem guten Jahr steigen die Vorauszahlungen deshalb oft sprunghaft.
Bei einer neuen Gesellschaft gibt es noch keinen Bescheid; dann zählt der Gewinn, den Sie im Fragebogen nach der Gründung geschätzt haben. Eine hohe Schätzung führt zu hohen Vorauszahlungen schon im ersten Jahr – mehr unter Das erste Geschäftsjahr der UG.
Gewerbesteuer: Messbetrag und Bescheid der Gemeinde
Bei der Gewerbesteuer gibt das Finanzamt nur den Messbetrag vor; die Vorauszahlungen setzt die Gemeinde mit ihrem Hebesatz fest – dem Prozentsatz, mit dem sie die Gewerbesteuer erhebt.
Ein erfundenes Beispiel: 40.000 € Gewerbeertrag ergibt mit 3,5 % Messzahl einen Messbetrag von 1.400 €. Bei einem Hebesatz von 400 % sind das 5.600,00 € im Jahr, also 1.400,00 € je Termin. Eine einzelne Vorauszahlung unter 50 € setzt die Gemeinde nicht fest. Den Betrag für Ihre Gemeinde rechnet der Gewerbesteuer-Rechner.
Anpassen lassen: was gilt, wenn der Gewinn sinkt
Die Vorauszahlungen sind an das erwartete Ergebnis des laufenden Jahres gebunden. Sinkt der Gewinn deutlich, kann die Gesellschaft beim Finanzamt beantragen, sie herabzusetzen; dazu gehört eine nachvollziehbare Rechnung, etwa die Zahlen der ersten Monate.
Steigt der Gewinn, kann das Finanzamt sie auch erhöhen. Für die Gewerbesteuer folgt die Gemeinde dem geänderten Messbetrag.
Abweichendes Geschäftsjahr
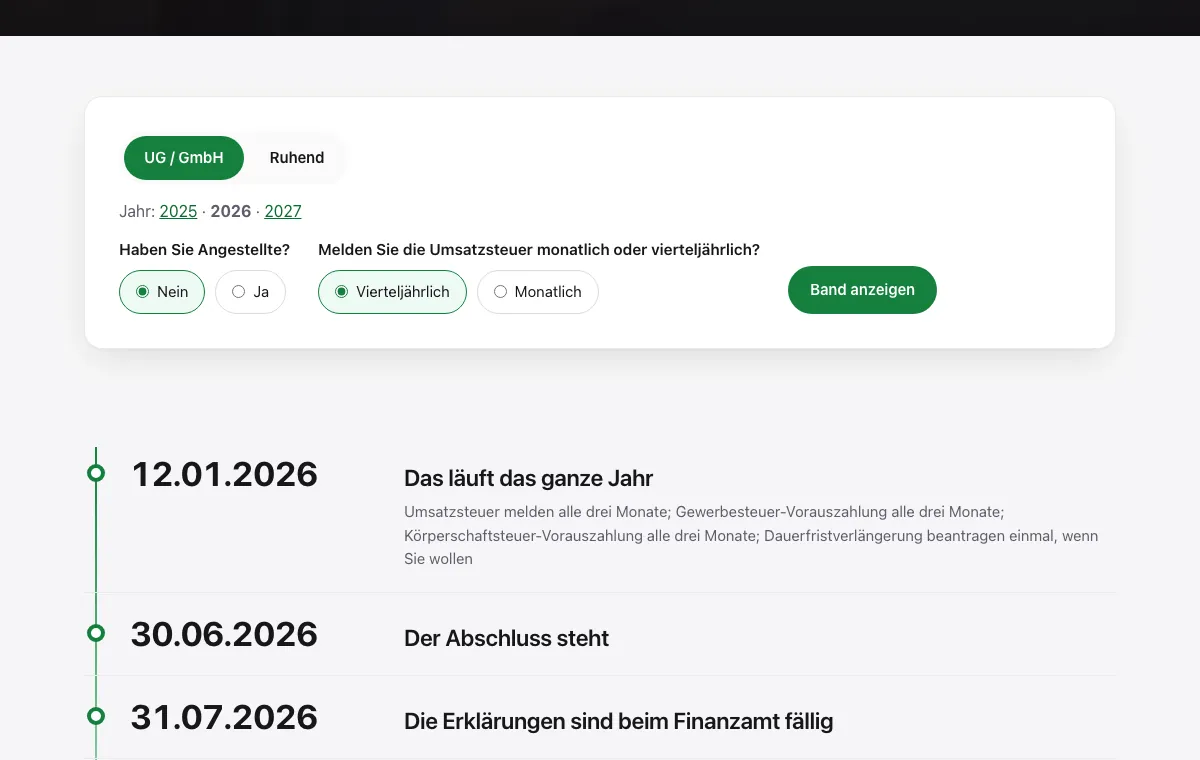
Bei einem Geschäftsjahr, das nicht am 31. Dezember endet, bleiben die Termine dieselben; die Vorauszahlungen gehören dann zu dem Kalenderjahr, in dem das Geschäftsjahr endet. Die Termine für Abschluss und Erklärungen rechnet der Fristenrechner.
Buchen: Vorauszahlung, Rückstellung, Erstattung
Jede Vorauszahlung ist eine Ausgabe auf dem Steuerkonto des Jahres. Im Beispiel zahlt die GmbH je Quartal 1.500,00 € Körperschaftsteuer und 82,50 € Solidaritätszuschlag, 1.400,00 € Gewerbesteuer.
Im SKR04 bucht sie auf 7600 Körperschaftsteuer, 7608 Solidaritätszuschlag und 7610 Gewerbesteuer gegen die Bank; im SKR03 auf 2200, 2208 und 4320. Zum Jahresende vergleicht sie die Summe mit der Steuer, die für das Jahr herauskommt: Fehlt etwas, bildet sie eine Rückstellung, etwa 3040 Körperschaftsteuerrückstellung; war es zu viel, steht eine Forderung an das Finanzamt in der Bilanz, etwa 1450 Körperschaftsteuerrückforderung. Mehr dazu unter Rückstellungen im Jahresabschluss.
Rechenbeispiel
Abrechnung im Steuerbescheid: ein Beispiel
Mit dem Steuerbescheid für das Jahr wird abgerechnet. Im erfundenen Beispiel hat die GmbH 6.000 € Körperschaftsteuer vorausgezahlt, festgesetzt werden 7.200 €. Sie zahlt 1.200 € nach. Ist die festgesetzte Steuer kleiner, kommt die Differenz zurück.
Liegt der Bescheid spät, können auf eine Nachzahlung Zinsen anfallen – siehe Nachzahlungszinsen und Verspätungszuschlag.
Zu viel gezahlt: die Erstattung
Liegt die festgesetzte Steuer unter den Vorauszahlungen, erstattet das Finanzamt die Differenz auf das Konto der Gesellschaft. Im Abschluss steht der Betrag schon vorher als Forderung an das Finanzamt.
Wird er erst Monate später erstattet, können darauf sogar Zinsen zugunsten der Gesellschaft anfallen. Für die Gewerbesteuer erstattet die Gemeinde. Gleichzeitig passt das Amt meist die Vorauszahlungen für das laufende Jahr nach unten an.
Ruhende Gesellschaft
Eine ruhende Gesellschaft ohne Gewinn hat meist keine Vorauszahlungen, weil der letzte Bescheid bei null liegt. Die Termine, die trotzdem bleiben, zeigt das Steuerjahr der ruhenden Gesellschaft. Die Umsatzsteuer-Termine stehen unter Umsatzsteuer-Fristen 2027.
Häufige Fehler bei Vorauszahlungen
- Dem falschen Jahr zugeordnet.Eine Vorauszahlung für das vierte Quartal, die erst im Januar vom Konto geht, gehört trotzdem zum alten Jahr.
- Als Aufwand vergessen.Vorauszahlungen sind Steuern des Jahres und gehören in den Abschluss, nicht nur auf die Bank.
- Die Schätzung im Fragebogen zu hoch.Dann zahlt die neue Gesellschaft schon im ersten Jahr Vorauszahlungen auf einen Gewinn, den es nicht gibt.
- Kein Geld für die Nachzahlung beiseitegelegt.Nach einem guten Jahr kommen Nachzahlung und höhere Vorauszahlungen oft gleichzeitig.
Bei der Schätzung im Fragebogen hilft eine nüchterne Rechnung: Umsatz der ersten Monate, feste Kosten, ein vorsichtiger Gewinn. Weicht das Jahr danach deutlich ab, lässt sich die Festsetzung ändern.
Was ein Programm dafür können muss
- Die Termine kennen, verschoben auf den nächsten Werktag.
- Zahlungen dem richtigen Jahr zuordnen, auch wenn sie spät kommen.
- Zum Jahresende abgleichenund die Rückstellung bilden.
- Den Bescheid gegenrechnenNachzahlung oder Erstattung.
Was die Vorauszahlungen kosten
Vorauszahlungen sind keine zusätzliche Steuer, sie verteilen nur den Zeitpunkt. Im Beispiel verlassen trotzdem jedes Quartal 2.982,50 € die Kasse, bevor das Jahr abgerechnet ist. Wer das nicht einplant, gerät in Engpässe. Wie die laufenden Kosten in den Plan einer GmbH gehören, zeigt die Plan-Gewinnrechnung.
Fragen, die Sie stellen sollten
- Zeigt das Programm die Termine der Vorauszahlungen für mein Geschäftsjahr?
- Ordnet es eine Vorauszahlung dem richtigen Steuerjahr zu?
- Bildet es zum Jahresende die Steuerrückstellung?
- Rechnet es den Bescheid gegen die gezahlten Beträge?
Häufige Fragen
Wann sind Körperschaftsteuer-Vorauszahlungen fällig?
Viermal im Jahr, für 2027 am 10.03.2027, 10.06.2027, 10.09.2027, 10.12.2027. Fällt der Tag auf ein Wochenende, gilt der nächste Werktag.
Wann ist die Gewerbesteuer-Vorauszahlung fällig?
Viermal im Jahr an die Gemeinde, für 2027 am 15.02.2027, 18.05.2027, 16.08.2027, 15.11.2027. Die Höhe steht im Bescheid der Gemeinde.
Kann ich Steuervorauszahlungen herabsetzen lassen?
Ja, wenn der Gewinn des laufenden Jahres voraussichtlich deutlich niedriger ist. Der Antrag geht an das Finanzamt, mit einer nachvollziehbaren Rechnung.
Wie bucht die GmbH Steuervorauszahlungen?
Als Steueraufwand des Jahres auf die Konten für Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer, gegen die Bank. Am Jahresende wird mit der tatsächlichen Steuer abgeglichen.
Muss eine neu gegründete GmbH schon Vorauszahlungen leisten?
Oft ja. Grundlage ist der Gewinn, den sie im Fragebogen nach der Gründung geschätzt hat.
Was passiert mit zu viel gezahlten Vorauszahlungen?
Sie werden mit dem Steuerbescheid für das Jahr abgerechnet und erstattet. Bis dahin stehen sie im Abschluss als Forderung an das Finanzamt oder die Gemeinde.
Und Bilanzboss?
Bilanzboss zeigt die Termine der Vorauszahlungen in der Übersicht des Jahres und bucht sie, sobald sie vom Konto abgehen. Zum Jahresende rechnet es aus, was noch fehlt oder zu viel gezahlt ist, und bildet die Rückstellung für den Abschluss.
Abschluss ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Rückstellungen im Jahresabschluss
Rückstellungen im Jahresabschluss der GmbH: bilden, berechnen, buchen und im Folgejahr auflösen – für Abschlusskosten und Steuern, mit Rechenbeispiel.
Steuern
Gewerbesteuererklärung der GmbH und UG
Gewerbesteuererklärung für GmbH und UG Schritt für Schritt: vom Gewinn über Messbetrag und Hebesatz zur Steuer, Frist, Vorauszahlungen und Abgabe.
Steuern
Nachzahlungszinsen und Verspätungszuschlag
Nachzahlungszinsen und Verspätungszuschlag in der GmbH: wann sie anfallen, wie das Finanzamt sie berechnet, welche den Gewinn mindern und wie gebucht wird.
Alle weiteren Beiträge (39)
- Umsatzsteuervoranmeldung der GmbH
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH