Nachzahlungszinsen und Verspätungszuschlag: Was die GmbH zahlt und wie sie bucht
Nachzahlungszinsen und Verspätungszuschlag in der GmbH: wann sie anfallen, wie das Finanzamt sie berechnet, welche den Gewinn mindern und wie gebucht wird.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Nachzahlungszinsen verlangt das Finanzamt, wenn eine Steuer erst spät festgesetzt wird: 0,15 % für jeden vollen Monat, beginnend 15 Monate nach Ende des Steuerjahres. Der Verspätungszuschlag ist etwas anderes – er trifft eine zu spät abgegebene Erklärung.
Beide mindern bei der Körperschaft- und der Gewerbesteuer den Gewinn für die Steuer nicht.
Drei Aufschläge, drei Anlässe
Auf einem Bescheid können drei verschiedene Beträge zur eigentlichen Steuer hinzukommen. Sie haben verschiedene Anlässe und werden verschieden berechnet:
- Nachzahlungszinsendie Steuer wird später festgesetzt, als das Gesetz es als normal ansieht. 0,15 % je vollem Monat, auf den Unterschied zwischen festgesetzter Steuer und Vorauszahlungen.
- Verspätungszuschlagdie Erklärung kommt zu spät. 0,25 % der restlichen Steuer je angefangenem Monat, mindestens 25 € je Monat.
- Säumniszuschlageine fällige Steuer wird zu spät gezahlt. 1 Prozent des rückständigen Betrags je angefangenem Monat.
Nicht zu verwechseln mit Verzugszinsen, die Ihre Kunden Ihnen schulden, wenn sie eine Rechnung zu spät bezahlen – die rechnet der Verzugszinsen-Rechner.
Nachzahlungszinsen: ab wann und wie hoch
Die Zinsen beginnen 15 Monate nach dem Ende des Steuerjahres. Für das Jahr 2025 laufen sie also ab dem 01.04.2027. Wer seine Erklärung früh abgibt und früh einen Bescheid bekommt, zahlt keine Zinsen.
Berechnet werden 0,15 % für jeden vollen Monat bis zur Bekanntgabe des Bescheids. Der Betrag, auf den Zinsen anfallen, wird auf volle 50 Euro abgerundet. Erstattungen werden genauso verzinst – dann zahlt das Finanzamt.
Rechenbeispiel
Rechenbeispiel Nachzahlungszinsen
Ein erfundenes Beispiel: Für 2025 setzt das Finanzamt 9.000 € Körperschaftsteuer fest, die GmbH hat 4.000 € vorausgezahlt. Der Bescheid wird am 14.09.2027 bekannt gegeben.
Das Finanzamt setzt die Zinsen auf volle Euro abgerundet fest.
Verspätungszuschlag: wann er entsteht
Eine Erklärung zur Körperschaftsteuer 2026, die die Gesellschaft selbst abgibt, ist bis zum 02.08.2027 fällig. Ein erfundenes Beispiel: Sie geht erst am 20.10.2027 ein, 3 angefangene Monate zu spät.
Festgesetzt werden 6.000 €, vorausgezahlt waren 4.000 €. 0,25 % der restlichen 2.000 € wären 5,00 € je Monat; der Mindestbetrag liegt höher. Der Zuschlag kann deshalb 75 € betragen.
Bis zum 29.02.2028 liegt er im Ermessen des Finanzamts, danach wird er in aller Regel festgesetzt.
Säumniszuschlag: bei verspäteter Zahlung
Der Säumniszuschlag fällt an, wenn eine fällige Steuer nicht rechtzeitig auf dem Konto des Finanzamts ist – egal, ob die Erklärung pünktlich war. Er beträgt 1 Prozent des auf volle 50 Euro abgerundeten Rückstands für jeden angefangenen Monat.
Bei Überweisung gibt es eine kurze Schonfrist, bei Zahlung mit Bargeld oder Scheck nicht. Wie man einen Bescheid liest und prüft, steht unter Brief vom Finanzamt: Was tun?.
Wenn das Finanzamt zahlt: Erstattungszinsen
Die Verzinsung wirkt in beide Richtungen. Bekommt die GmbH eine Erstattung erst spät, zahlt das Finanzamt ihr Zinsen zum selben Satz. Bei der GmbH sind diese Zinsen ein Ertrag und werden versteuert, auch wenn Nachzahlungszinsen umgekehrt den Gewinn nicht mindern. Gebucht werden sie als sonstiger Zinsertrag.
Mindern sie den Gewinn? Und wie wird gebucht?
Zinsen und Zuschläge zur Körperschaft- und zur Gewerbesteuer sind Aufwand in der Bilanz, mindern aber das Einkommen für die Steuer nicht.
Sie gehören deshalb auf eigene Konten, die bei der Erklärung wieder hinzugerechnet werden: Zinsen im SKR04 auf 7308, im SKR03 auf 2105; den Verspätungszuschlag auf 6436 Steuerlich nicht abzugsfähige Verspätungszuschläge und Zwangsgelder oder 4397. Zinsen und Zuschläge zur Umsatzsteuer oder Lohnsteuer mindern den Gewinn dagegen.
Rechtzeitig abgeben: die Fristen
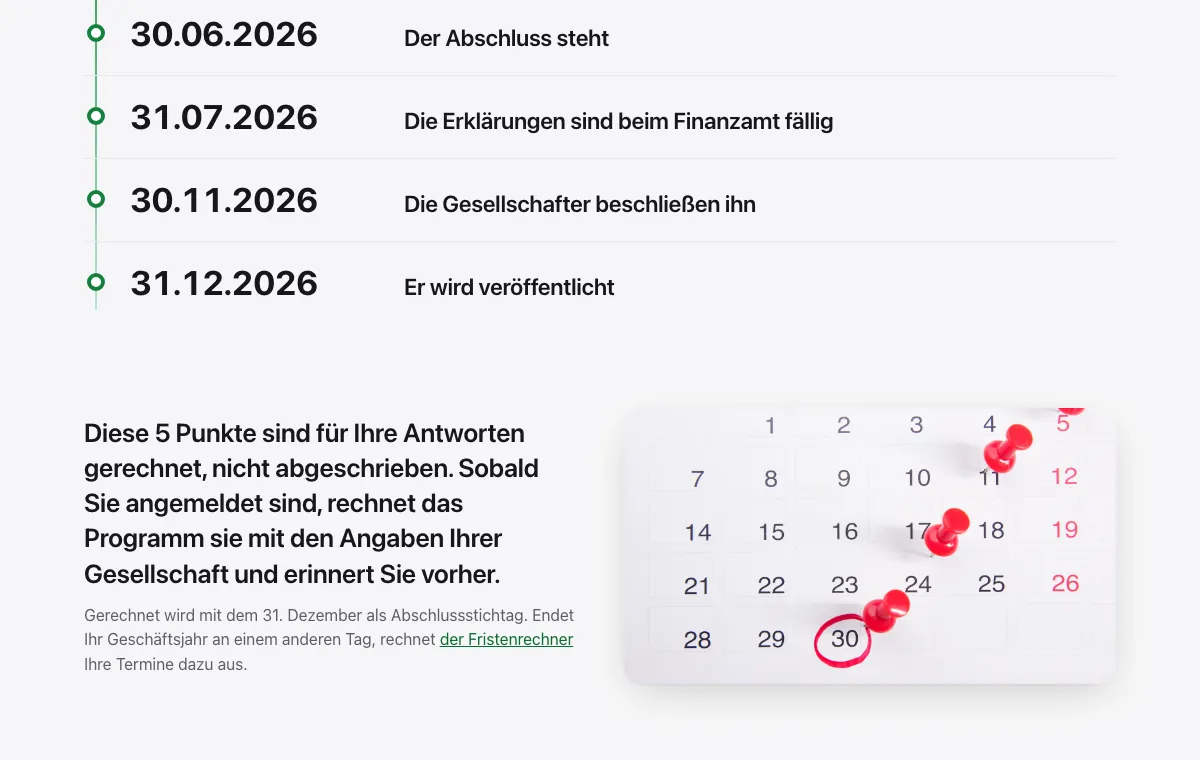
Die wichtigste Vorsorge ist die Frist. Wann Abschluss, E-Bilanz und Erklärungen fällig sind, zeigt das Steuerjahr als Bild; für ein abweichendes Geschäftsjahr rechnet der Fristenrechner.
Wer die Körperschaftsteuererklärung selbst macht, findet den Weg unter Körperschaftsteuererklärung der UG selbst machen. Die Umsatzsteuer-Termine stehen unter Umsatzsteuer-Fristen 2027.
Häufige Fehler bei Zinsen und Zuschlägen
- Zinsen auf das normale Zinskonto.Dann mindern sie den Gewinn für die Steuer, obwohl sie es nicht dürfen.
- Zinsen nicht geprüft.Ein Bescheid kann falsch sein; die Frist für einen Einspruch läuft ab Bekanntgabe.
- Zuschlag und Zinsen verwechselt.Wer die Ursache nicht kennt, kann sie beim nächsten Mal nicht vermeiden.
- Vorauszahlungen nicht angepasst.Nach einem deutlich besseren Jahr wächst die Nachzahlung – und mit ihr die Zinsen.
Auf dem Bescheid stehen die Zinsen meist in einem eigenen Abschnitt, getrennt von der Steuer. Dort finden sich der verzinste Betrag, der Zeitraum und die Zahl der Monate. Mit diesen drei Angaben lässt sich die Rechnung nachvollziehen.
Was ein Programm dafür können muss
- Den Bescheid lesenund mit der Erklärung vergleichen.
- Zinsen nachrechnenstatt sie nur abzutippen.
- Auf das richtige Konto buchen, damit die Hinzurechnung von selbst läuft.
- Fristen zeigen, bevor sie ablaufen.
Was Zinsen und Zuschläge kosten
Im Beispiel kosten die Zinsen 37 € und der mögliche Verspätungszuschlag 75 € – beides ohne steuerliche Entlastung.
Vermeiden lässt sich das mit zwei Dingen: die Erklärung rechtzeitig abgeben und die Vorauszahlungen anpassen lassen, wenn der Gewinn deutlich steigt.
Wie das geht, steht unter Steuervorauszahlungen der GmbH; welche Folgen eine verpasste Frist sonst hat, unter Frist verpasst.
Fragen, die Sie stellen sollten
- Liest das Programm meinen Steuerbescheid und vergleicht ihn mit der Erklärung?
- Rechnet es die Nachzahlungszinsen nach?
- Bucht es Zinsen zur Körperschaftsteuer so, dass sie hinzugerechnet werden?
- Zeigt es die Fristen der Erklärungen rechtzeitig an?
Häufige Fragen
Ab wann fallen Nachzahlungszinsen an?
15 Monate nach Ende des Steuerjahres – für 2025 also ab dem 01.04.2027. Danach 0,15 % für jeden vollen Monat bis zum Bescheid.
Sind Nachzahlungszinsen bei der GmbH abzugsfähig?
Zinsen zur Körperschaft- und zur Gewerbesteuer nicht: Sie sind Aufwand in der Bilanz, werden für die Steuer aber wieder hinzugerechnet. Zinsen zur Umsatzsteuer mindern den Gewinn.
Wie bucht man Nachzahlungszinsen zur Körperschaftsteuer?
Auf ein eigenes Konto für nicht abzugsfähige Zinsen zu Steuern: im SKR04 7308, im SKR03 2105. In der Erklärung werden sie wieder hinzugerechnet.
Was ist der Unterschied zwischen Säumniszuschlag und Verspätungszuschlag?
Der Verspätungszuschlag trifft eine zu spät abgegebene Erklärung, der Säumniszuschlag eine zu spät gezahlte Steuer. Beides kann zusammenkommen.
Kann man Nachzahlungszinsen vermeiden?
Weitgehend ja: die Erklärung früh abgeben, damit der Bescheid vor Beginn des Zinslaufs kommt, und die Vorauszahlungen anpassen lassen, wenn der Gewinn deutlich steigt.
Ist ein Verspätungszuschlag eine Betriebsausgabe?
Zur Körperschaft- und zur Gewerbesteuer nicht: Er wird gebucht, für die Steuer aber wieder hinzugerechnet.
Und Bilanzboss?
Bilanzboss liest Ihren Steuerbescheid, vergleicht ihn mit der Erklärung und bucht die Zinsen auf das Konto, das bei der Körperschaftsteuer wieder hinzugerechnet wird. Tragen Sie die Beträge des Bescheids von Hand ein, rechnet es die Zinsen je Steuer nach. Die Fristen der Erklärungen stehen in der Übersicht des Jahres.
Abschluss ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Steuern
Brief vom Finanzamt
Bescheid, Fragebogen, Mahnung oder Schätzung: So ordnen Sie einen Brief vom Finanzamt ein, rechnen die Einspruchsfrist und prüfen den Bescheid der GmbH.
Steuern
Steuervorauszahlungen der GmbH
Steuervorauszahlungen der GmbH: wann Körperschaftsteuer und Gewerbesteuer vorab fällig sind, wie die Beträge entstehen und wann sie sich ändern lassen.
Steuern
Körperschaftsteuererklärung der UG
Körperschaftsteuererklärung der UG selbst machen: vom Gewinn zum zu versteuernden Einkommen, Frist, Übermittlung und was die Erklärung kostet.
Alle weiteren Beiträge (39)
- Rückstellungen im Jahresabschluss
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Minijob 2027
- Was kostet der Jahresabschluss?
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH