Eröffnungsbilanz der UG: Zeitpunkt, Muster, Buchung
Wann die UG ihre Eröffnungsbilanz aufstellen muss, wie sie mit erfundenen Zahlen aussieht und wie Stammkapital und Gründungskosten gebucht werden.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Die Eröffnungsbilanz ist die erste Bilanz Ihrer UG. Sie zeigt den Stand am Tag, an dem das Geschäft beginnt. Bei einer frisch gegründeten UG steht darin meist fast nichts: das Stammkapital auf der einen Seite, das Bankkonto oder die noch offene Einzahlung auf der anderen. Pflicht ist sie für jede UG und GmbH, egal wie klein.
Muss jede UG eine Eröffnungsbilanz aufstellen?
Ja. Eine UG ist wie jede GmbH kraft ihrer Rechtsform Kaufmann. Die Pflicht folgt also aus der Rechtsform, nicht aus der Größe oder dem Umsatz. Eine Befreiung für kleine Gesellschaften gibt es nicht.
Zur Eröffnungsbilanz gehört keine Gewinn- und Verlustrechnung. Es gibt ja noch kein Jahr, über das sie berichten könnte. Die Bilanz zeigt nur den Anfangsbestand: was die Gesellschaft hat und was sie schuldet.
Sie ist auch kein Formular, das irgendwo eingereicht wird. Sie gehört zu den Büchern der Gesellschaft und ist der Startwert für den ersten Jahresabschluss. Fehlt sie, fehlt dem ersten Abschluss die Grundlage.
Zu welchem Tag, und bis wann?
Das Gesetz sagt: zu Beginn des Handelsgewerbes. Öffentliche Ratgeber nennen dafür unterschiedliche Tage – den Notartermin, den Beginn der Geschäfte oder die Eintragung ins Handelsregister. Einig sind sie sich in einem Punkt: Alles, was ab dem Notartermin geschieht, gehört in die Bücher, auch wenn die Eintragung noch aussteht.
Ab dem Notartermin besteht die Gesellschaft schon in Gründung. Wer dann bereits Geschäfte macht, haftet dafür persönlich, bis die Eintragung da ist. Ein klarer Stichtag hilft also auch dabei, sauber zu trennen, was vor und was nach der Gründung geschah. Die Schritte von der Idee bis zur Eintragung zeigt der Weg unter Gründen.
Eine feste Frist in Tagen gibt es nicht. Die Eröffnungsbilanz ist so zügig aufzustellen, wie es ein ordentlicher Geschäftsgang verlangt. Ein Teil der Fachliteratur wendet zusätzlich die Drei-Monats-Frist des Jahresabschlusses an.
Wer sie erst zusammen mit dem ersten Jahresabschluss anfertigt, hat sie im Zweifel zu spät aufgestellt.
Rechenbeispiel
Ein Muster mit erfundenen Zahlen
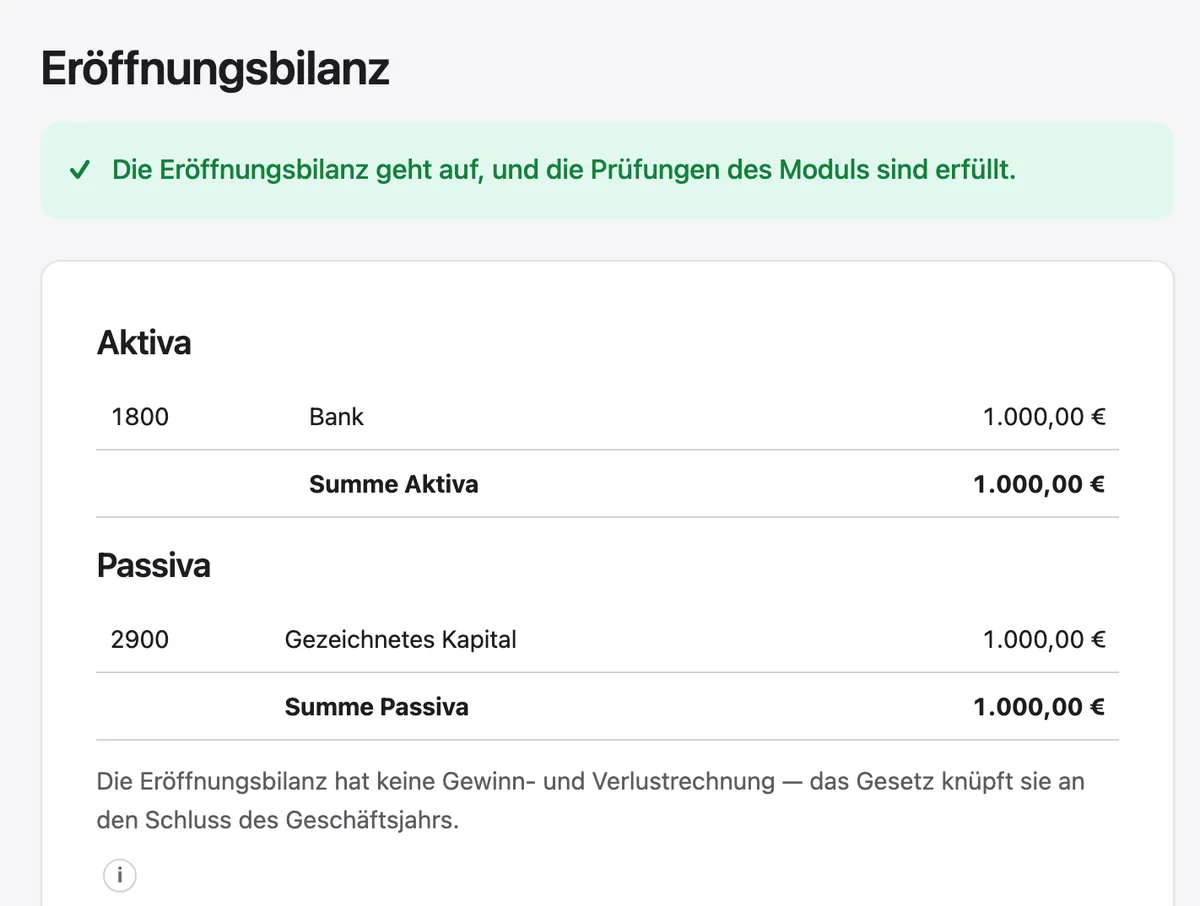
Ein erfundenes Beispiel: Eine UG wird mit 1.000 € Stammkapital gegründet. Die Satzung legt ihr Gründungskosten bis 300 € auf, und genau so viel kosten Notar und Handelsregister. Am Stichtag ist das Stammkapital schon auf dem Geschäftskonto.
Die Gründungskosten stehen nicht in der Eröffnungsbilanz – weder als Wert noch als Verlust.
Sie sind der erste Aufwand des ersten Geschäftsjahres: Bezahlt die UG Notar und Handelsregister, sinkt das Bankguthaben auf 700 €, und die 300 € stehen in der Gewinn- und Verlustrechnung des ersten Jahres. Dort mindern sie den Gewinn, genau einmal.
Ist das Stammkapital am Stichtag noch nicht eingezahlt, sieht die Aktivseite anders aus. Statt des Bankguthabens steht dort die Forderung an die Gesellschafter:
Die Passivseite zeigt dann nur das gezeichnete Kapital von 1.000 €. Für eine UG ist dieser Zustand kurz: Sie darf erst ins Handelsregister eingetragen werden, wenn das Stammkapital voll und in Geld eingezahlt ist.
Gründungskosten: wer sie trägt und wo sie landen
Gründungskosten sind vor allem Notar und Handelsregister. Die UG darf sie nur tragen, wenn die Satzung das ausdrücklich sagt und einen Höchstbetrag in Euro nennt. Ein Satz wie „die Gründungskosten trägt die Gesellschaft“ ohne Betrag reicht nicht. Was darüber hinausgeht, zahlt der Gesellschafter selbst.
Wer mit dem Musterprotokoll gründet, hat die Grenze schon darin stehen: bis 300 €, höchstens aber so viel wie das Stammkapital. Bei einer Gründung per Videokonferenz mit dem Notar liegt die Grenze bei 600 €. Hat eine UG nur 200 € Stammkapital, trägt sie also auch nur höchstens 200 €.
In die Bilanz als Wert dürfen die Gründungskosten nicht. Sie sind Aufwand des ersten Geschäftsjahres und stehen in dessen Gewinn- und Verlustrechnung.
In der Eröffnungsbilanz stehen sie auch nicht als Verlust: Sie hat noch kein Ergebnis, und einen Verlust aus einem Vorjahr kann es nicht geben. Bei einer UG mit kleinem Stammkapital führen die Gründungskosten oft zu einem Verlust im ersten Jahr. Das ist normal und kein Fehler.
So wird die Eröffnungsbilanz gebucht
Gebucht wird das Beispiel in drei Schritten. Die ersten beiden ergeben die Eröffnungsbilanz. Der dritte ist schon die erste Buchung des ersten Geschäftsjahres. Die Nummern sind die des SKR04:
Dieselben Konten im SKR03 – SKR03 und SKR04 sind die beiden üblichen Kontenrahmen, also die Nummerierung Ihrer Buchhaltungskonten:
Für Stammkapital, das schon eingefordert, aber noch nicht bezahlt ist, gibt es ein eigenes Konto (im SKR04 1298). Bei einer GmbH, die nur die Hälfte einzahlt, kommt ein Konto für nicht eingeforderte Einlagen dazu (im SKR04 2910, im SKR03 0820).
Kommt die Rechnung des Notars erst nach dem Stichtag, gehört sie trotzdem zur Gründung. Soweit die Satzung der Gesellschaft die Kosten auferlegt, ist sie eine Schuld der Gesellschaft und wird als Aufwand gebucht – nicht beim Gesellschafter privat.
Die Eröffnungsbilanz ist damit zugleich die erste Seite Ihrer Buchhaltung. Ihre Werte sind die Startwerte, mit denen das erste Geschäftsjahr beginnt. Ein Vortrag aus einem Vorjahr kommt nicht dazu – es gibt noch keines.
Und bei der GmbH?
Bei der GmbH sieht die Eröffnungsbilanz genauso aus, nur mit größeren Zahlen. Das Stammkapital beträgt mindestens 25.000 €. Anders als bei der UG muss es vor der Eintragung nicht voll eingezahlt sein: Es genügt die Hälfte, mindestens 12.500 €.
Der Rest steht dann als ausstehende Einlage in der Bilanz, bis die Gesellschafter ihn einzahlen.
Fünf häufige Fehler
- Gründungskosten in die Eröffnungsbilanz gestellt – als Wert oder als Verlust.Sie sind Aufwand und gehören in die Gewinnrechnung des ersten Jahres.
- Das Stammkapital als Einnahme gebucht.Die Einzahlung der Gesellschafter ist kein Umsatz und kein Gewinn, sondern Eigenkapital.
- Vom privaten Konto eingezahlt und nicht belegt.Heben Sie den Nachweis der Einzahlung auf das Geschäftskonto auf; das Registergericht und später die Kanzlei fragen danach.
- Mehr Gründungskosten getragen, als die Satzung erlaubt.Der Teil darüber gehört dem Gesellschafter, nicht der Gesellschaft.
- Die Eröffnungsbilanz ganz vergessen.Wer sie erst beim ersten Abschluss nachholt, rekonstruiert aus dem Gedächtnis, was am ersten Tag war.
Wer sie aufstellt und unterschreibt
Aufstellen muss sie die Geschäftsführung. Sie kann die Arbeit einer Kanzlei geben oder selbst mit einem Programm machen – unterschreiben muss sie in jedem Fall die Geschäftsführung, bei mehreren Geschäftsführern alle.
Bewahren Sie sie zusammen mit der Gründungsurkunde, dem Nachweis der Einzahlung und der Rechnung des Notars auf. Diese Unterlagen braucht, wer den ersten Abschluss macht.
Was eine gute Lösung können muss
- Sie übernimmt das Stammkapital aus der Gründungsurkunde, ohne dass Sie Beträge abtippen.
- Sie zeigt eine noch offene Einzahlung richtig als ausstehende Einlage.
- Sie prüft die Gründungskosten gegen den Betrag in der Satzung und gegen die Grenze des Musterprotokolls.
- Sie bucht die Gründungskosten als Aufwand des ersten Jahres – nicht als Wert und nicht als Verlust in der Eröffnungsbilanz.
- Sie liefert die Eröffnungsbuchungen im Kontenrahmen Ihrer Buchhaltung, SKR03 oder SKR04, damit das erste Jahr mit den richtigen Startwerten beginnt.
Was es realistisch kostet
Für eine Eröffnungsbilanz bei der Kanzlei nennen öffentliche Ratgeber für kleine Kapitalgesellschaften rund 300 bis 800 Euro. Manche Gründungspakete enthalten sie schon; solche Pakete werden öffentlich ab rund 260 Euro netto angeboten, dann aber meist zusammen mit anderen Leistungen.
Wer sie selbst aufstellt, zahlt dafür keine Gebühr. Für die Gründung selbst kommen Notar und Handelsregister dazu. Für eine UG mit einem Gesellschafter und Musterprotokoll nennen öffentliche Übersichten beim Notar rund 180 bis 255 Euro; mit eigener Satzung wird es deutlich mehr.
Was danach jedes Jahr kostet, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?. Wie der Weg nach der Gründung mit Plan-Zahlen weitergeht, zeigt der Businessplan.
Fragen, die Sie stellen sollten
- Auf welchen Tag wird die Eröffnungsbilanz aufgestellt – und warum auf diesen?
- Ist das Stammkapital am Stichtag schon eingezahlt?
- Steht in unserer Satzung ein Höchstbetrag für die Gründungskosten?
- Wer trägt Gründungskosten, die über diesen Betrag hinausgehen?
- Wer unterschreibt die Eröffnungsbilanz, und wo wird sie aufbewahrt?
- Bekomme ich die Eröffnungsbuchungen für mein Buchhaltungsprogramm?
Häufige Fragen
Muss jede UG eine Eröffnungsbilanz aufstellen?
Ja. Die Pflicht folgt aus der Rechtsform, nicht aus Größe oder Umsatz. Jede UG und jede GmbH stellt zu Beginn ihrer Geschäfte eine Eröffnungsbilanz auf, eine Befreiung für kleine Gesellschaften gibt es nicht.
Was steht in der Eröffnungsbilanz einer UG?
Meist nur zwei Posten: auf der Passivseite das gezeichnete Kapital, auf der Aktivseite das Bankguthaben oder die noch offene Einlage der Gesellschafter. Im erfundenen Beispiel stehen auf beiden Seiten 1.000 €.
Gehören die Gründungskosten in die Eröffnungsbilanz?
Nein. Gründungskosten sind Aufwand des ersten Geschäftsjahres und stehen in dessen Gewinn- und Verlustrechnung. Im erfundenen Beispiel mindern 300 € den Gewinn des ersten Jahres, auf dem Bankkonto bleiben 700 €.
Bis wann muss die Eröffnungsbilanz fertig sein?
Eine feste Frist in Tagen gibt es nicht. Sie ist so zügig aufzustellen, wie es ein ordentlicher Geschäftsgang verlangt. Wer sie erst zusammen mit dem ersten Jahresabschluss anfertigt, ist im Zweifel zu spät.
Wie wird das Stammkapital gebucht?
Im SKR04 in zwei Schritten: erst 1298 an 2900, wenn das Stammkapital gezeichnet wird, dann 1800 an 1298, wenn es auf dem Geschäftskonto eingeht. Im SKR03 heißen die Konten für Bank und gezeichnetes Kapital 1200 und 0800.
Und Bilanzboss?
Wenn Sie mit Bilanzboss gründen, ist die Eröffnungsbilanz kostenlos und ohne Zahlungsdaten. Sie geben Stammkapital, Einzahlung und Gründungskosten ein; die Buchungen gehen in Ihre Buchhaltung über, die Gründungskosten als erster Aufwand des ersten Jahres.
GründenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Gründung und Rechtsform
Gesetzliche Rücklage der UG
UG gesetzliche Rücklage: wie viel die UG jedes Jahr zurücklegt, wie der Verlustvortrag zählt, bis wann die Pflicht gilt und wie Sie sie buchen.
Jahresabschluss
Was kostet der Jahresabschluss?
Was kostet der Jahresabschluss einer UG oder GmbH? Wovon der Preis abhängt, was die Gebührenordnung vorgibt und welche Gebühren immer anfallen.
Buchhaltung
Buchhaltungssoftware für GmbH und UG
Buchhaltungssoftware für GmbH und UG: Bilanz, E-Bilanz, E-Rechnung, Datenexport – was ein Programm für die kleine GmbH können muss und was es kostet.
Alle weiteren Beiträge (39)
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH