Bewirtungskosten in der GmbH buchen: Abziehbarer Anteil, Beleg, Konten
Bewirtungskosten in der GmbH buchen: welcher Teil abziehbar ist, was auf den Beleg gehört und welche Konten in SKR03 und SKR04 passen – mit Beispiel.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Bewirtungskosten bucht die GmbH in zwei Teilen: 70 % des Nettobetrags sind als Betriebsausgabe abziehbar, 30 % nicht. Die Vorsteuer darf sie trotzdem voll abziehen. Dazu braucht es eine Rechnung des Restaurants und die Angaben zu Anlass und Teilnehmern.
Drei Fälle, drei Konten
Wer mit am Tisch saß, entscheidet über das Konto. Bevor Sie buchen, sortieren Sie den Beleg in einen dieser Fälle ein:
- Geschäftliche BewirtungKunden, Lieferanten oder Geschäftspartner sitzen mit am Tisch. Dann gilt die Aufteilung: abziehbar auf 6640 Bewirtungskosten, der Rest auf 6644 Nicht abzugsfähige Bewirtungskosten (SKR04). Im SKR03 sind es 4650 Bewirtungskosten und 4654 Nicht abzugsfähige Bewirtungskosten.
- Nur Mitarbeiteretwa ein Essen zum Projektabschluss.Das ist keine Bewirtung von Geschäftsfreunden; der Betrag wird nicht gekürzt und steht bei den Ausgaben für das Personal, zum Beispiel auf 6130 Freiwillige soziale Aufwendungen, lohnsteuerfrei (SKR04) oder 4140 Freiwillige soziale Aufwendungen, lohnsteuerfrei (SKR03). Bei größeren Feiern kann Lohnsteuer anfallen.
- AufmerksamkeitenKaffee, Wasser und Kekse in einer Besprechung im eigenen Büro. Sie werden nicht aufgeteilt und stehen auf 6643 Aufmerksamkeiten (SKR04) oder 4653 Aufmerksamkeiten (SKR03).
Was auf den Bewirtungsbeleg gehört
Für die geschäftliche Bewirtung verlangt das Finanzamt schriftliche Angaben. Sie stehen auf der Rückseite der Rechnung oder auf einem eigenen Blatt, das fest zur Rechnung gehört:
- Tag und Ortder Bewirtung – meist schon auf der Rechnung.
- Teilnehmermit Namen, auch Sie selbst.
- Anlassso genau, dass er sich prüfen lässt: nicht nur „Arbeitsessen“, sondern zum Beispiel „Angebot Website-Relaunch mit Firma X“.
- Höheder Kosten, samt Trinkgeld.
- Unterschriftder Person, die eingeladen hat.
Die Rechnung des Restaurants
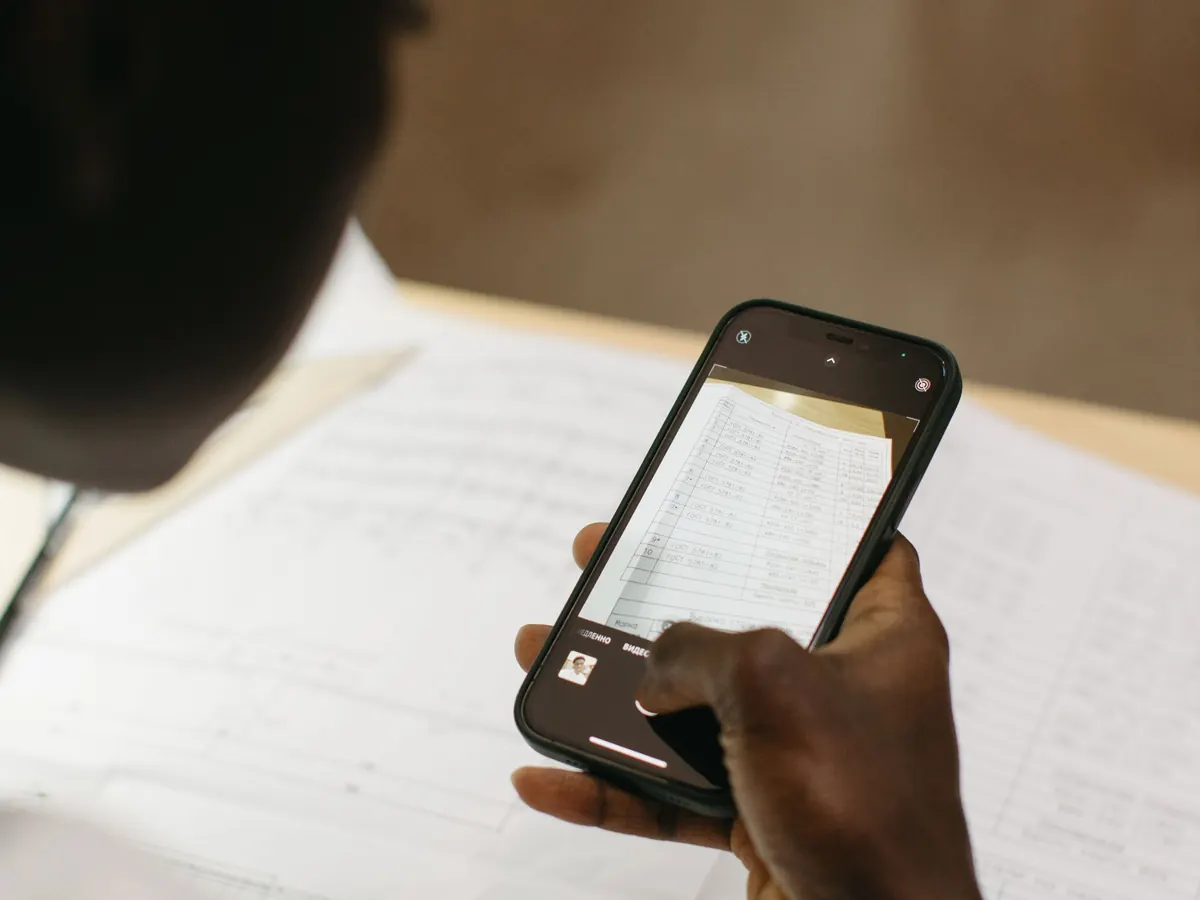
Für die Vorsteuer braucht die GmbH eine Rechnung des Restaurants, die aus der Kasse kommt. Bis 250 € brutto genügt eine Kleinbetragsrechnung ohne den Namen des Gastes.
Darüber müssen Name und Anschrift der GmbH auf der Rechnung stehen – lassen Sie die Rechnung gleich auf die Firma ausstellen.
Seit 2026 gilt für Speisen im Restaurant der ermäßigte Satz von 7 %, für Getränke weiter 19 %; auf einer Rechnung stehen deshalb oft zwei Steuerbeträge.
Vorsteuer und Trinkgeld
Die Vorsteuer aus einer geschäftlichen Bewirtung darf die GmbH voll abziehen, obwohl ein Teil der Kosten nicht abziehbar ist. Vorsteuer ist die Umsatzsteuer, die die GmbH beim Einkauf bezahlt hat und vom Finanzamt zurückbekommt.
Das Trinkgeld steht meist nicht auf der Rechnung. Lassen Sie es handschriftlich vom Personal bestätigen oder schreiben Sie es mit Unterschrift dazu. Es trägt keine Umsatzsteuer und wird wie das Essen aufgeteilt.
Rechenbeispiel
Buchungsbeispiel in SKR04 und SKR03
Ein erfundenes Geschäftsessen mit einem Kunden: Speisen für 120,00 € netto, Getränke für 40,00 € netto, dazu 15,00 € Trinkgeld. Die Rechnung lautet auf 176,00 €, bezahlt werden mit Trinkgeld 191,00 €. Das Trinkgeld trägt keine Umsatzsteuer, gehört aber zu den Bewirtungskosten und wird mit aufgeteilt.
Im SKR03 sind es die Konten 4650, 4654, 1571 und 1576, Gegenkonto 1200 Bank.
Was im Jahresabschluss daraus wird
Der nicht abziehbare Teil ist echter Aufwand in der Bilanz: Er mindert den Gewinn im Jahresabschluss. Für die Steuer wird er wieder hinzugerechnet. Im Beispiel steigt das zu versteuernde Einkommen deshalb um 52,50 €.
Wo diese Zeile in der Erklärung steht, zeigt die Körperschaftsteuererklärung der UG. Damit das von selbst geht, gehören beide Teile auf eigene Konten und nicht gemeinsam auf eines.
Belegfoto statt Papier
Ein Foto der Rechnung reicht, wenn die Angaben zur Bewirtung mit erfasst und fest mit dem Bild verbunden werden.
Wie ein Foto zum Beleg wird und was dafür beschrieben sein muss, steht unter Verfahrensdokumentation für die kleine GmbH und Belege automatisch erfassen. Die Aufbewahrung regelt Aufbewahrungsfristen für GmbH und UG.
Wer selbst ein Restaurant führt und Bewirtungsbelege ausstellt, findet die Gegenseite unter Buchhaltung für die Gastronomie.
Häufige Fehler bei Bewirtungskosten
- Alles auf ein Konto.Wer die ganze Rechnung auf Bewirtungskosten bucht, muss den nicht abziehbaren Teil am Jahresende von Hand heraussuchen.
- Der Anlass fehlt oder ist zu allgemein.„Geschäftsessen“ allein reicht nicht; das Finanzamt kann dann den ganzen Betrag streichen.
- Kartenbeleg statt Rechnung.Der Ausdruck des Kartenterminals ist keine Rechnung. Ohne Rechnung aus der Kasse gibt es keine Vorsteuer.
- Mitarbeiteressen gekürzt.Ein Essen nur mit dem eigenen Team wird nicht aufgeteilt.
- Trinkgeld vergessen.Ohne Bestätigung auf der Rechnung fehlt der Nachweis.
Wer oft Kunden einlädt, etwa in einer Agentur, sammelt diese Fälle besonders schnell – mehr unter Buchhaltung für Agenturen.
Was eine Buchhaltung dafür können muss
- Zwei Kontenfür den abziehbaren und den nicht abziehbaren Teil, ohne Rechnen von Hand.
- Zwei Steuersätzeauf einer Rechnung.
- Felder für Anlass und Teilnehmerdirekt am Beleg.
- Die Hinzurechnungin der Körperschaftsteuer, ohne zweites Eintragen.
Was die Bewirtung die GmbH kostet
Was die Bewirtung die GmbH am Ende kostet, hängt vom abziehbaren Teil ab. Im Beispiel mindern 122,50 € den Gewinn für die Steuer, 52,50 € nicht. Die Vorsteuer von 16,00 € kommt ganz zurück. Fehlt eine Angabe zu Anlass oder Teilnehmern, kann das Finanzamt den ganzen Betrag streichen – dann fällt auch der abziehbare Teil weg.
Fragen, die Sie stellen sollten
- Teilt das Programm Bewirtungskosten selbst in abziehbar und nicht abziehbar auf?
- Kann ich Anlass und Teilnehmer direkt am Belegfoto eintragen?
- Werden zwei Steuersätze auf einer Restaurantrechnung erkannt?
- Wird der nicht abziehbare Teil in der Körperschaftsteuer von selbst hinzugerechnet?
Häufige Fragen
Wie viel der Bewirtungskosten darf die GmbH abziehen?
70 % der angemessenen Kosten, netto gerechnet. 30 % sind nicht abziehbar. Die Vorsteuer darf die GmbH voll abziehen, wenn eine ordnungsgemäße Rechnung vorliegt.
Was muss auf einem Bewirtungsbeleg stehen?
Tag, Ort, Teilnehmer mit Namen, ein genauer Anlass und die Höhe der Kosten, dazu die Unterschrift der einladenden Person. Die Rechnung selbst kommt aus der Kasse des Restaurants.
Auf welches Konto buche ich Bewirtungskosten in SKR04?
Den abziehbaren Teil auf 6640 Bewirtungskosten, den nicht abziehbaren auf 6644 Nicht abzugsfähige Bewirtungskosten, die Vorsteuer auf das passende Vorsteuerkonto. Im SKR03 sind es 4650 Bewirtungskosten und 4654 Nicht abzugsfähige Bewirtungskosten.
Wie wird Trinkgeld bei Bewirtungen gebucht?
Zusammen mit dem Essen als Bewirtungskosten und genauso aufgeteilt. Es trägt keine Umsatzsteuer. Lassen Sie es auf der Rechnung bestätigen.
Gilt die Kürzung auch, wenn nur Mitarbeiter essen?
Nein. Ein Essen nur mit Mitarbeitern ist eine Ausgabe für das Personal und wird nicht gekürzt. Bei größeren Feiern kann Lohnsteuer anfallen.
Und Bilanzboss?
In Bilanzboss laden Sie den Bewirtungsbeleg hoch und tragen Anlass und Teilnehmer gleich daneben ein. Gebucht werden beide Teile und die Vorsteuer auf getrennte Konten, nach festen Regeln und ohne Sprachmodell je Beleg. Den nicht abziehbaren Teil rechnet das Programm in der Körperschaftsteuer von selbst hinzu.
Buchhaltung ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Buchhaltung
Belegerkennung
Wie Belegerkennung arbeitet: Texterkennung, Lieferanten wiedererkennen, Beleg und Bankbuchung zuordnen – und was Sie bei der GmbH selbst prüfen.
Steuern
Körperschaftsteuererklärung der UG
Körperschaftsteuererklärung der UG selbst machen: vom Gewinn zum zu versteuernden Einkommen, Frist, Übermittlung und was die Erklärung kostet.
Buchhaltung
Aufbewahrungsfristen für GmbH und UG
Aufbewahrungsfristen für GmbH und UG: 6, 8 oder 10 Jahre, wann die Frist beginnt und welche Belege und Bücher am 1. Januar 2027 vernichtet werden dürfen.
Alle weiteren Beiträge (39)
- Reisekosten des GmbH-Geschäftsführers
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- AfA-Tabelle für die GmbH