Was kostet der Jahresabschluss einer UG oder GmbH?
Was kostet der Jahresabschluss einer UG oder GmbH? Wovon der Preis abhängt, was die Gebührenordnung vorgibt und welche Gebühren immer anfallen.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Für den Jahresabschluss einer kleinen UG nennen Kanzleien öffentlich Spannen von einigen hundert bis über 2.000 Euro im Jahr, für eine GmbH oft mehr.
Wo Sie landen, hängt an drei Dingen: wie groß die Gesellschaft ist, wie ordentlich die Buchhaltung ist und was im Paket steckt. Ein paar kleine Pflichtgebühren für das Unternehmensregister zahlt jede Gesellschaft zusätzlich.
Wovon der Preis abhängt
Ein Jahresabschluss ist keine Ware mit Preisschild. Er ist eine Reihe von Arbeiten, und jede kostet Zeit. Drei Dinge bestimmen, was Sie am Ende zahlen.
- Die Größe der Gesellschaft.Steuerkanzleien rechnen nach einer staatlichen Gebührenordnung. Dort steigt die Gebühr mit Bilanzsumme, Umsatz und Gewinn. Eine UG mit 30.000 Euro Bilanzsumme kostet nach dieser Ordnung weniger als eine GmbH mit zwei Millionen.
- Die Ordnung der Buchhaltung.Fehlen Belege, stimmen die Bankkonten nicht mit den Auszügen überein oder ist das Jahr gar nicht gebucht, wird es teurer. Solche Vorarbeiten rechnen Kanzleien meist nach Stunden ab. Sie stecken in keiner Pauschale.
- Der Umfang des Pakets.Manche Angebote meinen nur Bilanz und Gewinnrechnung. Andere schließen die elektronische Bilanz für das Finanzamt, alle drei Steuererklärungen und die Veröffentlichung mit ein. Zwei Angebote mit derselben Zahl können deshalb ganz Verschiedenes enthalten.
Der erste Punkt lässt sich kaum ändern. Die beiden anderen haben Sie in der Hand: Eine saubere Buchhaltung und ein klar beschriebenes Paket sind die zwei Stellen, an denen Sie am meisten Geld sparen oder verlieren.
Wofür Sie eigentlich bezahlen
Hinter dem Wort „Jahresabschluss“ stecken bei einer UG oder GmbH mehrere Arbeiten. Fragen Sie bei jedem Angebot, welche davon enthalten sind.
- Abschlussbuchungen.Abschreibungen auf Anschaffungen, Rückstellungen für die Steuern und für die Kosten des Abschlusses selbst, Abgrenzungen für Ausgaben, die ins nächste Jahr gehören.
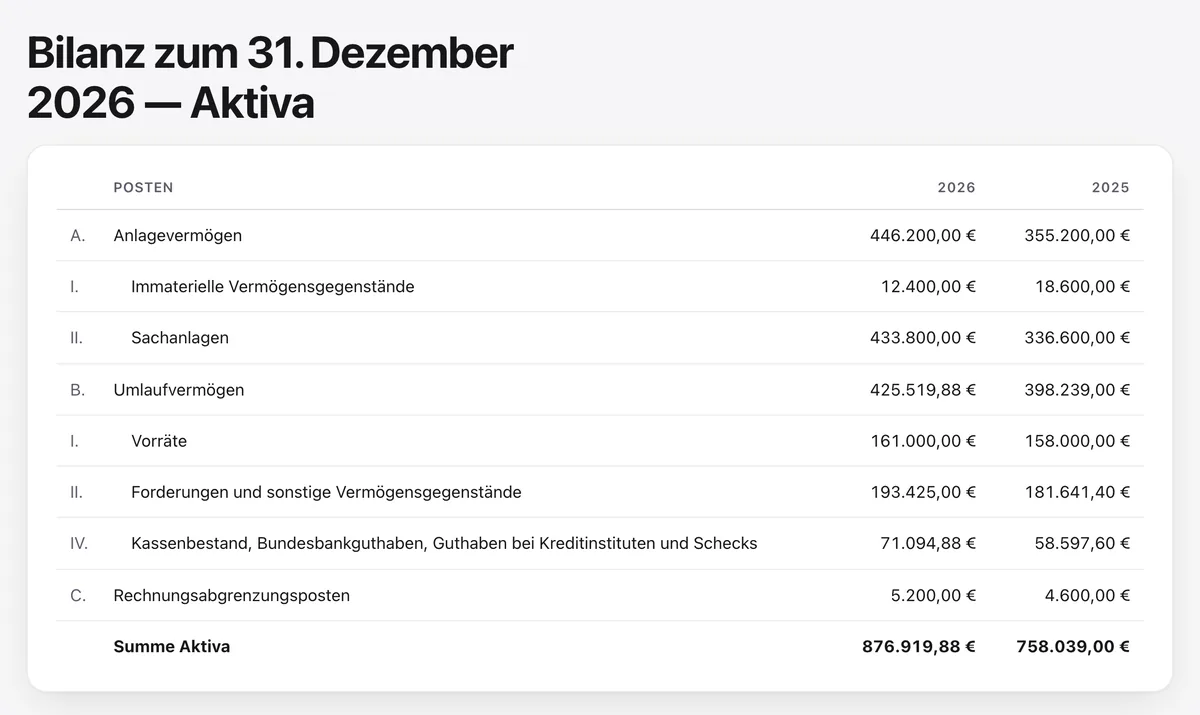
- Bilanz und Gewinn- und Verlustrechnung.Die Bilanz zeigt, was die Gesellschaft am Jahresende hat und schuldet. Die Gewinnrechnung zeigt, wie das Ergebnis zustande kam. Wie das fertig aussieht, zeigt die Musterbilanz.
- E-Bilanz.Das ist Ihre Bilanz in der Form, die das Finanzamt elektronisch annimmt. Jede Kapitalgesellschaft muss sie übermitteln.
- Drei Steuererklärungen.Körperschaftsteuer, Gewerbesteuer und die Umsatzsteuer-Jahreserklärung. Manche Kanzleien rechnen sie getrennt vom Abschluss ab.
- Offenlegung.Kapitalgesellschaften müssen ihren Abschluss veröffentlichen. Er geht an das Unternehmensregister, spätestens 12 Monate nach dem Ende des Geschäftsjahres. Mehr dazu unter Offenlegung beim Unternehmensregister.
- Feststellung.Die Gesellschafter beschließen förmlich, dass der Abschluss gilt. Das ist ein Blatt Papier und kostet nichts, wird aber oft vergessen – mehr dazu unter Der Feststellungsbeschluss.
Eine kleine UG braucht weniger. Gilt sie als Kleinstgesellschaft, entfällt der Anhang – ein kurzer Textteil, der die Zahlen der Bilanz erläutert –, sofern ein paar Angaben unter der Bilanz stehen.
Statt den Abschluss zu veröffentlichen, darf sie ihn hinterlegen. Dann bekommt ihn nur zu sehen, wer eine Kopie eigens beantragt.
Kleinstgesellschaft ist, wer zwei von drei Grenzen einhält: eine Bilanzsumme bis 450.000 €, einen Umsatz bis 900.000 € und eine kleine Zahl von Beschäftigten. Ob das bei Ihnen so ist, zeigt der Größenklassen-Rechner.
Alle Termine des Jahres – vom Abschluss über die Steuererklärungen bis zur Veröffentlichung – zeigt die Zeitachse für UG und GmbH auf einen Blick.
Rechenbeispiel
Ein Rechenbeispiel nach der Gebührenordnung
Die Gebührenordnung der Kanzleien nennt für jede Arbeit einen Rahmen, keinen festen Betrag. Wo im Rahmen eine Kanzlei landet, hängt davon ab, wie schwierig und umfangreich Ihr Fall ist.
Statt der Rahmengebühr kann eine Kanzlei mit Ihnen auch einen Pauschalpreis vereinbaren – schriftlich und für mindestens ein Jahr. Die Ordnung zeigt aber gut, in welcher Größenordnung sich der Preis bewegt.
Ein erfundenes Beispiel: eine UG mit 40.000 € Bilanzsumme, 120.000 € Umsatz im Jahr und 15.000 € Gewinn. Gerechnet ist mit der Gebührentabelle, die seit Juli 2025 gilt. Alle Beträge sind netto, also ohne Umsatzsteuer.
Was die Rechnung ansetzt: Für den Abschluss zählt das Mittel aus Bilanzsumme und Umsatz, hier 80.000 €. Ein Umsatz über dem Fünffachen der Bilanzsumme würde dabei nicht mitzählen. Für die Körperschaftsteuer zählt der Gewinn, aber mindestens 16.000 €.
Für Gewerbe- und Umsatzsteuer gilt ein Mindestwert von 8.000 €. Zwischen 650,00 € und 2.943,00 € liegt also der Rahmen, den die Gebührenordnung für dieses Beispiel erlaubt. Die Pauschale für Post und Telefon ist dabei nur einmal angesetzt.
Berechnet die Kanzlei sie für jede der vier Arbeiten einzeln, höchstens 20 € je Arbeit, kommen bis zu 60 € dazu. Für eine einfache, kleine Gesellschaft gehört die Gebühr eher an den unteren Rand.
Nicht enthalten sind die laufende Buchführung, Löhne, die monatlichen Umsatzsteuer-Voranmeldungen, ein Anhang und Vorarbeiten an einer unvollständigen Buchhaltung. Diese Posten kommen je nach Fall dazu – und bei einer unordentlichen Buchhaltung sind sie oft der größte Teil der Rechnung.
Was es realistisch kostet
Was öffentlich genannt wird. Kanzlei-Ratgeber im Netz nennen für den Jahresabschluss einer UG Spannen von etwa 600 bis 2.500 Euro im Jahr. Für eine GmbH reichen die genannten Spannen bis 5.000 Euro.
Die drei Steuererklärungen werden dort teils mit weiteren 500 bis 1.500 Euro angegeben. Manche dieser Seiten widersprechen sich selbst und nennen an zwei Stellen verschiedene Spannen. Nehmen Sie die Zahlen deshalb als Größenordnung, nicht als Angebot.
Gebühren, die immer anfallen. Das Unternehmensregister verlangt für das Einstellen des Abschlusses eine Gebühr: 18,50 € für eine Kleinstgesellschaft, 25,00 € für eine kleine Gesellschaft.
Dazu kommt jedes Jahr eine Gebühr für die Führung des Registers: 3,00 €, wenn die Gesellschaft die Erleichterungen für kleine Gesellschaften nutzen kann, sonst 6,00 €.
Diese Beträge zahlen Sie immer, egal ob eine Kanzlei, ein Programm oder Sie selbst den Abschluss machen. Der Beschluss der Gesellschafter, der den Abschluss feststellt, kostet dagegen nichts.
Wenn Sie selbst buchen. Programme für die laufende Buchhaltung kosten laut öffentlichen Preislisten zwischen 0 Euro (dann meist nur zum Rechnungen schreiben) und rund 60 Euro im Monat.
Programme mit doppelter Buchführung, wie sie eine UG oder GmbH braucht, sind seltener und meist teurer. Viele davon hören vor der Bilanz auf. Dann brauchen Sie für den Abschluss einen zweiten Weg, und Ihre eigene Zeit kommt dazu.
Worauf es bei der Auswahl ankommt, steht im Ratgeber Buchhaltungssoftware für GmbH und UG.
Drei Wege zum Abschluss
- Alles bei der Kanzlei.Die Kanzlei bucht das Jahr und macht den Abschluss. Das ist der bequemste und meist der teuerste Weg. Er lohnt sich vor allem, wenn Sie keine Zeit für Belege haben oder viele Sonderfälle.
- Sie buchen, die Kanzlei macht den Abschluss.Sie halten die Buchhaltung selbst aktuell, die Kanzlei übernimmt nur das Jahresende. Der Preis hängt dann stark daran, wie sauber Ihre Daten ankommen.
- Sie buchen und machen auch den Abschluss.Mit einem Programm, das aus Ihrer Buchhaltung Bilanz, E-Bilanz und Erklärungen baut. Was dafür nötig ist und wo die Grenzen liegen, steht unter Jahresabschluss selbst machen.
Eines gilt auf allen drei Wegen: Unterschreiben muss den Abschluss die Geschäftsführung. Die Verantwortung für die Zahlen bleibt also immer bei Ihnen, auch wenn eine Kanzlei rechnet. Wer keine Kanzlei findet oder gerade eine verloren hat, findet unter Keine Kanzlei gefunden die nächsten Schritte.
Was eine gute Lösung können muss
Ob Kanzlei oder Programm: An diesen Punkten erkennen Sie, ob Sie für Ihr Geld das Ganze bekommen.
- Sie liest Ihre Buchhaltung so, wie sie ist – im SKR03 oder SKR04 –, ohne dass Sie alles neu erfassen.
- Sie zeigt, welche Abschlussbuchungen noch fehlen, statt sie stillschweigend zu schätzen.
- Sie nutzt die Erleichterungen der Kleinstgesellschaft, wenn Ihre Gesellschaft sie bekommt.
- Sie liefert die E-Bilanz nach dem amtlichen Raster des Finanzamts und alle drei Steuererklärungen.
- Sie liefert die Datei für die Veröffentlichung beim Unternehmensregister.
- Jede Zahl lässt sich bis zur einzelnen Buchung zurückverfolgen.
- Der Preis steht fest, bevor die Arbeit beginnt.
Fragen, die Sie stellen sollten
- Rechnen Sie pauschal ab oder nach der Gebührenordnung?
- Sind E-Bilanz, alle drei Steuererklärungen und die Veröffentlichung im Preis enthalten?
- Was kostet es, wenn meine Buchhaltung Lücken hat – und woran erkenne ich das vorher?
- Bis wann ist der Abschluss fertig, und wer schickt ihn an das Unternehmensregister?
- Bekomme ich meine Daten im DATEV-Format, wenn ich später zu jemand anderem gehe?
- Wer ist mein Ansprechpartner, und wie schnell antwortet er?
Häufige Fragen
Wie viel kostet der Jahresabschluss einer kleinen UG?
Kanzlei-Ratgeber im Netz nennen für eine kleine UG etwa 600 bis 2.500 Euro im Jahr.
Im erfundenen Beispiel dieses Ratgebers erlaubt die Gebührenordnung für den Abschluss und die drei Steuererklärungen samt Pauschale für Post und Telefon zwischen 650 € und 2.943 €. Für eine einfache, kleine Gesellschaft liegt die Gebühr eher am unteren Rand.
Welche Gebühren zahlt jede Gesellschaft zusätzlich?
Das Unternehmensregister verlangt für das Einstellen des Abschlusses 18,50 € bei einer Kleinstgesellschaft und 25,00 € bei einer kleinen Gesellschaft, dazu jedes Jahr 3,00 € für die Führung des Registers, wenn die Erleichterungen für kleine Gesellschaften gelten. Diese Beträge fallen immer an, egal wer den Abschluss macht.
Ist die E-Bilanz im Preis enthalten?
Das hängt vom Angebot ab. Jede Kapitalgesellschaft muss ihre Bilanz elektronisch an das Finanzamt übermitteln. Fragen Sie deshalb ausdrücklich, ob E-Bilanz, alle drei Steuererklärungen und die Veröffentlichung im Preis stecken.
Darf die Geschäftsführung den Jahresabschluss selbst machen?
Ja. Aufstellen und unterschreiben muss ihn ohnehin die Geschäftsführung; eine Kanzlei ist dafür keine Pflicht. Nötig ist eine vollständige doppelte Buchführung, aus der Bilanz, E-Bilanz und Erklärungen entstehen.
Bis wann muss der Abschluss veröffentlicht sein?
Kapitalgesellschaften geben den Abschluss spätestens 12 Monate nach dem Ende des Geschäftsjahres an das Unternehmensregister. Endet das Geschäftsjahr am 31. Dezember, ist das der 31. Dezember des Folgejahres.
Und Bilanzboss?
Wenn Sie weiter selbst buchen, können Sie den Abschluss auch mit einem Programm zum festen Preis machen. Bei Bilanzboss richtet sich der Preis nach der Zahl der Buchungen; das Programm zählt sie aus Ihrer Datei, bevor Sie etwas bezahlen – der Preis steht also vorher fest. Die Staffel steht auf der Preisseite.
Preise ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Buchhaltung
Buchhaltungssoftware für GmbH und UG
Buchhaltungssoftware für GmbH und UG: Bilanz, E-Bilanz, E-Rechnung, Datenexport – was ein Programm für die kleine GmbH können muss und was es kostet.
Gründung und Rechtsform
Gesetzliche Rücklage der UG
UG gesetzliche Rücklage: wie viel die UG jedes Jahr zurücklegt, wie der Verlustvortrag zählt, bis wann die Pflicht gilt und wie Sie sie buchen.
Gründung und Rechtsform
Eröffnungsbilanz der UG
Wann die UG ihre Eröffnungsbilanz aufstellen muss, wie sie mit erfundenen Zahlen aussieht und wie Stammkapital und Gründungskosten gebucht werden.
Alle weiteren Beiträge (39)
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH