IHK-Beitrag der GmbH: Grundbeitrag, Umlage und der Bescheid
IHK-Beitrag der GmbH: wie Grundbeitrag und Umlage berechnet werden, warum auch eine GmbH ohne Umsatz zahlt und wie Sie den Bescheid der Kammer lesen.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Den IHK-Beitrag zahlt jede GmbH und UG, denn sie ist Pflichtmitglied der Industrie- und Handelskammer. Er hat zwei Teile: einen Grundbeitrag, den auch eine GmbH ohne Umsatz zahlt, und eine Umlage auf den Gewerbeertrag. Die Sätze legt jede Kammer selbst fest, deshalb gibt es keinen bundesweit gleichen Betrag.
Kurz gesagt: jede GmbH ist Mitglied
Mit der Eintragung im Handelsregister wird jede GmbH und UG Mitglied der Industrie- und Handelskammer ihres Sitzes. Ein Antrag ist dafür nicht nötig, und austreten kann sie nicht.
Handwerksbetriebe gehören zusätzlich oder stattdessen zur Handwerkskammer – für sie gilt deren Beitragsordnung. Die Mitgliedschaft endet erst mit der Löschung der Gesellschaft im Handelsregister.
Auch eine Gesellschaft, die ihren Betrieb eingestellt hat, aber noch eingetragen ist, bleibt Mitglied und bekommt weiter Bescheide.
Der Grundbeitrag
Der Grundbeitrag ist ein fester Betrag, gestaffelt nach Stufen. Die Stufe hängt bei vielen Kammern vom Gewerbeertrag ab, bei manchen auch von der Rechtsform oder davon, ob die Gesellschaft im Handelsregister steht. Für eine GmbH gibt es fast immer einen Mindestbetrag, auch ohne Gewinn.
Die Umlage auf den Gewerbeertrag
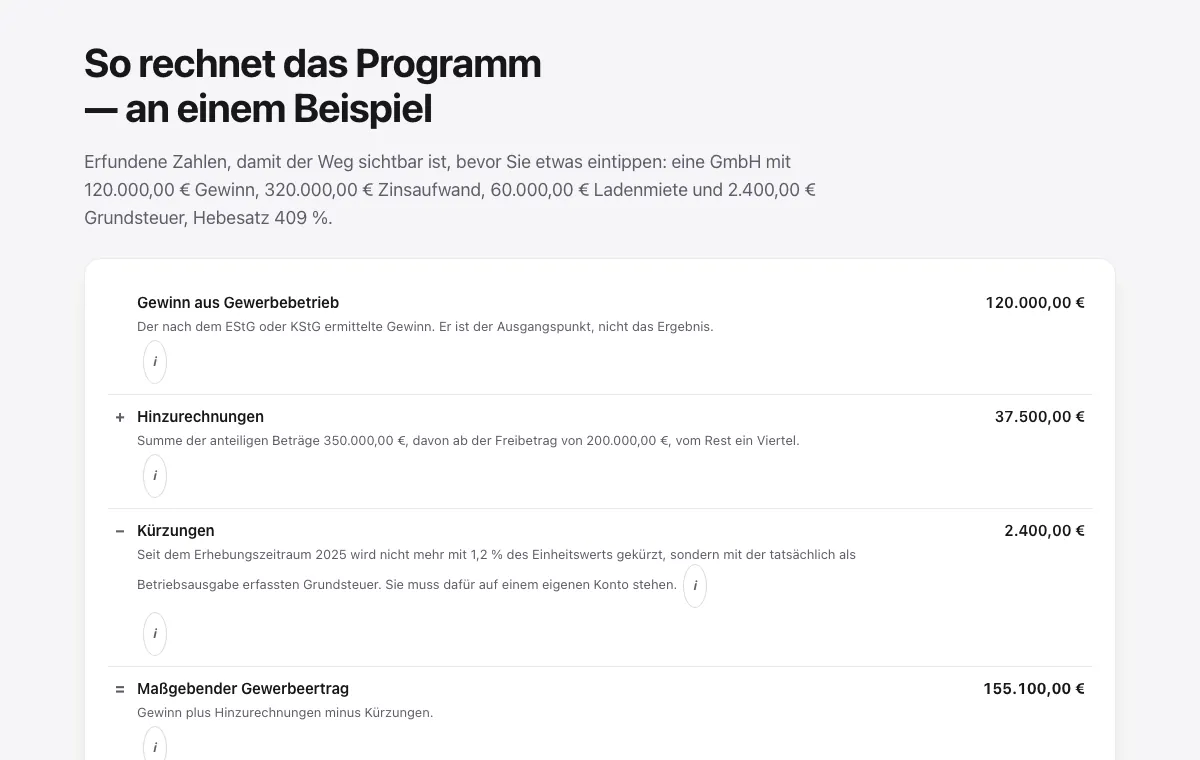
Die Umlage richtet sich nach dem Gewerbeertrag, den das Finanzamt für die Gewerbesteuer feststellt. Ein erfundenes Beispiel: Eine GmbH hat 52.000 € Gewinn, dazu kommen 8.000 € Hinzurechnungen für Zinsen und Mieten.
Der Gewerbeertrag beträgt 60.000 € – und genau darauf rechnet die Kammer ihren Satz. Natürliche Personen und Personengesellschaften bekommen dabei einen Freibetrag, Kapitalgesellschaften nicht. Deshalb zahlt eine GmbH schon bei kleinen Gewinnen eine Umlage.
Wie der Gewerbeertrag entsteht, zeigt die Gewerbesteuererklärung Schritt für Schritt; ausrechnen lässt er sich mit dem Gewerbesteuer-Rechner.
GmbH ohne Umsatz, ruhend oder Holding
Eine GmbH ohne Umsatz oder Gewinn zahlt in der Regel nur den Grundbeitrag. Das gilt auch für eine ruhende Gesellschaft und oft für eine Holding, die nur Anteile hält.
Welche Pflichten eine ruhende Gesellschaft sonst behält, steht unter Die ruhende Gesellschaft; zur Holding unter Holding: Pflichten und Kosten und zur vermögensverwaltenden GmbH unter Vermögensverwaltende GmbH und Gewerbesteuer.
Neugründung und Befreiung
Viele Kammern befreien Gründer in den ersten Jahren ganz oder teilweise. Diese Befreiungen gelten in der Regel nur für natürliche Personen, nicht für eine GmbH oder UG. Ob Ihre Kammer eine Ausnahme kennt, steht in ihrer Beitragsordnung.
Die übrigen Schritte nach der Gründung zeigt der Eintrag ins Transparenzregister und das erste Geschäftsjahr der UG.
Der Bescheid: Vorauszahlung und spätere Abrechnung
Die Kammer kennt den Gewerbeertrag des laufenden Jahres noch nicht. Sie erhebt deshalb zunächst eine Vorauszahlung, oft nach dem letzten bekannten Ertrag oder einer Schätzung.
Liegt der Gewerbesteuer-Messbescheid des Finanzamts vor, rechnet sie neu ab und verlangt eine Nachzahlung oder erstattet. Das kann zwei oder drei Jahre später sein. Der Bescheid nennt deshalb oft mehrere Jahre zugleich.
Buchen als Betriebsausgabe
Der IHK-Beitrag ist eine Betriebsausgabe und mindert den Gewinn voll. Er trägt keine Umsatzsteuer. Gebucht wird im SKR04 auf 6420 Beiträge, im SKR03 auf 4380 Beiträge, gegen die Bank. Eine spätere Erstattung bucht die Gesellschaft auf dasselbe Konto zurück, eine Nachzahlung wie den Beitrag.
Häufige Fehler beim IHK-Beitrag
- Mit Vorsteuer gebucht.Der Beitrag trägt keine Umsatzsteuer.
- Der Bescheid für mehrere Jahre einem Jahr zugeordnet.Nachzahlungen für frühere Jahre gehören erkennbar getrennt.
- Befreiung angenommen.Gründerbefreiungen gelten meist nicht für eine GmbH oder UG.
- Den Bescheid nicht geprüft.Stimmt der Gewerbeertrag nicht mit dem Messbescheid überein, lohnt eine Nachfrage bei der Kammer.
Was auf dem Beitragsbescheid steht
- Das Beitragsjahroft mehrere Jahre auf einem Bescheid.
- Der Grundbeitragmit der Stufe, nach der er bemessen ist.
- Die Umlagemit dem Gewerbeertrag und dem Satz der Kammer.
- Vorauszahlung oder Abrechnungund was bereits gezahlt ist.
- Fälligkeit und Fristfür einen Widerspruch.
Vergleichen Sie den Gewerbeertrag auf dem Bescheid mit dem Messbescheid des Finanzamts für dasselbe Jahr. Steht dort eine Schätzung, ändert sich der Beitrag, sobald der echte Wert vorliegt.
Kammer und Gewerbesteuer: zwei getrennte Bescheide
Der IHK-Beitrag ist keine Steuer und kommt nicht vom Finanzamt. Er nutzt nur dieselbe Grundlage wie die Gewerbesteuer. Die Kammer bekommt den Gewerbeertrag vom Finanzamt mitgeteilt; die Gesellschaft muss ihn nicht selbst melden.
Fragen zum Beitrag gehen deshalb an die Kammer, Fragen zum Gewerbeertrag an das Finanzamt. Ein Widerspruch gegen den Beitragsbescheid hat eine eigene Frist, die auf dem Bescheid steht.
Was ein Programm dafür können muss
- Den Beitrag als laufende Kostenim Plan führen.
- Richtig buchen, ohne Vorsteuer.
- Den Gewerbeertrag liefern, nach dem die Kammer rechnet.
- Nachzahlungen dem richtigen Jahrzuordnen.
Was der IHK-Beitrag kostet
Was der IHK-Beitrag kostet, steht in der Beitragsordnung Ihrer Kammer: der Grundbeitrag nach Stufen, die Umlage als Prozentsatz des Gewerbeertrags. Für eine kleine GmbH ohne Gewinn bleibt meist nur der Grundbeitrag.
Den Beitrag gehört wie jede feste Ausgabe in den Plan – siehe die Plan-Gewinnrechnung und die Kosten Ihrer Firma im Überblick. Was eine UG jedes Jahr sonst kostet, steht unter Was kostet eine UG-Gründung wirklich.
Fragen, die Sie stellen sollten
- Bucht das Programm den IHK-Beitrag ohne Vorsteuer?
- Nimmt es den Beitrag als laufende Kosten in den Plan auf?
- Liefert es den Gewerbeertrag, nach dem die Kammer rechnet?
- Ordnet es eine Nachzahlung für frühere Jahre richtig zu?
Häufige Fragen
Muss eine GmbH ohne Umsatz IHK-Beitrag zahlen?
In der Regel ja, den Grundbeitrag. Eine Umlage fällt ohne Gewerbeertrag nicht an.
Wie berechnet sich der IHK-Beitrag einer GmbH?
Aus einem Grundbeitrag nach Stufen und einer Umlage als Prozentsatz des Gewerbeertrags. Im erfundenen Beispiel mit 60.000 € Gewerbeertrag rechnet die Kammer ihren Satz auf die vollen 60.000 €, weil eine GmbH keinen Freibetrag hat.
Gibt es eine Befreiung vom IHK-Beitrag für eine UG?
Befreiungen für Gründer gelten meist nur für natürliche Personen. Ob die eigene Kammer eine Ausnahme vorsieht, steht in ihrer Beitragsordnung.
Wie bucht man den IHK-Beitrag?
Als Betriebsausgabe auf das Konto für Beiträge, ohne Vorsteuer, gegen die Bank.
Ist der IHK-Beitrag eine Betriebsausgabe?
Ja. Er mindert den Gewinn der GmbH voll, für die Bilanz wie für die Steuer.
Zahlt auch eine Holding IHK-Beitrag?
In der Regel ja, mindestens den Grundbeitrag. Eine Umlage hängt vom Gewerbeertrag ab, der bei einer Holding oft klein ist.
Warum erhebt die IHK eine Vorauszahlung?
Weil sie den Gewerbeertrag des laufenden Jahres noch nicht kennt. Liegt der Messbescheid vor, rechnet sie ab.
Und Bilanzboss?
Mit Bilanzboss wird der IHK-Beitrag als Betriebsausgabe gebucht, sobald er vom Konto geht, und steht im Businessplan bei den laufenden Kosten. Den Gewerbeertrag, nach dem die Kammer rechnet, liefert die Gewerbesteuererklärung aus demselben Abschluss – so lässt sich der nächste Bescheid nachrechnen.
Buchhaltung ansehenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Gründung und Rechtsform
UG gründen
Was kostet eine UG? Notar, Handelsregister, Gewerbeanmeldung – und was Buchhaltung, Abschluss und Steuern danach jedes Jahr kosten. Mit Rechnung.
Gründung und Rechtsform
Holding-GmbH
Holding-GmbH: welche Pflichten jedes Jahr anfallen – Abschluss, E-Bilanz, Steuern, Offenlegung, Ausschüttung der Tochter – und was das kostet.
Steuern
Gewerbesteuererklärung der GmbH und UG
Gewerbesteuererklärung für GmbH und UG Schritt für Schritt: vom Gewinn über Messbetrag und Hebesatz zur Steuer, Frist, Vorauszahlungen und Abgabe.
Alle weiteren Beiträge (39)
- Transparenzregister für GmbH und UG
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH