Das erste Geschäftsjahr der UG: Rumpfgeschäftsjahr und alle Termine vom Notar bis zur ersten Bilanz
Vom Notar bis zur ersten Bilanz: was eine UG im ersten Geschäftsjahr wann erledigt – mit Rumpfgeschäftsjahr, Dezember oder Januar, Beispiel.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Das erste Geschäftsjahr einer UG ist oft ein Rumpfgeschäftsjahr: Es beginnt mit der Gründung, endet meist zum Jahresende und ist damit kürzer als zwölf Monate – mit einem vollständigen Abschluss.
Am Anfang stehen die Eröffnungsbilanz und der Fragebogen des Finanzamts, im laufenden Jahr die Buchführung und die Umsatzsteuer-Voranmeldungen, nach dem Jahresende Jahresabschluss, Steuererklärungen, der Beschluss der Gesellschafter und die Offenlegung, jede mit eigener Frist.
Vom Notar bis zur Steuernummer
Eine UG entsteht nicht an einem Tag. Zwischen dem Notartermin und der ersten Rechnung liegen mehrere Schritte, und jeder hängt am vorigen. Wer die Reihenfolge kennt, wartet nicht unnötig.
- Notartermin.Der Gesellschaftsvertrag wird beurkundet. Ab jetzt gibt es die Gesellschaft „in Gründung“. Wer in dieser Phase schon Geschäfte macht, haftet dafür persönlich, bis die Eintragung da ist.
- Geschäftskonto und Einzahlung.Das Konto lautet auf die Gesellschaft in Gründung. Die UG muss ihr Stammkapital vollständig in Geld einzahlen, bevor sie eingetragen wird. Das dauert wenige Tage bis zwei Wochen.
- Eintragung ins Handelsregister.Der Notar reicht die Anmeldung ein, das Gericht trägt ein. Das dauert eine bis vier Wochen. Erst mit der Eintragung entsteht die UG als eigene Rechtsperson.
- Gewerbeanmeldung.Bei der Stadt oder Gemeinde, mit dem Auszug aus dem Handelsregister.
- Fragebogen des Finanzamts.Er geht elektronisch an das Finanzamt. Danach vergibt es die Steuernummer. Das dauert zwei bis acht Wochen. Vorher können Sie keine ordentliche Rechnung mit Umsatzsteuer schreiben.
Den ganzen Weg zum Abhaken zeigt die Seite von der Gründung bis zur ersten Bilanz. Was Gründung und jedes weitere Jahr kosten, steht im Ratgeber Was kostet eine UG-Gründung?.
Das Rumpfgeschäftsjahr: wenn das erste Jahr kürzer ist
Ein Geschäftsjahr dauert höchstens zwölf Monate. Steht im Gesellschaftsvertrag das Kalenderjahr, endet das erste am 31. Dezember, egal wann gegründet wurde. Dieses kürzere erste Jahr heißt Rumpfgeschäftsjahr. Für den Abschluss zählt es wie ein volles: mit Bilanz, Erklärungen und allen Fristen.
Darf das erste Geschäftsjahr länger als zwölf Monate sein?
Nein. Ein verlängertes erstes Geschäftsjahr gibt es nicht. Ein anderes Ende des Geschäftsjahres lässt sich aber im Gesellschaftsvertrag festlegen.
Ein anderes Geschäftsjahr als das Kalenderjahr
Die Gesellschafter können in der Satzung ein Geschäftsjahr festlegen, das nicht dem Kalenderjahr folgt, etwa von Juli bis Juni. Bei der Gründung ist diese Wahl frei; auch dann entsteht ein kurzes erstes Jahr, nur an einer anderen Stelle. Eine spätere Umstellung wirkt steuerlich nur, wenn das Finanzamt zustimmt.
Wann das erste Geschäftsjahr beginnt
Die Buchführung beginnt in aller Regel nicht erst mit der Eintragung, sondern sobald die Vorgesellschaft Geld bewegt, etwa wenn das Stammkapital eingezahlt wird. Wer im Dezember zum Notar geht und im Januar eingetragen wird, hat deshalb in aller Regel trotzdem ein kurzes Jahr im Dezember.
Im Dezember gründen oder bis Januar warten?
Viele Gründer entscheiden sich im Herbst für eine GmbH oder UG und fragen sich dann: noch dieses Jahr oder zum 1. Januar? Die Antwort hängt weniger an Steuersätzen als an einer einfachen Zählung. Jedes Geschäftsjahr braucht einen eigenen Jahresabschluss, auch wenn es nur wenige Tage hat.
Ein erfundenes Beispiel: Zwei UGs mit demselben Geschäft. Die eine wird am 10.12.2026 beim Notar gegründet, die andere am 04.01.2027. Beide haben ein Geschäftsjahr wie das Kalenderjahr.
Die Gesellschaft aus dem Dezember hat bis Ende 2027 zwei Jahresabschlüsse, zwei Sätze Steuererklärungen und zwei Offenlegungen, die aus Januar nur einen.
Der erste davon deckt bei der Dezember-Gründung ganze 22 Tage ab, in denen oft nur das Stammkapital eingezahlt und die Gründung bezahlt wurde. Das zweite Jahr der Dezember-Gründung hat 365 Tage.
Was für welchen Termin spricht
Für den Dezember spricht:- Sie haben schon Aufträge, die Sie im Namen der Gesellschaft abrechnen wollen.
- Ein Kunde oder Vermieter will den Vertrag noch in diesem Jahr mit der Gesellschaft schließen.
- Gründungskosten und erste Anschaffungen sollen schon in einem Abschluss der Gesellschaft stehen.
- Im Dezember gäbe es kaum Buchungen außer Einzahlung und Gründungskosten.
- Sie sparen einen vollständigen Abschluss mit allen Erklärungen und einer Offenlegung.
- Alle Fristen folgen von Anfang an dem Kalenderjahr.
Welche Liste länger ist, entscheidet nicht allein. Ein einziger wichtiger Auftrag im Dezember kann mehr wiegen als der zusätzliche Abschluss. Wie sich die ersten Monate planen lassen, zeigt der Businessplan mit Plan-Bilanz.
Die Umsatzsteuer im kurzen ersten Jahr
Nach dem Gesetz meldet, wer ein Unternehmen neu beginnt, die Umsatzsteuer im Gründungsjahr und im Jahr danach monatlich an. Bis einschließlich 2026 ist diese Regel ausgesetzt; nach dem Wortlaut des Gesetzes am Stand dieses Beitrags gilt sie danach wieder.
Im Beispiel heißt das: Die Dezember-Gründung meldet im Jahr 2027 monatlich, die Januar-Gründung in den Jahren 2027 und 2028. Ob der Gesetzgeber die Aussetzung verlängert, war am Stand dieses Beitrags offen.
Wie die Voranmeldung abläuft, steht im Ratgeber monatliche Voranmeldung nach der Gründung.
Die ersten Wochen: was sofort ansteht
Mit der Gründung beginnen Pflichten, auch wenn noch kein Kunde da ist. Diese Punkte gehören in die ersten Wochen.
- Die Eröffnungsbilanz.Sie zeigt, womit die Gesellschaft startet: das eingezahlte Kapital auf der einen Seite, das Stammkapital auf der anderen. Sie wird gern vergessen, weil noch nichts passiert ist. Wie sie aussieht, steht im Ratgeber Eröffnungsbilanz der UG.
- Der Fragebogen zur steuerlichen Erfassung.Er ist innerhalb eines Monats nach dem Ereignis abzugeben, das dem Finanzamt zu melden ist, also nach dem Beginn des Betriebs.Darin legen Sie fest, wie Ihre Gesellschaft bei der Umsatzsteuer behandelt wird: ob sie als Kleinunternehmer gilt, der wenig umsetzt und keine Umsatzsteuer ausweisen muss, und ob die Umsatzsteuer schon mit der Rechnung entsteht oder erst mit der Zahlung.Mehr dazu unter Die Istversteuerung. Manche dieser Entscheidungen binden Sie mehrere Jahre.
- Die Berufsgenossenschaft.Das Unternehmen wird dort angemeldet, auch ohne Angestellte. Die Frist ist kurz: eine Woche nach Beginn.
- Das Transparenzregister.Prüfen Sie, ob die Personen gemeldet sind, denen die Gesellschaft gehört. Die Eintragung im Handelsregister ersetzt diese Meldung nicht.
- Die Industrie- und Handelskammer.Die Mitgliedschaft entsteht von selbst, der Bescheid über den Beitrag kommt von allein. Anmelden müssen Sie sich nicht.
- Falls Sie jemanden einstellen.Dann braucht die Gesellschaft eine Betriebsnummer. Das gilt auch für den angestellten Geschäftsführer und für Minijobs.
Im laufenden Jahr
Ist die Steuernummer da, beginnt der Alltag. Er besteht aus wenigen Aufgaben, die sich jeden Monat wiederholen.
- Buchführung vom ersten Tag an.Auch die Kosten vor der Eintragung gehören hinein: Notar, Gericht, die erste Kontogebühr. Jede Buchung braucht einen Beleg.
- Umsatzsteuer-Voranmeldung.Sie ist bis zum zehnten Tag nach dem Ende des Zeitraums abzugeben, monatlich oder vierteljährlich. Welcher Zeitraum gilt, teilt Ihnen das Finanzamt mit. Eine Dauerfristverlängerung gibt einen Monat mehr Zeit. Mehr dazu unter Die Dauerfristverlängerung.
- Vorauszahlungen.Sie fallen nur an, wenn Finanzamt oder Gemeinde sie in einem Bescheid festgesetzt haben. Ohne Bescheid gibt es keinen Termin. Die Termine sind dann fest: für die Körperschaftsteuer 10. März, 10. Juni, 10. September, 10. Dezember, für die Gewerbesteuer 15. Februar, 15. Mai, 15. August, 15. November.
- Gehalt des Geschäftsführers.Zahlt sich der Geschäftsführer ein Gehalt, kommen Lohnsteuer und Meldungen dazu. Mehr dazu im Ratgeber Geschäftsführergehalt buchen.
Wie die erste Voranmeldung abläuft, steht im Ratgeber die erste Umsatzsteuer-Voranmeldung nach der Gründung, alle Pflichten als Liste unter Buchhaltungspflichten als Checkliste.
Wenn die UG im ersten Jahr noch keinen Umsatz hat
Dann bleiben die Pflichten trotzdem: Buchführung, Abschluss, Erklärungen und Offenlegung. Was für eine Gesellschaft ohne Geschäft gilt, steht unter Ruhende Gesellschaft.
Der häufigste Fehler im ersten Jahr ist Aufschieben: Wer die Belege erst im Januar sortiert, braucht für den ersten Abschluss ein Vielfaches der Zeit.
Rechenbeispiel
Ein Beispiel: die Termine einer UG, gegründet im März
Ein erfundenes Beispiel: Eine UG mit 1.000 € Stammkapital wird am 16.03.2026 beim Notar gegründet. Im Vertrag steht das Kalenderjahr als Geschäftsjahr. Das erste Geschäftsjahr endet deshalb schon am 31.12.2026 und ist kürzer als zwölf Monate. Die UG gilt als kleine Gesellschaft und gibt ihre Erklärungen ohne Kanzlei ab.
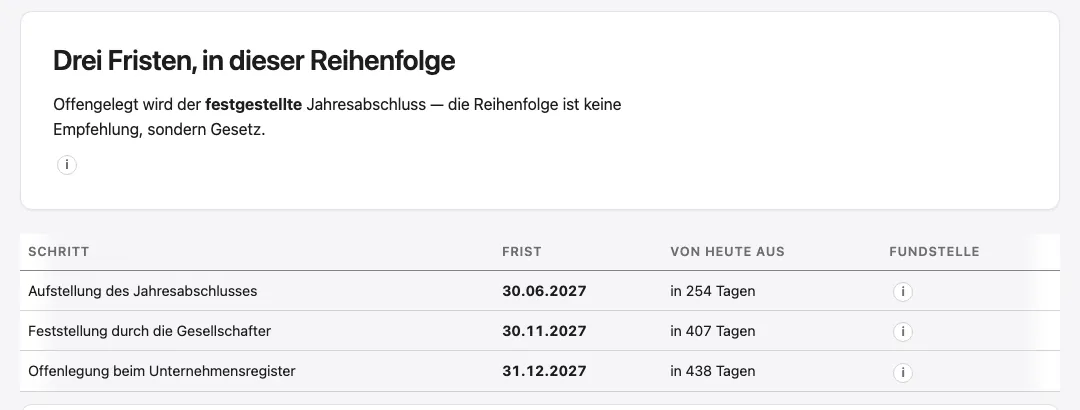
Die Reihenfolge hat einen Grund. Erst wird der Abschluss aufgestellt, also gerechnet und unterschrieben. Dann beschließen die Gesellschafter förmlich, dass er gilt. Das ist die Feststellung.
Erst der festgestellte Abschluss wird offengelegt: Kapitalgesellschaften müssen ihren Abschluss beim Unternehmensregister veröffentlichen. Wer einen Schritt überspringt, reißt die nächste Frist gleich mit.
Mit einer Steuerkanzlei verlängert sich nur die Frist für die Steuererklärungen, hier bis zum 29.02.2028. Die Termine für Aufstellung, Feststellung und Offenlegung bleiben gleich. Wird der Abschluss nicht rechtzeitig offengelegt, droht ein Ordnungsgeld von mindestens 2.500 €.
Eine Besonderheit der UG zeigt sich schon im ersten Abschluss: die gesetzliche Rücklage. Vom Jahresüberschuss bleibt ein Viertel in der Gesellschaft und darf nicht ausgeschüttet werden. Bei 6.000 € Überschuss im ersten Jahr sind das 1.500,00 €.
Wie das gerechnet und gebucht wird, steht im Ratgeber Die gesetzliche Rücklage der UG.
Für ein anderes Gründungsdatum oder ein Geschäftsjahr, das nicht am 31. Dezember endet, rechnet der Fristenrechner die Termine aus. Das ganze Jahr als Bild zeigt die Zeitachse für UG und GmbH.
Was eine gute Lösung im ersten Jahr können muss
Im ersten Jahr fehlt die Routine. Ein gutes Programm oder eine gute Kanzlei gleicht das aus, indem sie führt, statt nur zu verwalten.
- Sie erstellt die Eröffnungsbilanz und übernimmt sie als Startwert in die Buchhaltung.
- Sie kennt das kurze erste Geschäftsjahr und rechnet alle Fristen aus dem wirklichen Stichtag.
- Sie zeigt jede Frist mit Datum und sagt, was davor erledigt sein muss.
- Sie rechnet die gesetzliche Rücklage der UG selbst und zeigt sie in der Bilanz.
- Sie erklärt die Entscheidungen im Fragebogen des Finanzamts, bevor Sie sie treffen.
- Sie erinnert an Feststellung und Offenlegung, nicht nur an die Steuertermine.
- Sie nennt den Preis für den ersten Abschluss, bevor das Jahr zu Ende ist.
Was das erste Geschäftsjahr kostet
Die Kosten des ersten Jahres bestehen aus einmaligen und aus wiederkehrenden Posten. Die einmaligen sind kleiner, als viele denken. Die wiederkehrenden kommen von nun an jedes Jahr.
- Gründungskosten.Notar und Gericht. Bei einer Gründung mit dem Musterprotokoll trägt die Gesellschaft davon höchstens 300 €, und nie mehr als ihr Stammkapital. Was darüber liegt, zahlen die Gesellschafter. Die ganze Rechnung steht im Ratgeber Was kostet eine UG-Gründung wirklich?.
- Laufende Buchhaltung.Ein Programm oder eine Kanzlei, vom ersten Monat an. Was Programme kosten und können, steht im Ratgeber Buchhaltungssoftware für GmbH und UG.
- Der erste Jahresabschluss.Er fällt an, auch wenn das erste Jahr nur wenige Monate hatte. Was er kostet, steht im Ratgeber Was kostet der Jahresabschluss einer UG oder GmbH?.
- Pflichtgebühren des Unternehmensregisters.Für eine Kleinstgesellschaft 18,50 € für das Einstellen des Abschlusses und 3,00 € Jahresgebühr.
- Kammer und Berufsgenossenschaft.Beide schicken Bescheide. Die Höhe hängt von der Kammer, der Branche und den Löhnen ab.
Fragen, die Sie stellen sollten
- Welches Geschäftsjahr steht in unserem Gesellschaftsvertrag, und wann endet das erste?
- Wer erstellt die Eröffnungsbilanz, und auf welchen Tag?
- Welche Angaben im Fragebogen des Finanzamts binden uns für mehrere Jahre?
- In welchem Zeitraum müssen wir die Umsatzsteuer-Voranmeldung abgeben?
- Wer erinnert uns an Aufstellung, Feststellung und Offenlegung des ersten Abschlusses?
- Was kostet der erste Jahresabschluss, und steht der Preis vorher fest?
Häufige Fragen
Was ist ein Rumpfgeschäftsjahr bei der UG?
Ein erstes Geschäftsjahr, das kürzer ist als zwölf Monate – etwa von der Gründung im März bis zum 31. Dezember. Abschluss und Erklärungen sind trotzdem fällig.
Darf das erste Geschäftsjahr länger als zwölf Monate dauern?
Nein. Ein Geschäftsjahr dauert höchstens zwölf Monate. Ein anderes Ende lässt sich im Gesellschaftsvertrag festlegen.
Ab wann muss eine neue UG Bücher führen?
Vom ersten Geschäftsvorfall an, also schon vor der Eintragung: Notar, Gericht und die Einzahlung des Stammkapitals sind die ersten Buchungen.
Muss die UG auch ohne Umsatz im ersten Jahr einen Jahresabschluss erstellen?
Ja. Die Pflicht hängt an der Rechtsform, nicht am Umsatz. Auch Erklärungen und Offenlegung bleiben.
Bis wann muss der erste Jahresabschluss offengelegt sein?
Spätestens 12 Monate nach dem Ende des ersten Geschäftsjahres. Endet es am 31.12.2026, ist das der 31.12.2027.
Wann beginnt das erste Geschäftsjahr einer GmbH?
In aller Regel nicht erst mit der Eintragung ins Handelsregister, sondern sobald die Gesellschaft nach dem Notartermin Geld bewegt, etwa wenn das Stammkapital eingezahlt wird.
Braucht ein Rumpfgeschäftsjahr von wenigen Wochen einen eigenen Jahresabschluss?
Ja. Auch ein erstes Geschäftsjahr von 22 Tagen, wie im erfundenen Beispiel dieses Beitrags, braucht einen vollständigen Jahresabschluss mit Bilanz, E-Bilanz, den Steuererklärungen und der Offenlegung.
Und Bilanzboss?
Gründer bekommen bei Bilanzboss den Businessplan, die Eröffnungsbilanz und die Vorbereitung des Fragebogens kostenlos und ohne Zahlungsdaten.
Die Termine des ersten Jahres rechnet das Programm aus Ihrem Stichtag und zeigt sie im Portal, auch für ein Rumpfgeschäftsjahr von wenigen Wochen. Was der erste Jahresabschluss kostet, steht auf der Preisseite.
In der Testphase ist die Übermittlung an das Finanzamt noch nicht freigeschaltet.
Von der Gründung bis zur ersten BilanzDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Gründung und Rechtsform
Eröffnungsbilanz der UG
Wann die UG ihre Eröffnungsbilanz aufstellen muss, wie sie mit erfundenen Zahlen aussieht und wie Stammkapital und Gründungskosten gebucht werden.
Gründung und Rechtsform
UG gründen
Was kostet eine UG? Notar, Handelsregister, Gewerbeanmeldung – und was Buchhaltung, Abschluss und Steuern danach jedes Jahr kosten. Mit Rechnung.
Steuern
Umsatzsteuervoranmeldung der GmbH
Umsatzsteuervoranmeldung der GmbH oder UG: monatlich oder vierteljährlich, alle Fristen 2027, Dauerfristverlängerung, Zusammenfassende Meldung.
Alle weiteren Beiträge (39)
- Gesetzliche Rücklage der UG
- UG oder GmbH
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- UG in GmbH umwandeln
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Was kostet der Jahresabschluss?
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- Inventur und Anlagenverzeichnis
- IHK-Beitrag der GmbH
- Holding-GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH