Onlinehandel als GmbH oder UG: Der Jahresabschluss aus dem DATEV-Export
Sie verkaufen online als GmbH oder UG? So entsteht der Jahresabschluss aus dem DATEV-Export Ihres Vorprogramms – Marktplätze, OSS, Bank, ohne Wechsel.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Im Onlinehandel mit einer GmbH oder UG entsteht der Jahresabschluss aus dem DATEV-Export Ihres Verkaufs- oder Buchhaltungsprogramms – wechseln müssen Sie dafür nicht.
Das Programm gibt die Buchungen als DATEV-Buchungsstapel aus; diese Datei lesen Sie für den Abschluss ein. Was schon im Stapel gebucht ist, wird kein zweites Mal gebucht.
Was ein Vorprogramm leistet und was danach kommt
Viele Händler führen ihre Verkäufe in einem Programm für den Onlinehandel. Es sammelt die Bestellungen aus Marktplätzen und Shop, schreibt die Rechnungen und gibt die Zahlen für die Buchhaltung aus. Man nennt es Vorprogramm: Dort entsteht, was verkauft wurde, mit welchem Steuersatz und in welches Land.
Für eine GmbH oder UG kommt danach der Abschluss: Bilanz, Gewinn- und Verlustrechnung, E-Bilanz – die Bilanz in der Form, die das Finanzamt elektronisch annimmt –, Steuererklärungen und Offenlegung.
Das ist eine Arbeitsteilung. Das Vorprogramm kennt jede Bestellung, jede Gebühr und jede Rücksendung. Es kennt aber nicht das Darlehen des Gesellschafters, den Laptop, der über drei Jahre abgeschrieben wird, oder die Rechnung, die erst nach dem Stichtag kommt.
Genau diese Posten machen aus einer Liste von Verkäufen einen Abschluss.
Vom Export zum Abschluss
- Export.Sie laden den DATEV-Buchungsstapel des Geschäftsjahres herunter – eine Textdatei in einem festen Format, das fast jedes Buchhaltungsprogramm lesen kann.
- Einlesen.Die Datei wird Zeile für Zeile gelesen: Datum, Betrag, Konto, Gegenkonto, Steuerschlüssel und bei Verkäufen ins EU-Ausland Land und Steuersatz.
- Nicht doppelt buchen.Erlöse aus dem Stapel kommen nicht noch einmal aus einem Marktplatzbericht dazu. Die Auszahlungen auf die Bank werden gegen das Geldtransit-Konto abgeglichen – das Konto für Geld, das vom Marktplatz zur Bank unterwegs ist.
- Ergänzen.Abschreibungen, Rückstellungen und offene Posten am Stichtag kennt ein Vorprogramm nicht. Danach wird gefragt.
- Abschluss.Aus denselben Zahlen entstehen Bilanz, E-Bilanz und Steuererklärungen.
Wann Sie den Export ziehen
Marktplätze zahlen in festen Abständen aus, nicht zum Monatsende. Ziehen Sie den Stapel deshalb erst, wenn das Geschäftsjahr im Vorprogramm vollständig abgerechnet ist.
Die Summe der Auszahlungen im Stapel muss den Gutschriften auf dem Bankkonto entsprechen, abzüglich dessen, was am Stichtag noch unterwegs war. Stimmt das nicht, fehlt meist eine Gebühr oder eine Erstattung.
Auszahlungen, Gebühren und Rücksendungen buchen
Ein Marktplatz überweist nicht Ihren Umsatz, sondern den Rest nach Abzügen. Ob Amazon, eBay oder ein Shop mit Zahlungsdienst: Die Auszahlung ist eine Sammelzahlung, keine Einnahme in dieser Höhe.
Ein erfundenes Beispiel: In einem Abrechnungszeitraum verkaufen Sie für 4.800 €. Der Marktplatz behält 720 € Gebühren ein und zieht 260 € für Rücksendungen ab. Auf Ihrem Konto kommen 3.820 € an.
Gebucht werden die drei Teile getrennt: der Umsatz von 4.800 € als Erlös, die Gebühren als Aufwand, die Erstattungen als Minderung der Erlöse. Auf dem Geldtransit-Konto bleibt die Differenz von 3.820 € stehen, bis die Gutschrift auf der Bank sie ausgleicht.
Wer nur die Auszahlung als Umsatz bucht, weist zu wenig Umsatz und zu wenig Kosten aus.
Umsatzsteuer im Onlinehandel
Verkäufe ins EU-Ausland und die OSS-Meldung
Wer an Privatleute in anderen EU-Ländern verkauft, schuldet ab einer gemeinsamen Grenze die Umsatzsteuer des Ziellandes. Die Grenze gilt für alle diese Verkäufe in alle anderen EU-Länder zusammen, nicht je Land.
Gemeldet wird vierteljährlich über ein einziges Verfahren beim Bundeszentralamt für Steuern, den One-Stop-Shop (kurz OSS), bis zum Ende des Monats nach dem Quartal.
Für den Abschluss zählt, dass diese Umsätze und die Steuer darauf im Stapel auf eigenen Konten stehen. Steht ein Verkauf ins Ausland ohne Land und Steuersatz da, wird er nicht geraten, sondern Ihnen gezeigt.
Verkäufe an Unternehmen und Lager im Ausland
Verkäufe an Unternehmen in anderen EU-Ländern sind meist steuerfrei.
Dafür braucht die Rechnung die Umsatzsteuer-Nummer des Käufers, und der Verkauf gehört in die Zusammenfassende Meldung; die Termine stehen unter Umsatzsteuer-Fristen 2027. Lagert ein Marktplatz Ihre Ware in einem anderen EU-Land, ist schon das Verbringen dorthin ein Vorgang für die Umsatzsteuer.
Warenbestand zum Jahresende
Was Sie einkaufen und am Stichtag noch auf Lager haben, steht nicht im Verkaufsprogramm. Den Bestand zählen Sie zum letzten Tag des Geschäftsjahres selbst – auch die Ware, die in einem Lager des Marktplatzes liegt.
Bewertet wird in der Regel mit dem Einkaufspreis, nicht mit dem Verkaufspreis. Der Bestand steht in der Bilanz, die Veränderung gegenüber dem Vorjahr in der Gewinn- und Verlustrechnung. Wie die Zählung abläuft, erklärt Inventur zum Jahresende.
Rechenbeispiel
Ein Rechenbeispiel
Ein erfundenes Beispiel: Eine UG verkauft über zwei Marktplätze, im Monat rund 900 Bestellungen. Das Vorprogramm fasst sie je Monat zu Sammelbuchungen zusammen, getrennt nach Marktplatz und Steuersatz – hier 6 im Monat, also 72 im Jahr.
Dazu kommen 140 Buchungen für Bank, Miete, Werbung und Einkauf. Für den Abschluss zählen damit 212 Buchungen, nicht die 10.800 einzelnen Bestellungen. Die Einzelbestellungen bleiben im Vorprogramm nachvollziehbar.
Nach dieser Zahl richtet sich bei einem Programm mit Staffel der Preis des Abschlusses; sie wird gezählt, bevor Sie bezahlen.
Ohne Vorprogramm: Berichte der Marktplätze einlesen
Wer kein Vorprogramm hat, kann die Berichte der Marktplätze und Zahlungsdienste direkt einlesen. Daraus wird je Monat, Quelle und Steuerart eine Sammelbuchung, jede einzelne Zeile liegt als Nachweis daneben. Was das kann und was nicht, steht unter Buchhaltung und Abschluss für den Onlinehandel.
Was ein Abschlussprogramm für Händler können muss
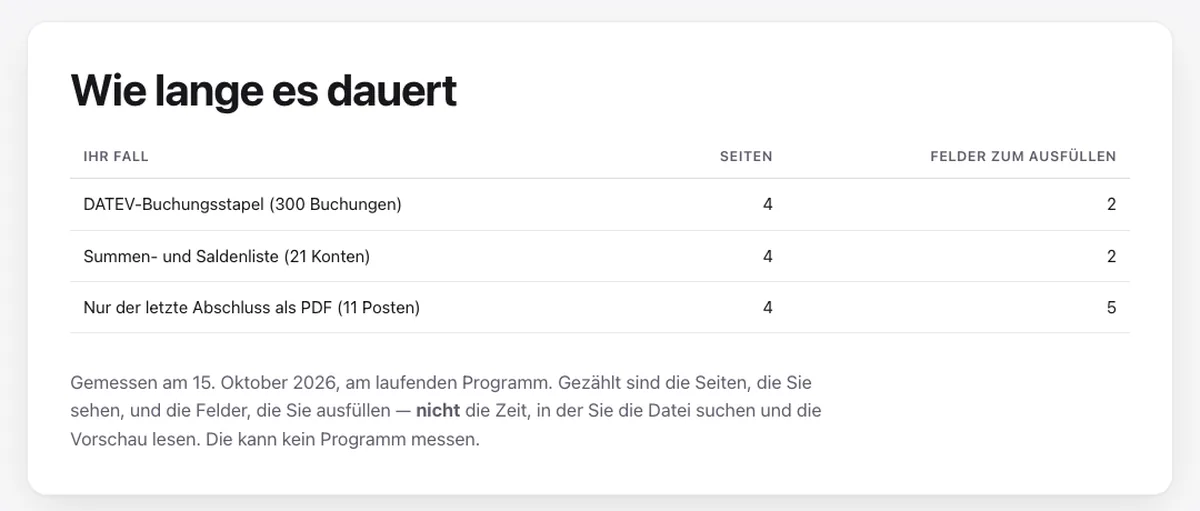
- Den Stapel lesen.Ohne Abtippen, mit allen Feldern für Verkäufe ins Ausland.
- Nicht doppelt buchen.Was im Stapel steht, kommt nicht noch einmal aus einem anderen Bericht dazu.
- Die Bank abgleichen.Auszahlungen gegen das Geldtransit-Konto, nicht gegen die Erlöse.
- Nach dem Rest fragen.Abschreibungen, Rückstellungen und Bestände am Stichtag.
- Alles bis zur Offenlegung.Bilanz, E-Bilanz, Erklärungen und die Datei für das Unternehmensregister.
Was es kostet
Bei einer Kanzlei richtet sich der Preis für Abschluss und Erklärungen nach der staatlichen Gebührenordnung oder einer Vereinbarung; ein Rechenbeispiel steht unter Was kostet der Jahresabschluss. Worauf es bei einem Programm ankommt, erklärt Jahresabschluss-Software.
Bei einem Programm zahlen Sie einen festen Preis je Geschäftsjahr, gestaffelt nach der Zahl der Buchungen. Die Staffel von Bilanzboss steht unter Preise für den Abschluss. Das Vorprogramm bezahlen Sie weiter wie bisher.
Vor dem ersten Export prüfen
- Kontenrahmen.Der Stapel nennt Konten nach dem Kontenrahmen, der festen Nummerierung der Buchhaltungskonten – meist SKR03 oder SKR04. Bleiben Sie das ganze Jahr bei einem.
- Das ganze Jahr.Der Export beginnt am ersten und endet am letzten Tag des Geschäftsjahres.
- Gebühren und Erstattungen.Sie stehen als eigene Buchungen im Stapel, nicht verrechnet mit den Verkäufen.
- Anfangsbestände.Für das erste Jahr brauchen Sie die Bilanz des Vorjahres oder die Eröffnungsbilanz.
Ob Ihre Zahlen für einen Abschluss reichen, zeigt die kostenlose Prüfung einer Summen- und Saldenliste – kostenlos, nur mit E-Mail-Adresse. Was beim Umstieg hineingeht, steht unter Wechseln mit vorhandenen Abschlüssen.
Wann eine Kanzlei der passendere Weg ist
Wenn Sie im Einzelfall beraten werden wollen, etwa bei der Frage, in welchen Ländern Sie sich für die Umsatzsteuer anmelden müssen, ist eine Kanzlei der richtige Ansprechpartner. Ein Programm rechnet aus Ihren Angaben, es beurteilt Ihren Fall nicht.
Ein Programm passt, wenn Ihre Fragen Fleißarbeit sind: Salden abstimmen, Abschreibungen rechnen, Formulare füllen, Fristen einhalten. Diesen Teil verantworten Sie als Geschäftsführer ohnehin – egal, wer ihn erledigt.
Fragen, die Sie stellen sollten
- Liest das Programm den DATEV-Buchungsstapel meines Vorprogramms mit den Feldern für Verkäufe ins EU-Ausland?
- Wie verhindert es, dass Verkäufe doppelt gebucht werden?
- Wie wird die Bank gegen die Auszahlungen der Marktplätze abgeglichen?
- Wird der Preis nach Sammelbuchungen oder nach einzelnen Bestellungen gezählt?
- Wer stellt fest, ob die Umsatzsteuer im Stapel stimmt?
Häufige Fragen
Wie entsteht der Jahresabschluss einer Online-Händler-GmbH aus dem DATEV-Export?
Das Vorprogramm gibt die Buchungen des ganzen Geschäftsjahres als DATEV-Buchungsstapel aus. Diese Datei wird eingelesen, mit der Bank abgeglichen und um Abschreibungen, Rückstellungen und Bestände am Stichtag ergänzt. Aus denselben Zahlen entstehen Bilanz, E-Bilanz und Steuererklärungen.
Wie werden Auszahlungen und Gebühren der Marktplätze gebucht?
Getrennt in Umsatz, Gebühren und Erstattungen. Im erfundenen Beispiel dieses Ratgebers stehen 4.800 € Verkäufe als Erlös, 720 € Gebühren als Aufwand und 260 € Erstattungen als Minderung der Erlöse; die Auszahlung von 3.820 € läuft über das Geldtransit-Konto auf die Bank.
Was gilt für Verkäufe in andere EU-Länder?
An Privatleute gilt ab einer gemeinsamen Grenze für alle EU-Länder die Umsatzsteuer des Ziellandes, gemeldet vierteljährlich über den One-Stop-Shop. Verkäufe an Unternehmen sind meist steuerfrei und stehen in der Zusammenfassenden Meldung.
Wie wird der Warenbestand zum Jahresende erfasst?
Sie zählen zum Stichtag, was noch auf Lager ist, und bewerten es in der Regel mit dem Einkaufspreis. Der Bestand steht in der Bilanz, die Veränderung gegenüber dem Vorjahr in der Gewinn- und Verlustrechnung. Im Verkaufsprogramm steht er meist nicht.
Muss ich mein Verkaufsprogramm wechseln, um den Abschluss selbst zu machen?
Nein. Das Vorprogramm bleibt, und die Datei geht einmal im Jahr hinüber. Wichtig ist nur, dass der Stapel das ganze Geschäftsjahr umfasst und zu den Kontoauszügen passt.
Und Bilanzboss?
Mit Bilanzboss laden Sie den DATEV-Buchungsstapel hoch; was das Vorprogramm schon gebucht hat, kommt nicht ein zweites Mal ins Journal.
Eine echte Datei aus einem Programm für Onlinehändler ist noch nicht durchgelaufen, und die direkte Anbindung an ein solches Programm ist noch nicht freigeschaltet; bis dahin laden Sie die Datei hoch.
Für den OnlinehandelDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Was kostet der Jahresabschluss?
Was kostet der Jahresabschluss einer UG oder GmbH? Wovon der Preis abhängt, was die Gebührenordnung vorgibt und welche Gebühren immer anfallen.
Jahresabschluss
Jahresabschluss-Software
Jahresabschluss-Software für GmbH und UG: wie aus Ihrer laufenden Buchhaltung Bilanz, E-Bilanz und Steuererklärungen werden – ohne Programmwechsel.
Jahresabschluss
Inventur und Anlagenverzeichnis
Muss eine GmbH Inventur machen? Was zum Jahresende gezählt wird, was ins Anlagenverzeichnis gehört und welche Grenzen für GWG gelten – mit Beispiel.
Alle weiteren Beiträge (39)
- Umsatzsteuervoranmeldung der GmbH
- E-Rechnung-Pflicht für GmbH und UG
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Rückstellungen im Jahresabschluss
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Körperschaftsteuererklärung der UG
- Kleinunternehmerregelung für GmbH und UG
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gewerbesteuererklärung der GmbH und UG
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Bilanz-Kontennachweis
- Checkliste Jahresabschluss
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH