Rückstellungen im Jahresabschluss der kleinen GmbH: Abschlusskosten und Steuern bilden, buchen, auflösen
Rückstellungen im Jahresabschluss der GmbH: bilden, berechnen, buchen und im Folgejahr auflösen – für Abschlusskosten und Steuern, mit Rechenbeispiel.
Von der Bilanzboss-Redaktion · veröffentlicht am · Stand der Angaben:
Kurz gesagt
Rückstellungen im Jahresabschluss sind Schulden, die am Jahresende schon verursacht sind, deren Höhe oder Zeitpunkt aber noch nicht feststeht.
In fast jedem Abschluss einer kleinen GmbH stehen zwei davon: die Kosten für Abschluss und Steuererklärungen und die noch nicht gezahlten Steuern des Jahres.
Beide werden geschätzt, als Aufwand gebucht und im Folgejahr mit der echten Rechnung oder dem Bescheid verrechnet.
Was eine Rückstellung ist
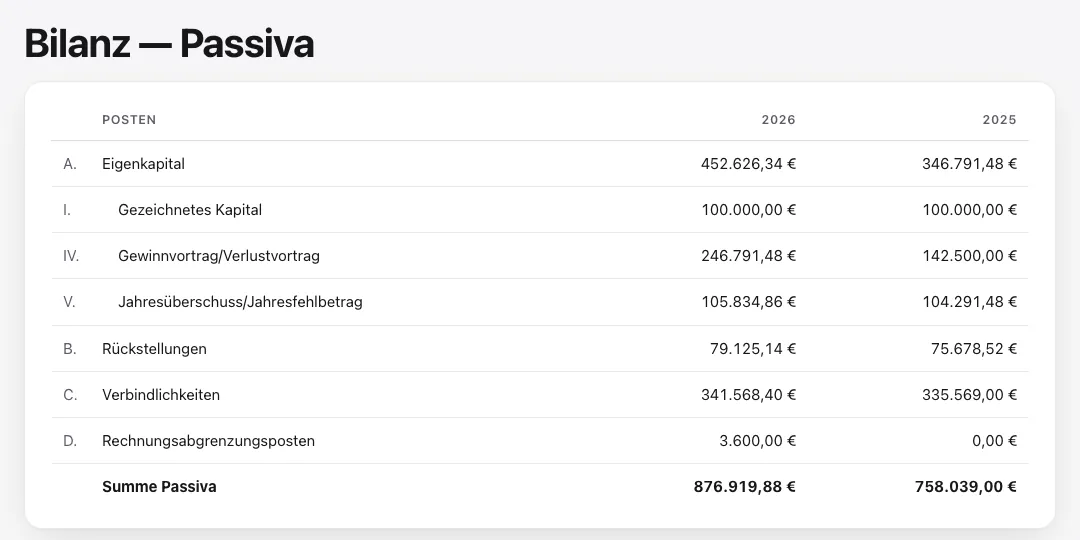
Ein Jahresabschluss soll zeigen, was in einem Jahr wirklich verdient wurde. Dazu gehören auch Kosten, die das Jahr verursacht hat, für die aber noch keine Rechnung da ist. Für solche Kosten bildet die Gesellschaft eine Rückstellung.
Sie ist eine Schuld mit einem Fragezeichen: Dass gezahlt werden muss, ist klar. Wie viel und wann genau, noch nicht.
Das unterscheidet sie von einer gewöhnlichen Verbindlichkeit. Liegt die Rechnung des Lieferanten am Stichtag schon vor, stehen Betrag und Gläubiger fest. Dann ist es eine Verbindlichkeit. Kommt die Rechnung erst im nächsten Jahr und ist der Betrag nur ungefähr bekannt, ist es eine Rückstellung.
Die Höhe wird geschätzt, weder vorsichtshalber doppelt so hoch noch schöngerechnet. Anhaltspunkte sind die Rechnung des Vorjahres, ein Angebot oder ein Vertrag. Und sie gehört in das Jahr, das die Kosten verursacht hat: Der Abschluss für 2026 wird 2027 gemacht, trägt aber 2026.
Pflicht oder Wahl?
Pflicht. Steht am Stichtag fest, dass eine Schuld aus diesem Jahr kommt, gehört die Rückstellung in den Abschluss – auch wenn der Betrag nur geschätzt ist.
Was keine Rückstellung ist
Eine Rücklage ist Eigenkapital, keine Schuld – etwa die gesetzliche Rücklage der UG. Auch Geld, das Sie für eine spätere Anschaffung oder die eigene Altersvorsorge beiseitelegen, ist keine Rückstellung: Dahinter steht keine Schuld an einen Dritten.
Die zwei, die fast jede GmbH hat
Abschluss und Steuererklärungen. Jede GmbH muss einen Jahresabschluss aufstellen, eine E-Bilanz übermitteln, Steuererklärungen abgeben und den Abschluss veröffentlichen.
Was das voraussichtlich kostet, wird zurückgestellt: die Rechnung der Kanzlei, der Preis des Programms, die Gebühren des Unternehmensregisters. Womit zu rechnen ist, steht im Ratgeber was der Abschluss kostet.
Die Steuern des Jahres. Eine GmbH zahlt auf ihren Gewinn Körperschaftsteuer, darauf den Solidaritätszuschlag, und Gewerbesteuer. Die Körperschaftsteuer beträgt bis einschließlich 2027 15 Prozent des Einkommens, für 2028 sieht das Gesetz 14 Prozent vor.
Der Solidaritätszuschlag beträgt 5,5 Prozent der Körperschaftsteuer. Für die Gewerbesteuer wird der Gewerbeertrag auf volle 100 € abgerundet und mit 3,5 Prozent vervielfacht.
Auf das Ergebnis kommt der Hebesatz, ein Prozentsatz, den jede Gemeinde selbst festlegt.
Während des Jahres zahlt die Gesellschaft Vorauszahlungen. Die Rückstellung ist der Rest: Steuer des Jahres minus Vorauszahlungen, für jede Steuer einzeln. Sind die Vorauszahlungen höher als die Steuer, gibt es keine Rückstellung.
Dann steht der Überhang als Forderung an das Finanzamt in der Bilanz. Mit dem Gewerbesteuer-Rechner lässt sich die Gewerbesteuer für Ihre Gemeinde nachrechnen.
Die Gewerbesteuerrückstellung berechnen
Gewinn plus Hinzurechnungen minus Kürzungen, abgerundet, mal Messzahl, mal Hebesatz – davon die Vorauszahlungen ab. Jeden Schritt zeigt der Ratgeber Gewerbesteuererklärung Schritt für Schritt; die Körperschaftsteuer kommt dazu.
Rechenbeispiel
Ein Rechenbeispiel
Ein erfundenes Beispiel: eine GmbH mit 30.000 € Gewinn vor Steuern im Geschäftsjahr 2026. Die Kosten des Abschlusses sind darin schon abgezogen. Der Hebesatz ihrer Gemeinde beträgt 400 Prozent.
Im Lauf des Jahres hat sie 6.000 € Vorauszahlungen auf Körperschaft- und Gewerbesteuer geleistet, bei keiner Steuer mehr als die Steuer des Jahres. Für Abschluss und Steuererklärungen erwartet sie eine Rechnung über 1.500 €.
In der Bilanz stehen damit 4.447,50 € Rückstellungen. Das Geld ist noch auf dem Bankkonto, gehört aber wirtschaftlich schon dem Finanzamt, der Gemeinde und der Kanzlei oder dem Anbieter, der den Abschluss macht. Ohne die Rückstellungen sähe die Gesellschaft um genau diesen Betrag reicher aus, als sie ist.
Eine Besonderheit: Die Steuerrückstellung mindert den Gewinn in der Bilanz, aber nicht den Gewinn, von dem die Steuern berechnet werden. Körperschaftsteuer und Gewerbesteuer dürfen ihre eigene Bemessungsgrundlage nicht kürzen. Deshalb rechnet das Beispiel die Steuern vom Gewinn vor Steuern.
Wie gebucht wird
Ein Kontenrahmen ist die Nummerierung der Buchhaltungskonten; üblich sind SKR03 und SKR04.
- Abschlusskosten.Der geschätzte Betrag wird als Aufwand gebucht und steht auf dem Konto 3095 „Rückstellungen für Abschluss- und Prüfungskosten“ im SKR04 oder 0977 im SKR03.
- Steuern.Der Rest der Steuer wird als Steueraufwand gebucht. Im SKR04 stehen die Rückstellungen auf 3035 „Gewerbesteuerrückstellung“ und 3040 „Körperschaftsteuerrückstellung“, im SKR03 auf 0956 und 0963.
Buchungssätze in SKR03 und SKR04
Im Folgejahr: auflösen, verbrauchen, Rest ausbuchen
Kommt die Rechnung, wird sie gegen die Rückstellung gebucht, nicht noch einmal als Aufwand. Was übrig bleibt, wird aufgelöst: War die Schätzung zu hoch, ist der Rest Ertrag des neuen Jahres. War sie zu niedrig, ist der fehlende Betrag Aufwand des neuen Jahres.
Wer die Rechnung einfach als Aufwand bucht und die Rückstellung stehen lässt, hat die Kosten zweimal im Ergebnis. Rückstellungen aus dem Vorjahr, die am Jahresende unverändert dastehen, sind deshalb immer einen Blick wert.
Checkliste: mögliche Rückstellungen der kleinen GmbH
Nicht jede Gesellschaft braucht mehr als die beiden genannten. Hat die GmbH Mitarbeiter, kommen meist weitere dazu. Die Frage ist immer dieselbe: Gibt es am Stichtag eine Verpflichtung aus diesem Jahr, die erst später bezahlt wird?
- Resturlaub.Urlaubstage, die am Stichtag noch offen sind, sind eine Schuld gegenüber den Mitarbeitern. Gerechnet wird: offene Tage mal Tagessatz aus Bruttolohn und Arbeitgeberanteil.
- Überstunden.Guthaben auf dem Zeitkonto, die erst später ausgeglichen werden, gehören ebenfalls dazu.
- Tantieme.Eine für das Jahr zugesagte Gewinnbeteiligung gehört in dieses Jahr, auch wenn sie erst nach dem Abschluss ausgezahlt wird.
- Berufsgenossenschaft.Sie rechnet den Beitrag nachträglich ab. Er gehört trotzdem in das Jahr, für das er anfällt.
- Gewährleistung.Wer regelmäßig nachbessern muss, stellt einen Prozentsatz vom Umsatz zurück, der sich aus der eigenen Erfahrung ergibt.
- Aufbewahrung der Unterlagen.Bücher und Abschlüsse müssen 10 Jahre aufbewahrt werden, Buchungsbelege 8 Jahre. Wer dafür Kosten hat, etwa für ein Archiv oder einen Datenspeicher, stellt sie zurück.Für die Steuerbilanz zählen die Kosten eines Jahres 5,5-mal, weil die Unterlagen bei zehn Jahren im Schnitt noch so lange aufzuheben sind. In der Handelsbilanz wird der Betrag zusätzlich abgezinst, also auf seinen heutigen Wert heruntergerechnet.
Welche Unterlagen Sie dafür brauchen, listet die Checkliste Jahresabschluss; was am Jahresende sonst zu zählen ist, steht unter Inventur und Anlagenverzeichnis zum Jahresende.
Was eine gute Lösung können muss
Rückstellungen werden gern vergessen, weil niemand eine Rechnung schickt, die daran erinnert. Eine gute Lösung, ob Kanzlei oder Programm, fängt das auf:
- Sie fragt am Jahresende von sich aus nach den üblichen Rückstellungen, statt darauf zu warten, dass Sie daran denken.
- Sie rechnet die Steuern des Jahres aus dem Abschluss und zieht die Vorauszahlungen ab, die tatsächlich gebucht sind.
- Sie zeigt den Rechenweg, damit Sie die Rückstellung nachvollziehen können.
- Sie weist einen Überhang der Vorauszahlungen als Forderung aus und nicht als negative Rückstellung.
- Sie löst die Rückstellungen des Vorjahres auf, wenn Rechnung oder Bescheid gebucht sind.
- Sie sagt offen, welche Rückstellungen sie nicht rechnet.
Was eine vergessene Rückstellung kostet
Die Rückstellung selbst kostet nichts. Sie ist eine Buchung, kein Vorgang, für den jemand eine Gebühr erhebt. Kosten entstehen, wenn sie fehlt oder deutlich daneben liegt.
- Der Gewinn ist zu hoch.Ohne Steuerrückstellung zeigt die Bilanz einen Gewinn, den es so nicht gibt. Beschließen die Gesellschafter auf dieser Grundlage eine Ausschüttung, fehlt das Geld, wenn der Bescheid kommt. Wie eine Ausschüttung abläuft, steht im Ratgeber Gewinnausschüttung aus UG und GmbH.
- Bei der UG stimmt die Rücklage nicht.Die gesetzliche Rücklage der UG wird vom Gewinn nach Steuern gerechnet. Fehlt die Steuerrückstellung, ist auch die Rücklage falsch. Mehr dazu im Ratgeber Die gesetzliche Rücklage der UG.
- Das Folgejahr trägt fremde Kosten.Was im alten Jahr fehlt, drückt das Ergebnis des neuen.
Wie ein fertiger Abschluss mit Rückstellungen aussieht, zeigt die Musterbilanz.
Fragen, die Sie stellen sollten
- Welche Rückstellungen bilden Sie von sich aus, und nach welchen fragen Sie mich?
- Wie schätzen Sie die Kosten für Abschluss und Steuererklärungen, und kann ich den Betrag ändern?
- Rechnen Sie die Steuerrückstellung aus dem Abschluss, und sehe ich den Rechenweg?
- Was geschieht mit den Rückstellungen aus dem Vorjahr?
- Welche Rückstellungen rechnet Ihr Programm nicht?
Häufige Fragen
Wie bucht man eine Rückstellung für Abschlusskosten?
Als Aufwand gegen das Rückstellungskonto: im SKR04 6827 an 3095, im SKR03 4957 an 0977. Im Folgejahr wird die Rechnung gegen die Rückstellung gebucht.
Wie wird eine Rückstellung im Folgejahr aufgelöst?
Die Rechnung oder der Bescheid wird gegen die Rückstellung gebucht. Ein Rest wird aufgelöst: zu hoch geschätzt ist Ertrag, zu niedrig Aufwand des neuen Jahres.
Wie berechnet man die Gewerbesteuerrückstellung einer GmbH?
Gewinn plus Hinzurechnungen minus Kürzungen, abgerundet auf volle 100 €, mal 3,5 Prozent Messzahl, mal Hebesatz der Gemeinde. Davon gehen die Vorauszahlungen ab; der Rest ist die Rückstellung.
Welche Rückstellungen muss eine kleine GmbH bilden?
Fast immer zwei: für Abschluss und Steuererklärungen und für die noch nicht gezahlten Steuern des Jahres. Mit Mitarbeitern kommen oft Resturlaub und die Berufsgenossenschaft dazu.
Was passiert, wenn eine Rückstellung zu niedrig war?
Der fehlende Betrag ist Aufwand des neuen Jahres. Der alte Abschluss bleibt, wie er ist, solange die Schätzung vernünftig war.
Und Bilanzboss?
Im Abschluss mit Bilanzboss beantworten Sie am Jahresende die Fragen zu den Rückstellungen. Die Steuerrückstellung ergibt sich im Programm aus der Körperschaftsteuer, dem Solidaritätszuschlag und der Gewerbesteuer des Jahres, abzüglich der Vorauszahlungen.
Die Kosten des Abschlusses tragen Sie als Betrag ein. Die Rückstellung für die Aufbewahrung bucht das Programm in der Handelsbilanz nicht.
Jahresabschluss selbst machenDieser Ratgeber erklärt allgemein, wie es geht, und rechnet mit erfundenen Zahlen. Er ersetzt keine Beratung im Einzelfall. Ob etwas auf Ihre Gesellschaft passt, klären Sie im Zweifel mit einer Steuerkanzlei.
Weitere Ratgeber
Jahresabschluss
Checkliste Jahresabschluss
Checkliste Jahresabschluss für GmbH und UG: welche Unterlagen Sie brauchen, was in keiner Buchung steht und bis wann alles bereitliegen muss.
Steuern
Körperschaftsteuererklärung der UG
Körperschaftsteuererklärung der UG selbst machen: vom Gewinn zum zu versteuernden Einkommen, Frist, Übermittlung und was die Erklärung kostet.
Steuern
Gewerbesteuererklärung der GmbH und UG
Gewerbesteuererklärung für GmbH und UG Schritt für Schritt: vom Gewinn über Messbetrag und Hebesatz zur Steuer, Frist, Vorauszahlungen und Abgabe.
Alle weiteren Beiträge (39)
- Was kostet der Jahresabschluss?
- Inventur und Anlagenverzeichnis
- XRechnung oder ZUGFeRD
- Vermögensverwaltende GmbH
- Verlustvortrag in GmbH und UG
- Verfahrensdokumentation für die GmbH
- Umsatzsteuervoranmeldung der GmbH
- UG in GmbH umwandeln
- UG gründen
- Transparenzregister für GmbH und UG
- Steuervorauszahlungen der GmbH
- Gesellschafter-Geschäftsführer
- Reverse Charge bei Bauleistungen
- Reisekosten des GmbH-Geschäftsführers
- Onlinehandel als GmbH oder UG
- Nachzahlungszinsen und Verspätungszuschlag
- Minijob 2027
- Kleinunternehmerregelung für GmbH und UG
- Jahresabschluss-Software
- IHK-Beitrag der GmbH
- Holding-GmbH
- UG oder GmbH
- Gewinnausschüttung aus UG und GmbH
- Gesetzliche Rücklage der UG
- Gesellschafterdarlehen buchen
- Geschäftsführergehalt buchen
- Firmenwagen in der GmbH
- Feststellung des Jahresabschlusses
- Das erste Geschäftsjahr der UG
- Eröffnungsbilanz der UG
- E-Rechnung-Pflicht für GmbH und UG
- E-Bilanz-Kontennachweis
- Buchhaltungssoftware für GmbH und UG
- Buchhaltungspflichten der GmbH und UG
- Brief vom Finanzamt
- Bewirtungskosten in der GmbH buchen
- Belegerkennung
- Aufbewahrungsfristen für GmbH und UG
- AfA-Tabelle für die GmbH