Jahresabschluss einer GmbH
Bilanz, Anhang und Offenlegung – und wie viel davon wirklich nötig ist.
Was das Finanzamt elektronisch verlangt, warum sein Formularraster jedes Jahr wechselt und woran eine E-Bilanz in der Praxis scheitert.
Diese Seite erklärt, was im Gesetz steht und was dieses Programm daraus rechnet. Sie ist keine Beratung im Einzelfall und darf keine sein. Ob eine Vorschrift auf Ihren Fall passt, entscheiden Sie.
Wer seinen Gewinn ermittelt, hat den Inhalt der Bilanz und der Gewinn- und Verlustrechnung nach amtlich vorgeschriebenem Datensatz durch Datenfernübertragung zu übermitteln. Papier ist keine Erfüllung.
Seit Wirtschaftsjahren, die nach dem 31.12.2024 beginnen, sind zusätzlich unverdichtete Kontennachweise mitzuübermitteln. Das ist der Grund, warum ein Kontenexport aus der Buchhaltung gebraucht wird und eine abgetippte Bilanz nicht genügt.
Die Finanzverwaltung veröffentlicht die Taxonomie jeweils im Frühjahr; die im Jahr J veröffentlichte Fassung gilt für Wirtschaftsjahre, die nach dem 31.12.J beginnen. Wer mit der falschen Fassung übermittelt, bekommt die Datei zurück.
Und die Prüfbibliothek kennt nicht jede Fassung sofort. Eine Taxonomie, für die ERiC noch kein Prüfmodul mitbringt, wird nicht weniger streng geprüft — sie wird gar nicht geprüft.
Die E-Bilanz ist keine zweite Bilanz. Sie ist Ihr Jahresabschluss in der Form, die das Finanzamt annimmt: Bilanz, Gewinn- und Verlustrechnung, die Konten dahinter und die Angaben zur Gesellschaft in einer Datei. Ein Formular zum Ausdrucken gibt es dafür nicht.
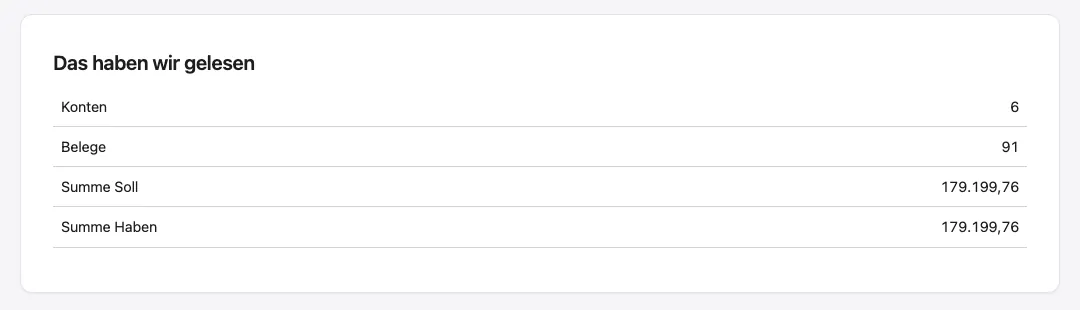
Wer sie selbst erstellt, braucht drei Dinge: einen vollständigen Kontenexport aus der Buchhaltung, die Zuordnung jedes Kontos zu einer Zeile des amtlichen Rasters und eine Prüfung, bevor die Datei versendet wird. Die Zuordnung ist die eigentliche Arbeit: Ein Konto, das in keiner Zeile landet, fehlt in der Summe.
Zwei Angaben stehen in keinem Kontenexport und werden deshalb gefragt: die Aufteilung des Eigenkapitals und die Stammdaten der Gesellschaft – Steuernummer, Rechtsform, Geschäftsjahr. Mehr zur Reihenfolge der Arbeiten steht unter Den Jahresabschluss selbst machen.
Was es mit den Konten hinter jeder Zeile auf sich hat, erklärt der Ratgeber E-Bilanz-Kontennachweis: ab wann er Pflicht ist und was hineingehört.
Das Programm erzeugt die E-Bilanz aus Ihrem Kontenexport und prüft sie. Ans Finanzamt übermittelt wird in der Testphase noch nichts — auch die E-Bilanz nicht. Sie sehen den fertigen Datensatz und das Ergebnis der Prüfung; abgeben können Sie darüber erst, wenn die Testphase beendet ist.
Diese Tabelle steht nicht im Text — sie kommt aus dem Versandkatalog des Programms. Was dort heute als übermittelbar geführt wird, steht hier; ändert sich das, ändert sich diese Seite mit.
Jede GmbH und UG, denn sie bilanziert. Die Bilanz und die Gewinn- und Verlustrechnung gehen elektronisch an das Finanzamt, in der vorgeschriebenen Gliederung.
Nein. Die E-Bilanz ist ein Datensatz nach dem amtlichen Muster. Seit den Wirtschaftsjahren ab 2025 gehören auch die Konten unverdichtet dazu.
Mit derselben Frist wie die Körperschaftsteuererklärung. Ohne Kanzlei ist das der 31. Juli des Folgejahres.
Bilanz und GuV, gerechnet, mit erfundenen Zahlen.
Musterbilanz ansehenBilanz, Anhang und Offenlegung – und wie viel davon wirklich nötig ist.
Seiten zu UG, GmbH, Holding, E-Bilanz, Offenlegung – und was zu tun ist, wenn eine Frist abgelaufen ist.